
Огляд міжнародних ринків
Висока інфляція дедалі збільшує шанси підвищення ставок ФРС
Свідчення значного інфляційного тиску в США й чергова ескалація конфлікту на Близькому Сході спричинили нову потужну хвилю розпродажів облігацій і зниження провідних фондових індексів.
Посилення загрози від хуситських бойовиків для однієї з ключових альтернатив Ормузькій протоці – Баб-ель-Мандебській протоці – призвело до ще одного стрибка цін на енергоносії. За тиждень ціни на нафту зросли на 10% до майже $105 за барель марки Brent. Ціни на природний газ у Європі піднялись на 10% до $973 за тис. куб. м за індикативним котируванням TTF. Підвищення цін на нафту й газ посилило тиск на ринки акцій і облігацій, і лише сектори енергетики й комунікаційних послуг індексу S&P 500 показали зростання за тиждень. Особливо постраждав від стрибка цін на енергоносії європейський фінансовий ринок: індекс Stoxx 600 впав на 1.7%, дохідності десятирічних німецьких бундів стрибнули на 17 б.п. до 3.50%, а французьких облігацій – на 26 б.п. до 4.45%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, втратив за тиждень 0.9%.
Іншою ключовою подією тижня було оприлюднення інфляційних даних США за серпень. Зростання індексу споживчих цін минулого місяця прискорилося до 0.4% м/м з 0.1% у липні, а зростання базової складової, яка не враховує динаміку цін на енергоносії, перевищило очікування (0.3% проти 0.2%). Також вищим за очікування виявилося зростання цін виробників (0.4% проти 0.3%) – найвище з травня, підтверджуючи побоювання все сильнішого впливу на інфляцію від високих цін на пальне. У результаті оприлюднення даних очікування підняття ставок ФРС ще більш посилились: імовірність такого рішення центрального банку в цю середу, згідно з ф’ючерсними котируваннями, станом на кінець минулого тижня складала вже майже 90% у порівнянні з 30% на початок місяця. У результаті індекс S&P 500 втратив за тиждень 0.8%, а Nasdaq 100 – 0.6%. Розпродажі казначейських облігацій США ще більш посилилися: дохідності десятирічних паперів зросли за тиждень на 18 б.п. до 4.97%, наблизившись до двадцятилітнього максимуму.
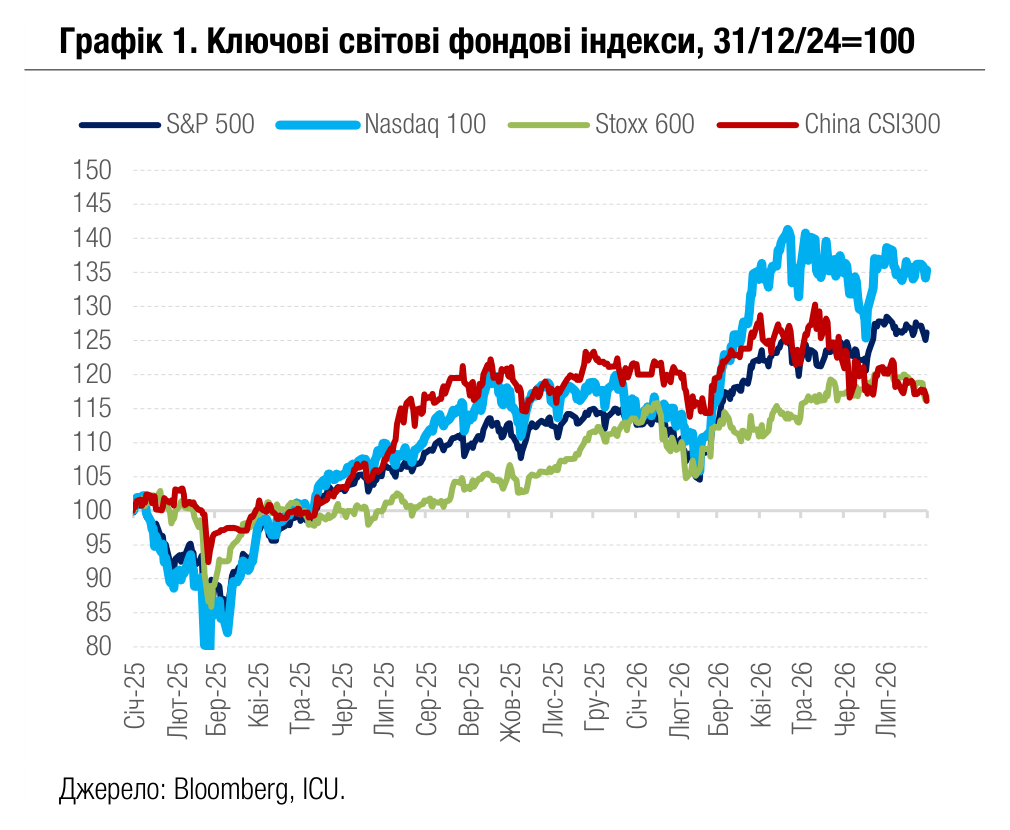
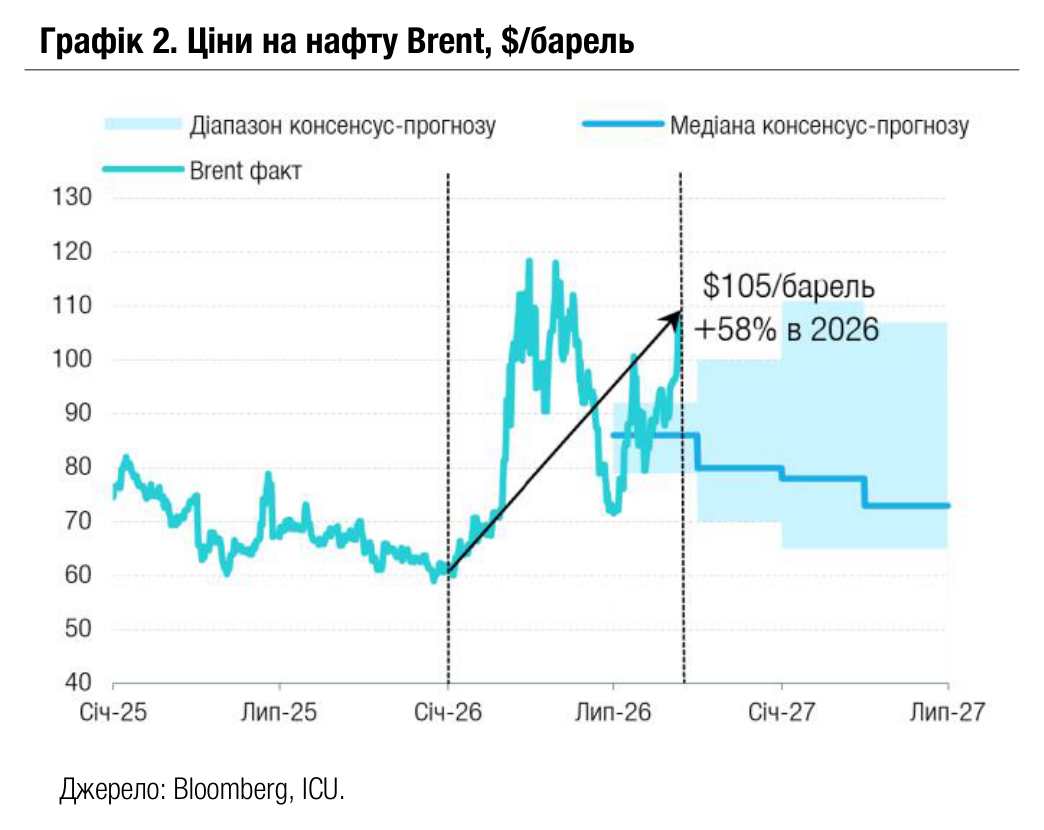
Погляд ICU: Поєднання стійкого економічного зростання в США, висока інфляція й подальше прискорення росту цін на енергоносії роблять підвищення ставок ФРС на засіданнях цієї середи й у грудні високоймовірним. Водночас перспективи активного підняття ставок ФРС до кінця року вже достатнім чином враховані в цінах акцій і облігацій. Відтак до подальшого падіння котирувань може призвести хіба що вкрай «яструбина» тональність заяви ФРС цієї середи під час оприлюднення рішення по ставках або ще більша ескалація конфлікту на Близькому Сході.
Ринки державних облігацій
Дохідності ОВДП стабільні
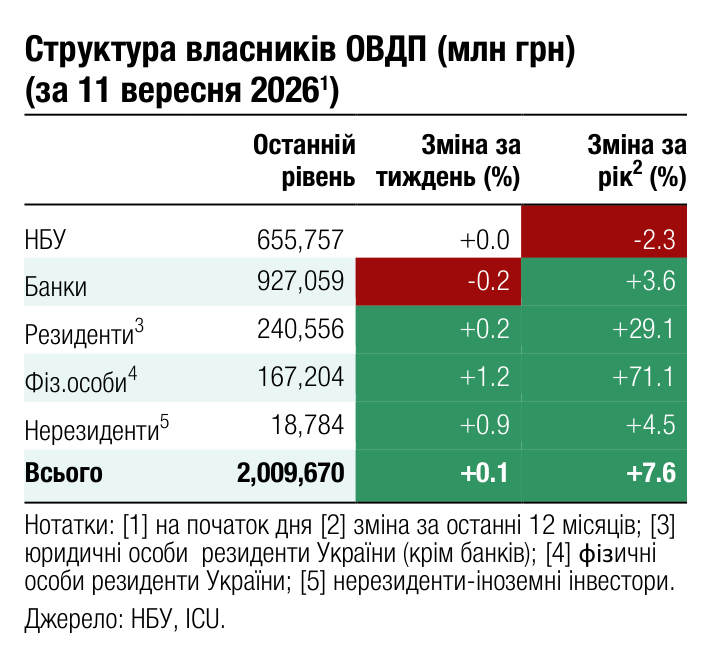
Із часу підвищення облікової ставки НБУ у липні Міністерство фінансів зберігає відсоткові ставки за ОВДП на первинному ринку майже незмінними, що стримало підвищення дохідностей і на вторинному ринку. Дохідності, пропоновані для фізичних осіб, не змінилися.
Після підвищення Нацбанком облікової ставки на 50 б.п. до 15.5% наприкінці липня, Мінфін по суті проігнорував таке рішення, адже збільшив дохідності ОВДП на первинному ринку лише на декілька базисних пунктів. За ці півтора місяця за річними паперами підвищення склало лише 3 б.п., за облігаціями з погашенням через півтора- два роки – 11 б.п., а дохідність найдовшого інструменту з погашенням у лютому 2030 року не змінилася.
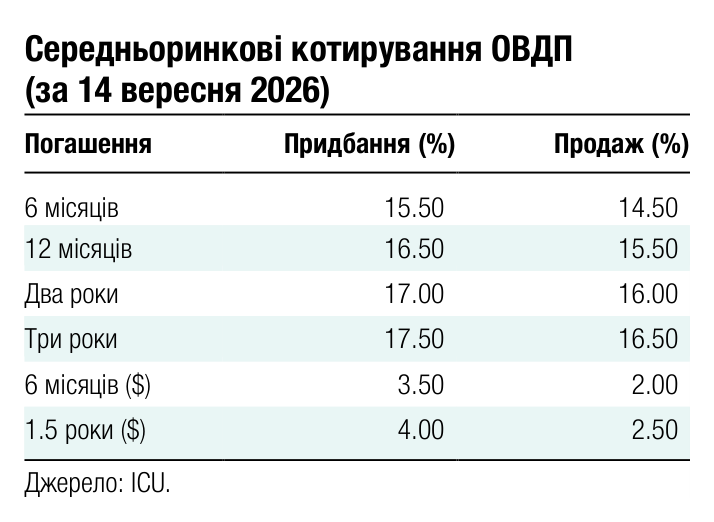
На вторинному ринку дохідності гривневих облігацій у серпні та на початку вересня не зазнали істотних змін. Для прикладу, за військовими ОВДП з погашенням навесні чи влітку 2027 року за підсумками цього півторамісячного періоду середньозважені дохідності за укладеними угодами залишилися на рівні 15-15.4%. Котирування ОВДП (пропоновані дохідності) для роздрібних клієнтів також не змінювалися весь цей час, залишаючись на рівні 15-17% для паперів із погашенням у 2027-2030 роках.
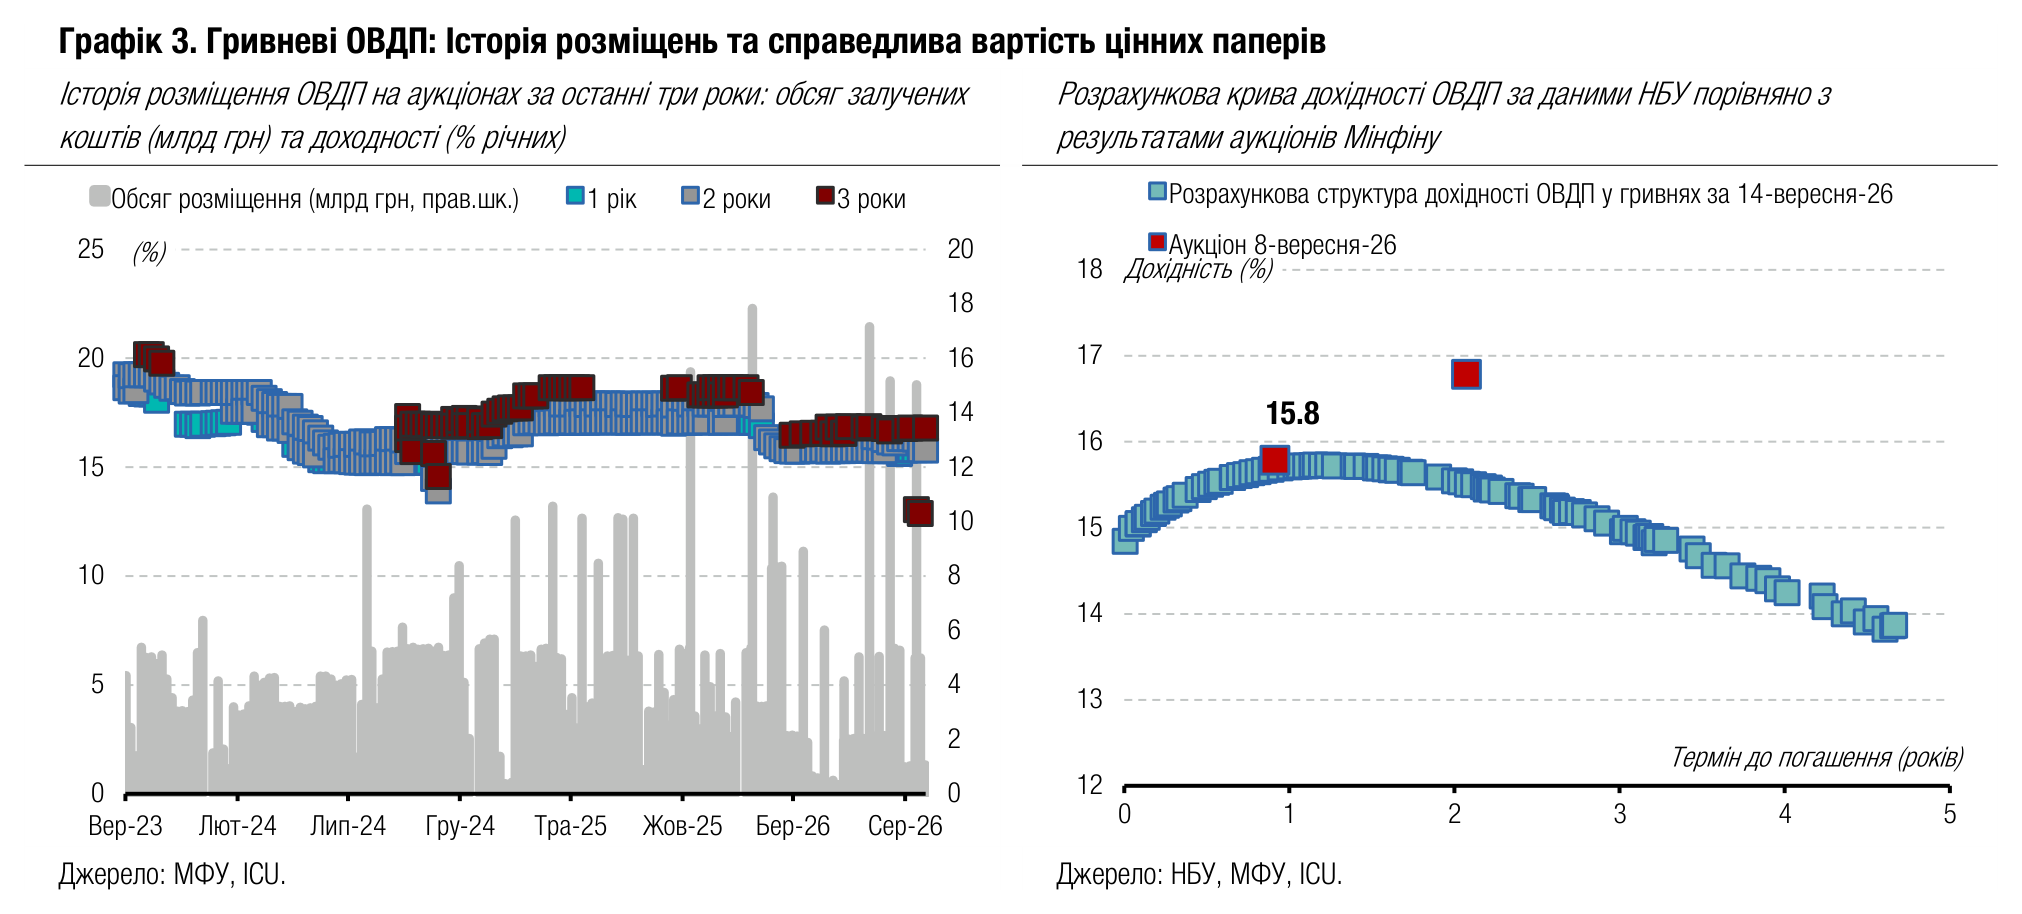
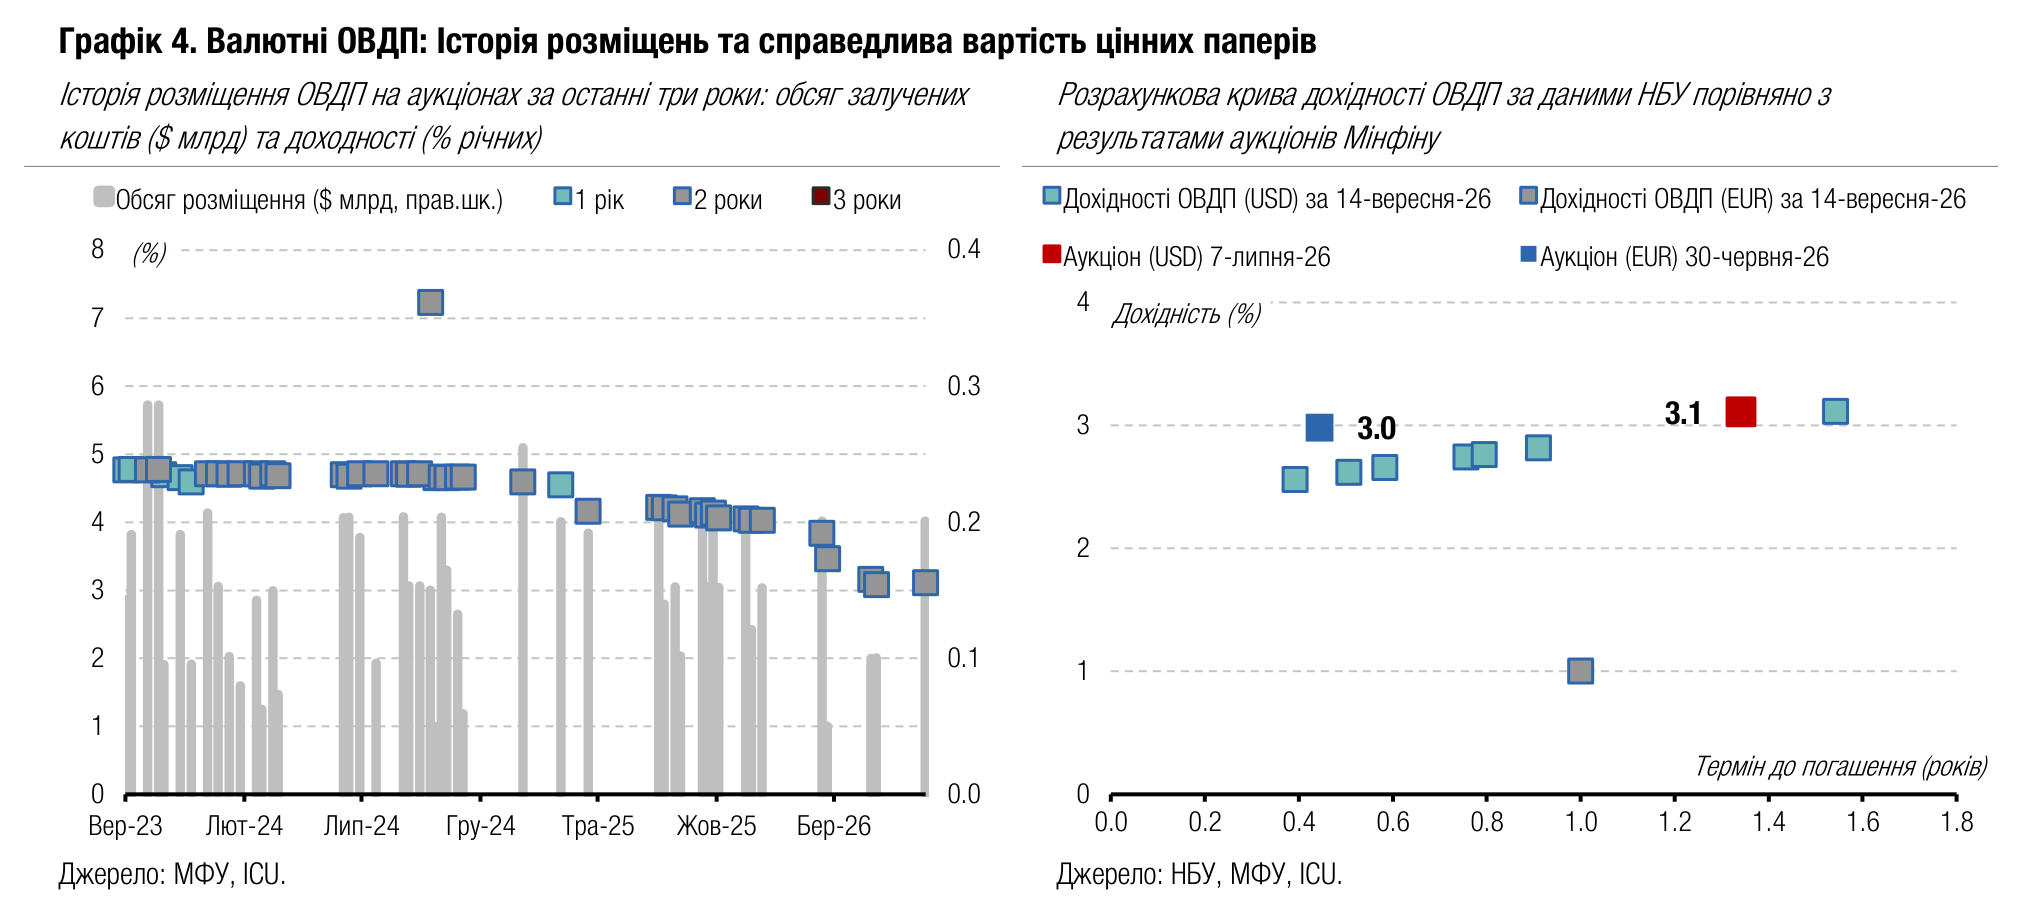
Погляд ICU: Наразі для Мінфіну актуальними залишаються дві ключові цілі – роловер резервних облігацій та збереження дохідностей військових і звичайних ОВДП. Тому міністерство надалі обмежує пропозицію та відхиляє заявки на купівлю, які потребують підвищення ставок. Варто зауважити, що Міністерство фінансів заявляє про недостатність коштів у бюджеті для оборонних видатків, однак наразі мова про збільшення внутрішніх запозичень не йде. Відповідно, ми не очікуємо, що Мінфін одразу відреагує на можливе підвищення Національним банком облікової ставки ще на 50 б.п. до 16% уже цього четверга. У 4кв26 плани із запозичень Мінфіну залежатимуть від оцінок нестачі фондування і перспектив її закриття за рахунок міжнародної фінансової допомоги. Ми припускаємо, що за певних обставин план із внутрішніх запозичень може бути суттєво підвищено під час перегляду бюджету, тож міністерство може відреагувати підвищенням дохідностей за ОВДП ближче до кінця року.
Валютний ринок
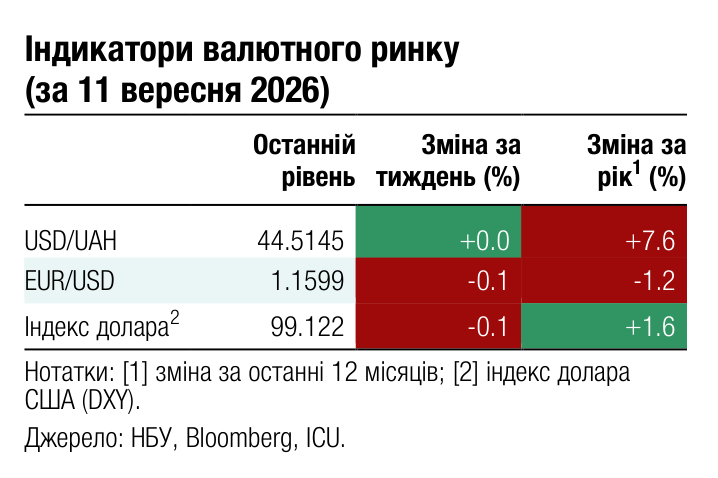
НБУ зменшив коливання гривні
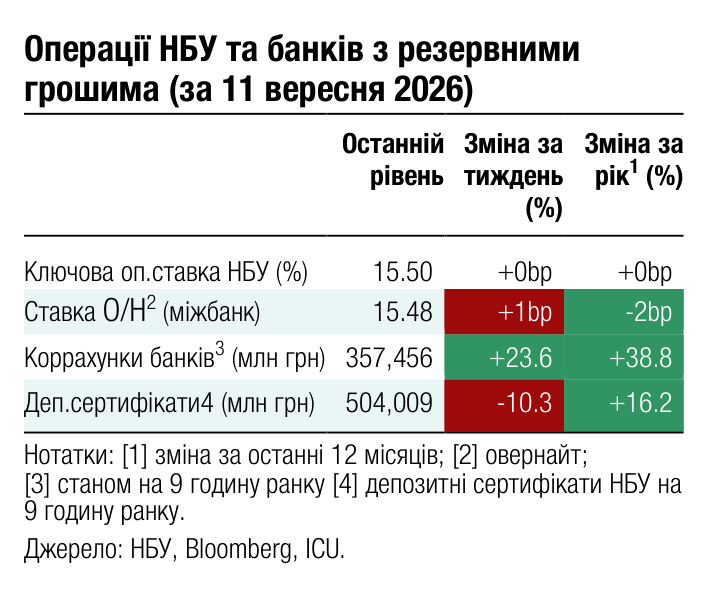
Три тижні поспіль НБУ зберігає офіційний курс гривні в дуже вузькому діапазоні, а минулого тижня ще й зменшив інтервенції.
Ще з кінця серпня НБУ дозволяв коливання офіційного курсу гривні в межах 20 копійок, між 44.5 та 44.7 грн/$ і лише зрідка дозволяв вартості долара США піти на декілька копійок нижче за 44.5 грн/$. Завдяки меншій активності торгів валютою через вихідний у США минулого понеділка, НБУ дозволив курсу впасти на один день до 44.3 грн/$ уперше з травня.
Дефіцит валюти минулого тижня зменшився, завдячуючи меншому попиту на валюту на міжбанківському ринку за майже незмінної пропозиції. Чиста купівля валюти на міжбанку впала до $656 млн, або майже на чверть порівняно з першим тижнем вересня, а в роздрібному сегменті зменшилася на 12% до $163 млн. Це дозволило НБУ зменшити інтервенції на 10% до $1.2 млрд - мінімуму за три тижні.
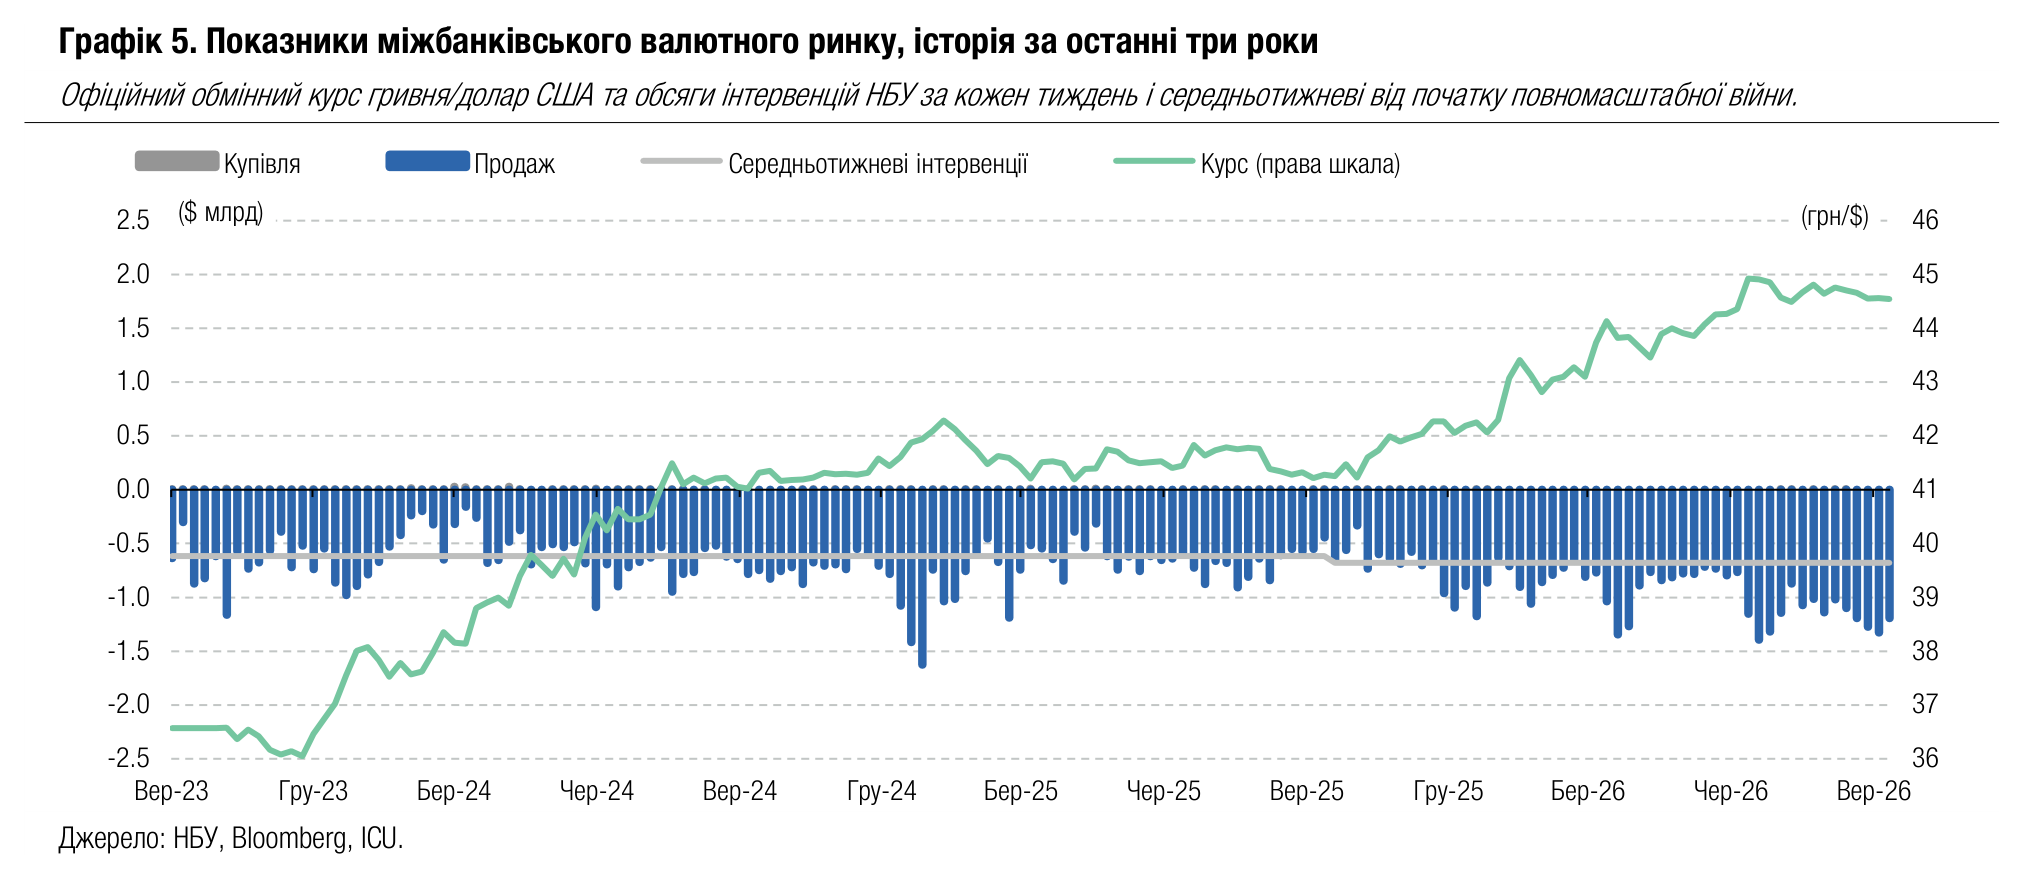
Погляд ICU: Національний банк наразі не дозволяє вартості американської валюти навіть наближатися до 45 грн/$, підкреслюючи, що рух курсу можливий в обидва боки навіть за збереження значного дефіциту валюти на ринку. Дефіцит валюти в понад $1 млрд щотижня вже став новою нормою, що пов’язано зі скороченням експорту агропродукції та збільшенням імпорту деталей для виробництва вітчизняної зброї. Ми очікуємо, що НБУ й надалі буде без обмежень задовольняти весь надлишковий попит на валюту і не допускати різкої девальвації гривні. Все ж до кінця року, за нашими прогнозами, курс може рухатися до 45.8 грн/$.
Макроекономіка
Резерви НБУ знову нижчі за $50 млрд
Валові резерви НБУ різко знизилися в серпні на 5.0% (-15.1% від початку року) до $48.7 млрд через скорочення надходжень міжнародної фінансової допомоги. За оцінками НБУ, резерви були еквівалентними 4.0 місяцям майбутнього імпорту.
Інтервенції НБУ для підтримання курсу гривні склали в серпні $4.8 млрд – це третій найбільший історичний обсяг. Також протягом місяця близько $0.7 млрд було витрачено на обслуговування зовнішніх боргів. Поповнення ж резервів було значно повільнішим: Україна отримала лише $0.9 млрд зовнішньої фінансової допомоги. Однак додатково в резерви потрапили кошти від оборонної складової кредиту USL, які надійшли в Україну в попередні місяці. Це та частина валюти, яка була продана урядом НБУ, щоб здійснити проплати українським виробникам зброї.
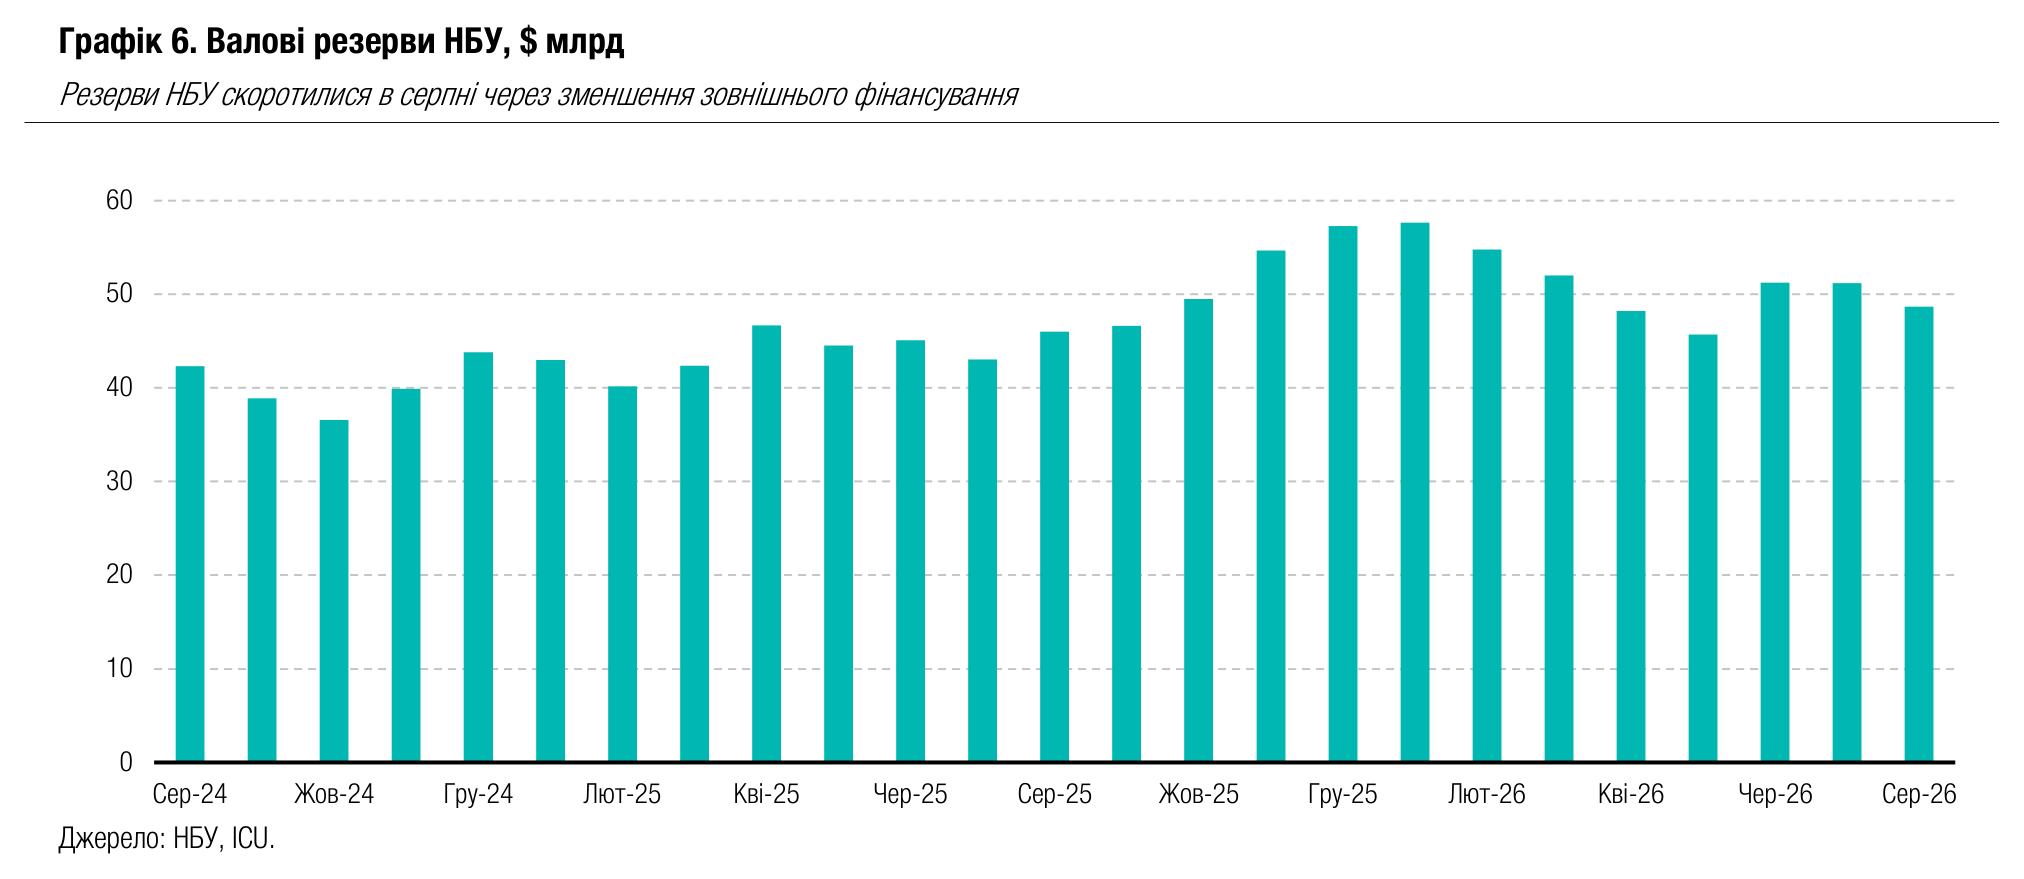
Погляд ICU: Резерви НБУ залишаються волатильними через нерівномірний графік надходжень зовнішньої фінансової допомоги. Наш базовий сценарій передбачає, що до кінця року Україна отримає ще як мінімум $30 млрд зовнішньої фінансової допомоги – це вже передбачене фінансування, яке серед іншого затримується через повільний прогрес із прийняттям необхідних законів. За нашими очікуваннями, резерви НБУ наприкінці року зростуть до близько $60 млрд, тож ресурси НБУ залишатимуться достатніми, щоб контролювати валютний ринок принаймні протягом наступних 12 місяців.
Інфляція прискорюється через здорожчання палива
Річна інфляція прискорилася до 8.1% у серпні порівняно з 7.7% у липні переважно через здорожчання вартості енергоносіїв. Однак річна базова інфляція залишилася незмінною теж на рівні 8.1% р/р.
Місячне зростання споживчих цін склало 0.1%, хоча загалом серпень – це переважно дефляційний місяць через здешевлення продуктів харчування. Цьогоріч ціни на продукти харчування також знизилися в серпні на 1.4% переважно завдяки здешевленню овочів та фруктів і попри значне подорожчання логістики внаслідок російських терористичних атак на інфраструктуру. Річне зростання цін на продукти харчування сповільнилося до 5.9% порівняно з 6.4% у липні. Однак ціни на кілька важливих складових споживчого кошика помітно прискорилися, зокрема зростання цін на транспорт тепер складає 23.8% р/р порівняно з 18.6% у липні, це переважно наслідок здорожчання пального. Інші складові, що мали помітний внесок в інфляцію, – тарифи на комунальні послуги (+1.3% м/м та + 5.6% р/р) та ціни на алкоголь і тютюн (+1.5% м/м та + 17.0% р/р).
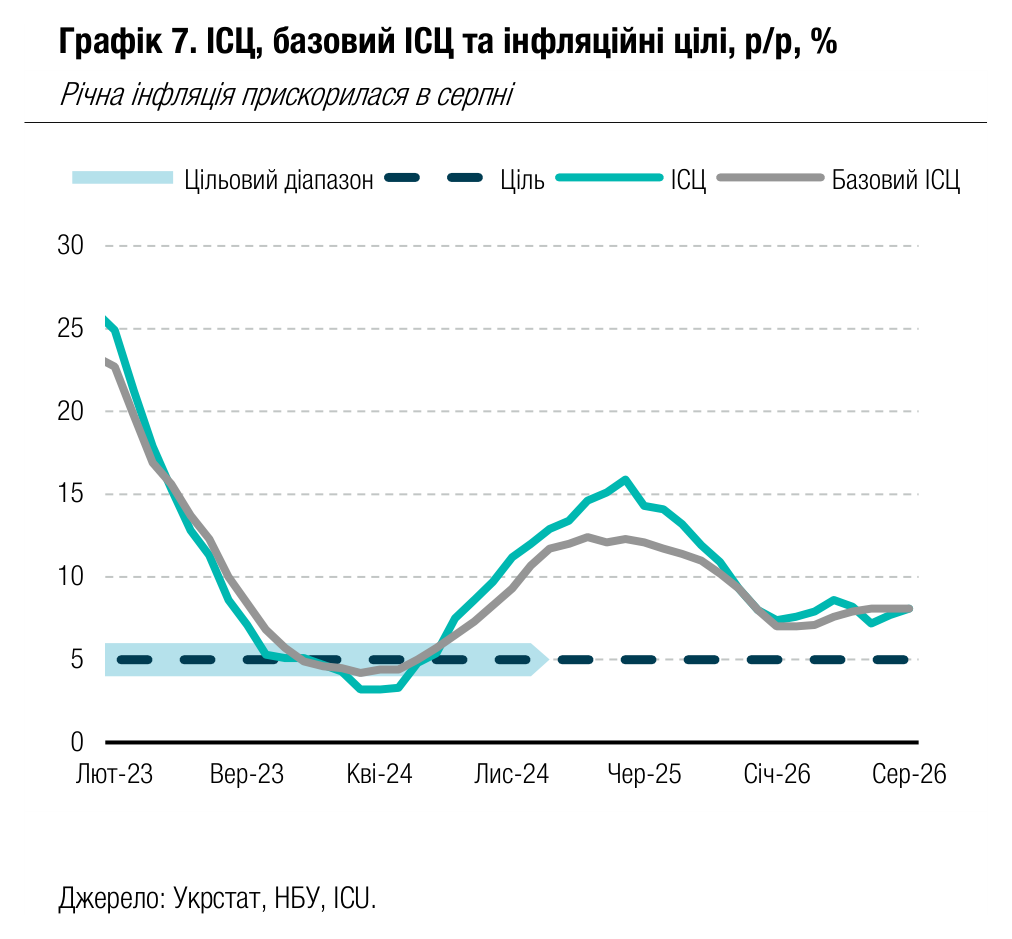
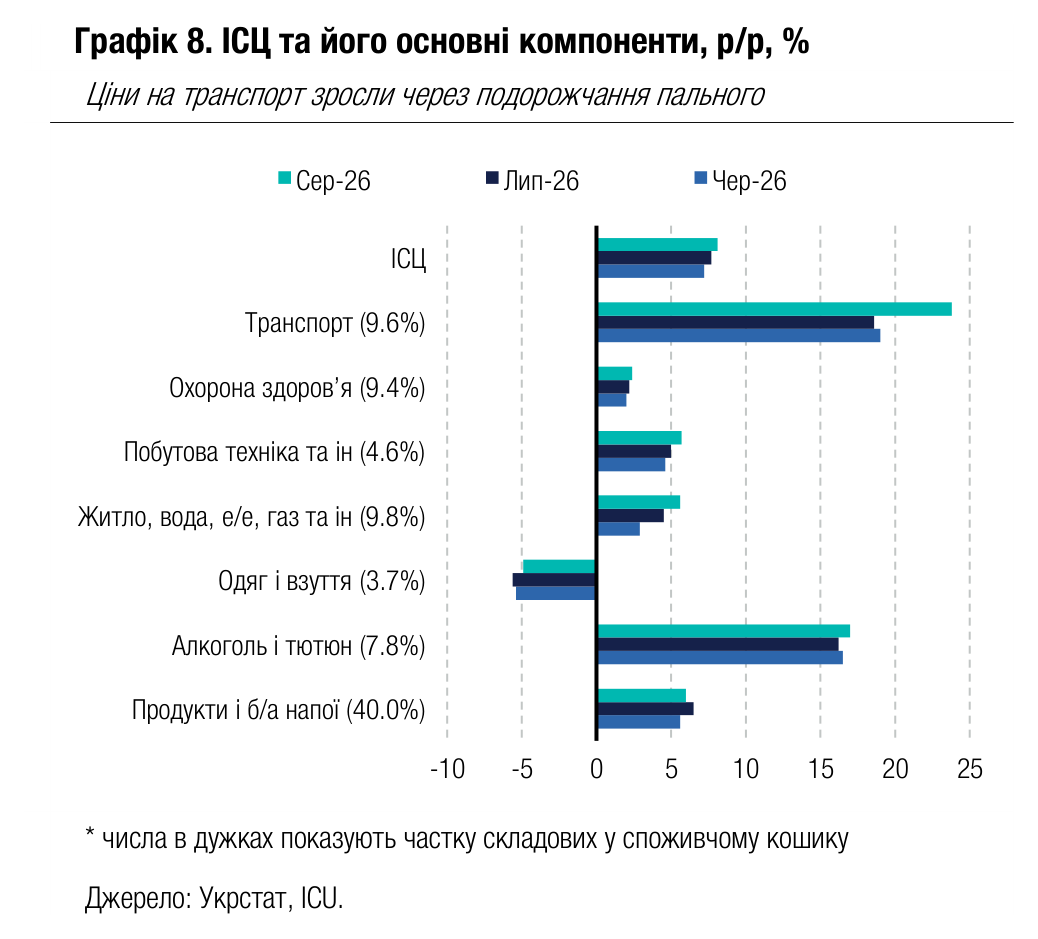
Погляд ICU: Інфляція продовжує зростати, ми очікуємо, що ІСЦ збільшуватиметься щомісяця принаймні до грудня й сягне близько 10% наприкінці року. Інфляційний тиск і надалі переважно обумовлюватиметься двома факторами: зростанням вартості енергоносіїв та зростанням собівартості через втрати виробників внаслідок російських атак на логістику та склади. Напротивагу два важливі фактори сповільнюватимуть інфляцію: значна пропозиція агропродукції, яку складно експортувати через руйнування портової інфраструктури, та можливе послаблення споживчого попиту через значне зростання економічної невизначеності.