
Огляд міжнародних ринків
ФРС залишає ставки незмінними, втеча капіталів з IT-сектору триває
Рішення ФРС було очікуваним ринками, а риторика голови центрального банку дещо вгамувала побоювання подальшого різкого зростання ставок. Водночас звіти провідних IT-компаній посилили нервозність щодо неефективного використання інвестицій у розвиток ШІ.
Тиждень почався ростом акцій на хвилі оптимізму після оприлюднення високих доходів від продажів компанією Anthropic. Утім згодом розчарування інвесторів від фінансових звітів великих IT-компаній було достатньо, щоб звести цей ріст нанівець. Вільні грошові потоки компанії Alphabet у минулому кварталі стали від’ємними через суттєве зростання капітальних витрат, а прибутки виявилися значно меншими за прогнози аналітиків. Також значно зросли капітальні витрати компанії Amazon, до того ж її ключовий сегмент е-комерції показав найповільніше зростання продажів із 2023 р. Нижчі за оцінки аналітиків прогнози продажів Intel на 4кв26 та інші ознаки послаблення попиту на комп’ютери та їхні компоненти призвели до падіння акцій компанії відразу на 29% у п’ятницю. За підсумками тижня орієнтований на техносектор індекс Nasdaq 100 впав на 2%, а індекс S&P 500 знизився на 0.6%.
ФРС за результатами чергового засідання залишила ставки незмінними в діапазоні 3.75%-4.00%, як і очікувалося ринками. Голова центрального банку Кевін Уорш заявив, що поточна жорстка монетарна політика вже дає результати. Ринок облігацій сприйняв цю риторику з полегшенням, і очікування подальшого підняття ставок послабились. Дохідності казначейських облігацій США за тиждень знизилися на 7 б.п. до 4.93% для десятирічних і на 9 б.п. до 4.59% для дворічних інструментів. Інвесторів в облігації не засмутили свідчення стійкого зростання американської економіки, яке дає ФРС більше простору для застосування жорсткої політики. За попередніми оцінками, ВВП США за 3кв26 зріс на 3.4% у річному вимірі, тоді як економісти очікували зростання на 3.1%. Дещо спала напруга й на європейських боргових ринках: дохідності десятирічних німецьких бундів знизилися за тиждень на 2 б.п. до 3.32%, а французьких OAT на 5 б.п. до 4.97%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, підріс за тиждень на 0.7%.
Ситуація на світовому ринку енергоносіїв залишалась напруженою на тлі частіших атак на нафтові танкери в Ормузькій протоці та атак єменських хуситів на нафтогазову інфраструктуру Саудівської Аравії. За тиждень ціни на нафту підросли ще на 1% до $118 за барель марки брент, а індикативна ціна на природний газ на європейському хабі TTF на 10% до $1223 за тис. куб.м.
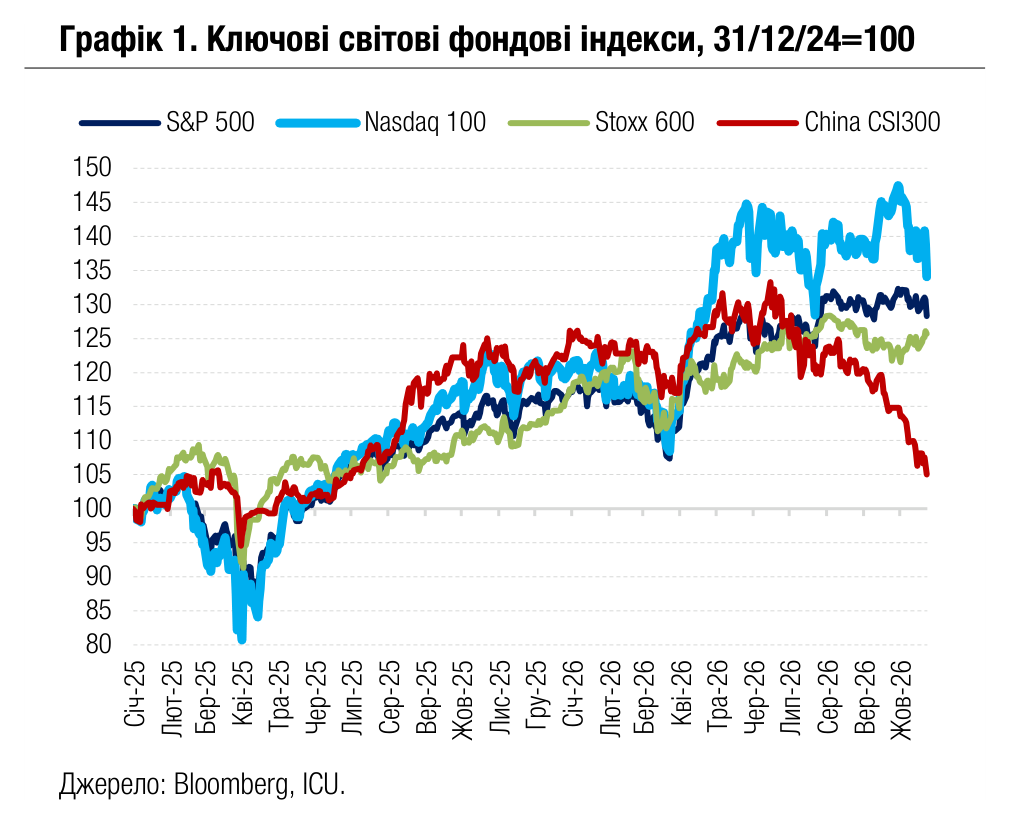
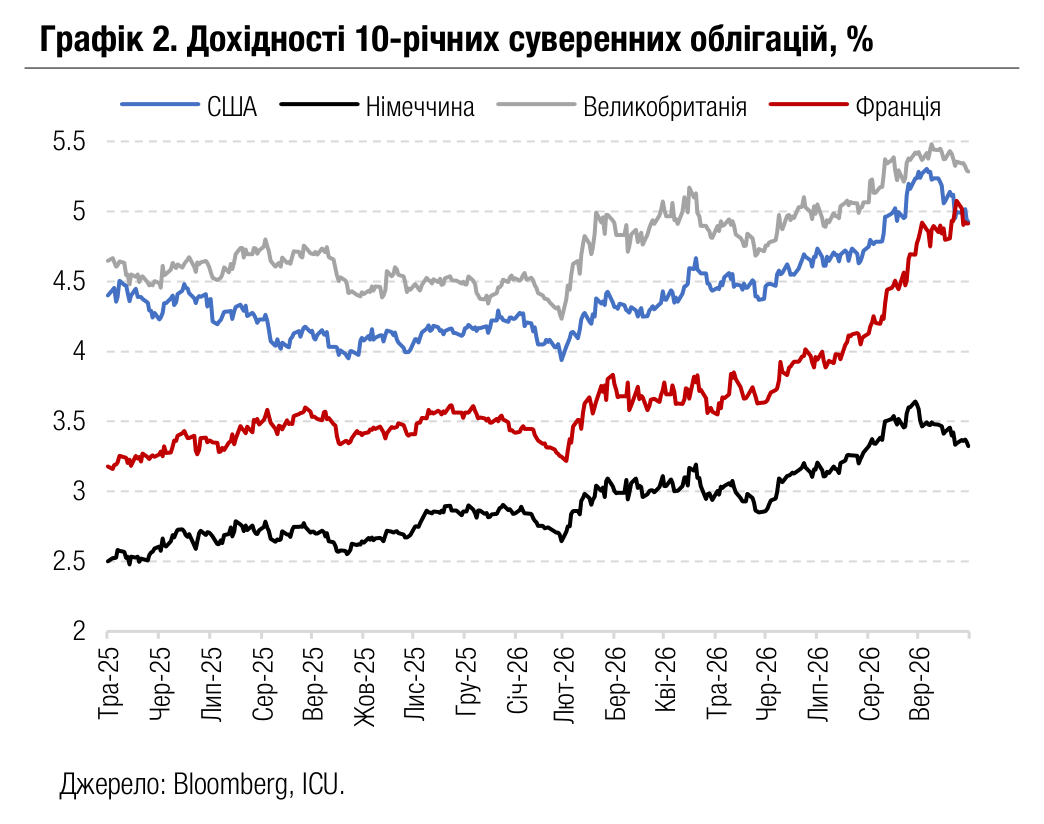
Погляд ICU: Стрімке зростання капіталовкладень у розвиток ШІ без чіткого бачення перспектив прибутковості дедалі більше непокоїть інвесторів. Техносектор залишається лідером у зростанні прибутків і головним рушієм фондових індексів, проте стає схильним до все більшої волатильності. Найближчим часом волатильність може додатково посилитись через вибори в Конгрес США, а також через можливу нову ескалацію війни на Близькому Сході. Хоча економіка США перебуває в сильному стані, ФРС наразі не ризикує навантажувати її подальшим підняттям ставок, особливо напередодні виборів. Сигнали від центрального банку були загалом позитивно сприйняті ринками, проте залишаються доволі нечіткими, а голова ФРС продовжує утримуватись від надання ясних орієнтирів подальшої політики. Це створює додаткову невизначеність, яка може надалі посилювати занепокоєність ринків.
Ринки державних облігацій
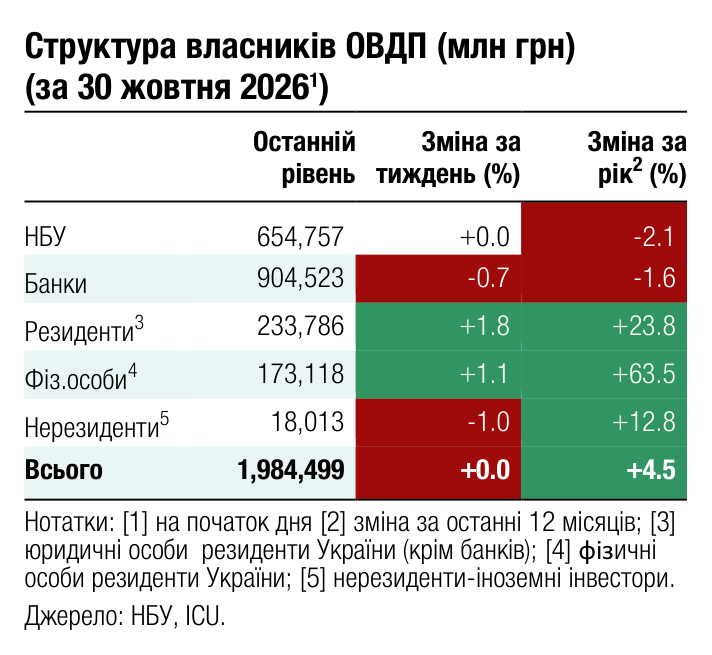
Мінфін поступово знижує роловер до 100%
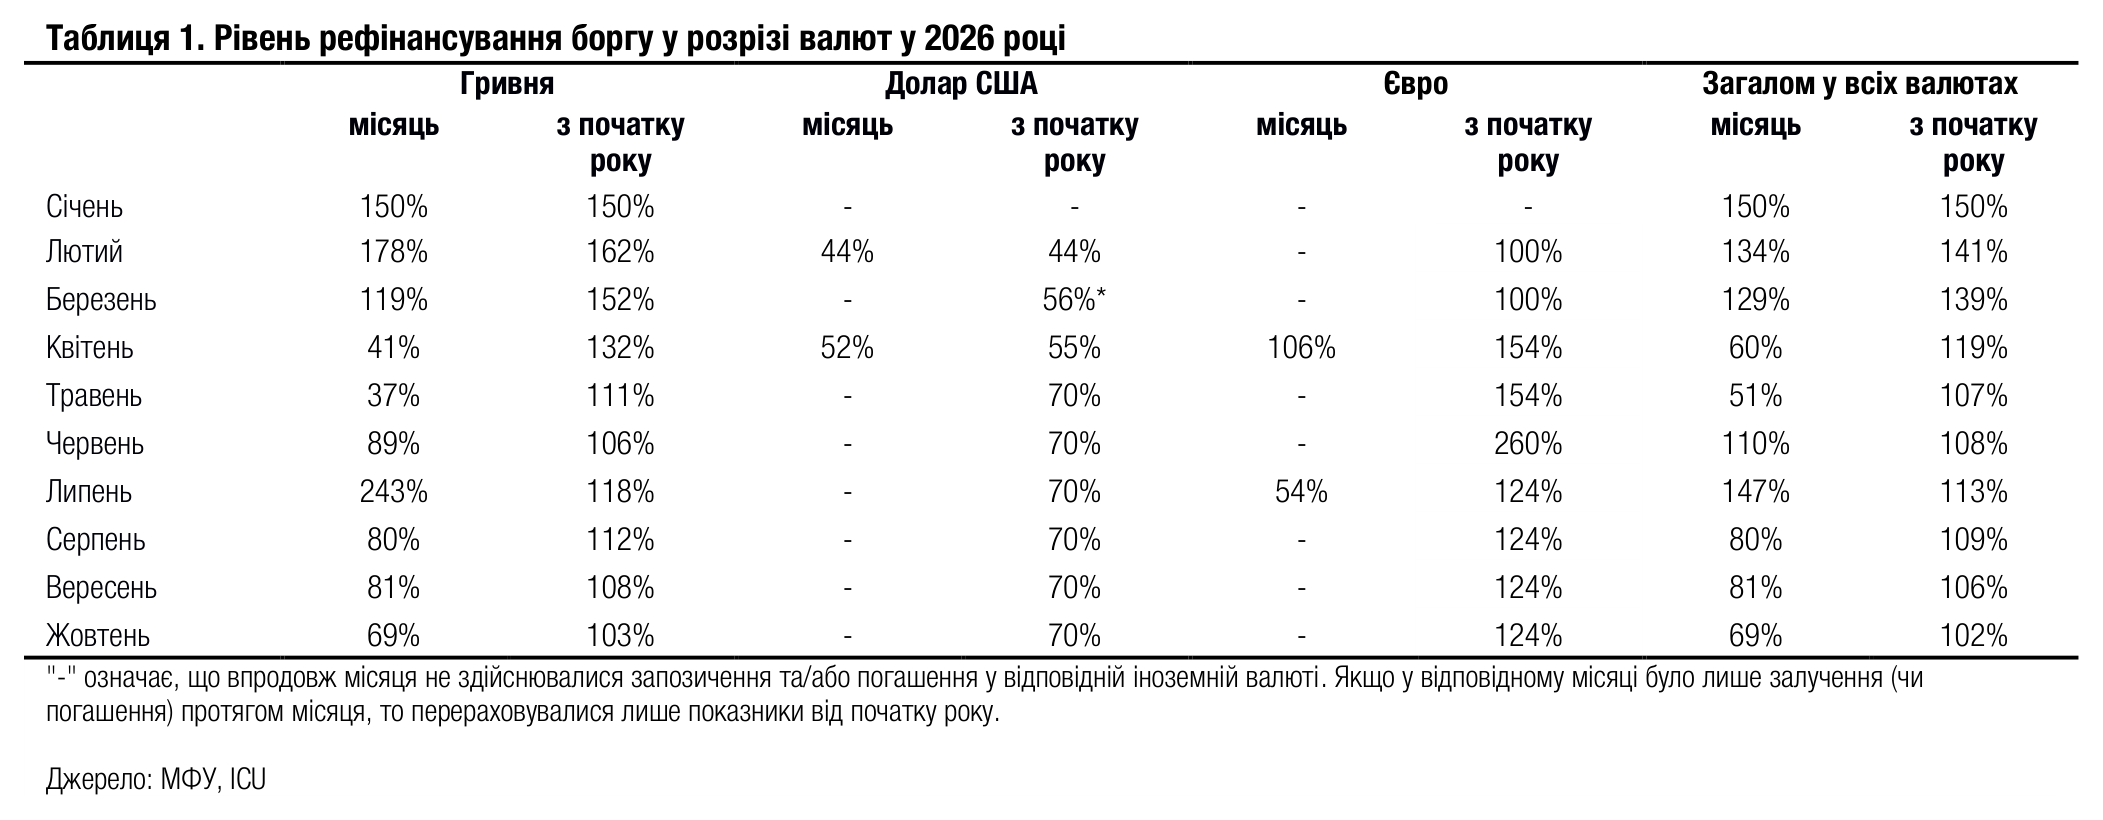
Загальний роловер за 10м26 зменшився ще на 4 в.п. порівняно з 9м26, адже Міністерство фінансів продовжило позичати значно менше коштів, ніж виплачувало в рахунок погашень облігацій (з урахуванням обміну).
У жовтні Міністерство фінансів третій місяць поспіль розміщувало та погашало виключно гривневі облігації, тож у доларах США та євро рівень роловеру за 10м26 залишився на рівні 70% та 124% відповідно.
За жовтень Мінфін розмістив облігацій лише на 25.8 млрд грн, із яких 17 млрд грн резервних ОВДП (з урахуванням обміну), 5 млрд грн військових облігацій та лише 3.8 звичайних паперів. Водночас було погашено майже 37.3 млрд грн облігацій, із яких 20.9 млрд грн резервних ОВДП (в т.ч. 11.8 млрд грн за результатами обміну).
Таким чином, роловер гривневого боргу за вересень склав 69%, знизившись до 103% за 10м26 (108% за 9м26). Загальний роловер внутрішнього боргу в усіх валютах знизився до 102% за 10м26 (106% за 9м26).
У листопаді Мінфіну необхідно погасити 29.3 млрд грн, а в грудні ще 21.8 млрд грн, тоді як за бюджетним планом залишилося позичити на внутрішньому ринку лише 31.7 млрд грн. На ці місяці міністерство запланувало провести по чотири аукціони та розмістити, зокрема, резервні облігації (довипуск паперів, розміщених минулого року) та облігації в євро.
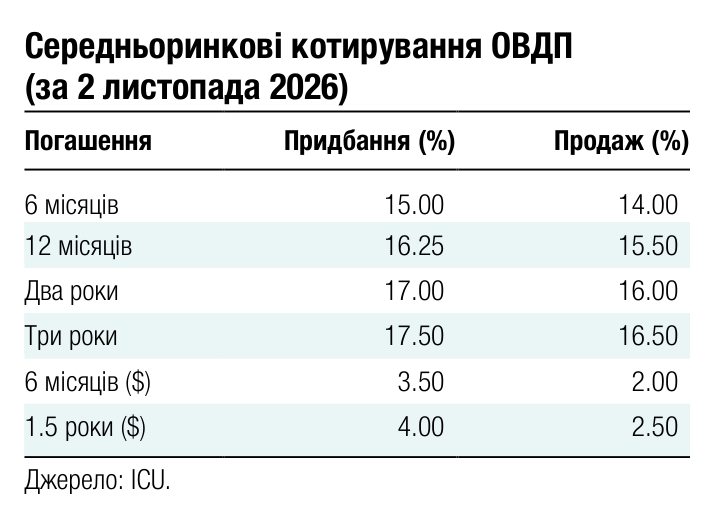
Погляд ICU: Обсяг запозичень у жовтні продовжив зменшуватися, хоча обсяги погашень були на тому ж рівні, що й у вересні. Це загалом вкладається в рамки поточного бюджетного плану, яким передбачені запозичення за результатами повного року менші, ніж заплановані погашення. Попри чергове підвищення облікової ставки (див. коментар нижче ), ми не очікуємо змін у політиці Міністерства фінансів щодо дохідностей за гривневими ОВДП. Мінфін без проблем зможе виконати затверджений план запозичень до кінця року навіть із поточними дохідностями, тож стимулів до підвищення ставок на первинних аукціонах зараз немає. Розміщення облігацій у євро може суттєво допомогти Мінфіну виконати бюджетний план.
Валютний ринок
Інтервенції на історичному максимумі
У жовтні інтервенції НБУ зросли до нового історичного максимуму. Причина – зростання попиту на валюту як від юридичних, так і фізичних осіб.
Тижневі інтервенції НБУ від початку жовтня залишалися на рівні, близькому до вересневого, але в останній тиждень місяця НБУ продав рекордний обсяг валюти – $1.8 млрд. Через це загальний обсяг інтервенцій за жовтень склав $6 млрд, що є історичним максимумом. Це на майже 9% більше, ніж вересневі інтервенції, та більш ніж удвічі перевищує інтервенції у жовтні минулого року. Національний банк пояснює таке зростання збільшенням бюджетних видатків і перерозподілом частини цих видатків на валютний ринок. За даними НБУ, чистий приплив коштів із бюджету в банківську систему зріс у жовтні на 30% порівняно з вереснем, а наприкінці попереднього тижня денний чистий притік коштів із бюджету в банківську систему склав майже 64 млрд грн – це понад 18% всього притоку коштів за жовтень.
Чиста купівля валюти разом клієнтами банків (юрособами) та роздрібними покупцями продовжила зростати й сягнула приблизно $5.4 млрд. За жовтень чиста купівля валюти клієнтами банків (юрособами) склала $4.2 млрд, а в роздрібному сегменті – перевищила $1.2 млрд, що також є новими цьогорічними максимумами.
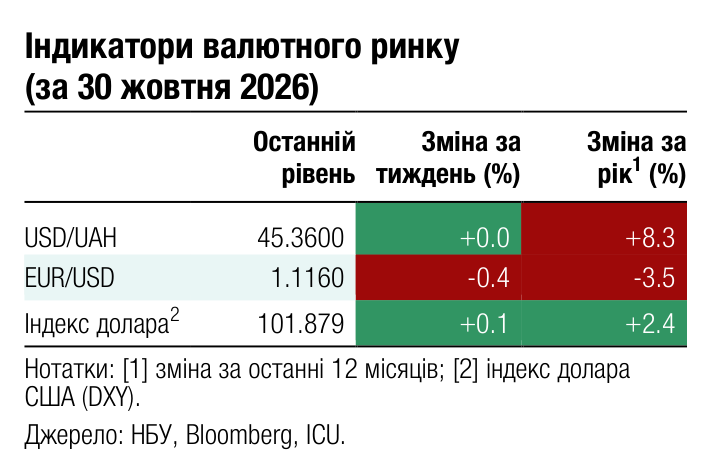
Тож після того, як кілька місяців поспіль курс залишався в діапазоні 44.5-45.0 грн/$, НБУ вирішив, що надалі тримати вартість долара США не доцільно, та дозволив йому стрімко подорожчати до майже 45.7 грн/$. Однак в останні дні місяця НБУ довелося значними інтервенціями приборкувати девальваційні настрої, щоб закінчити місяць з офіційним курсом гривні до долара США 45.35 грн/$. Таким чином, за підсумками місяця офіційний курс послабшав на 1.5%, а з початку року долар США подорожчав на 7.1%.
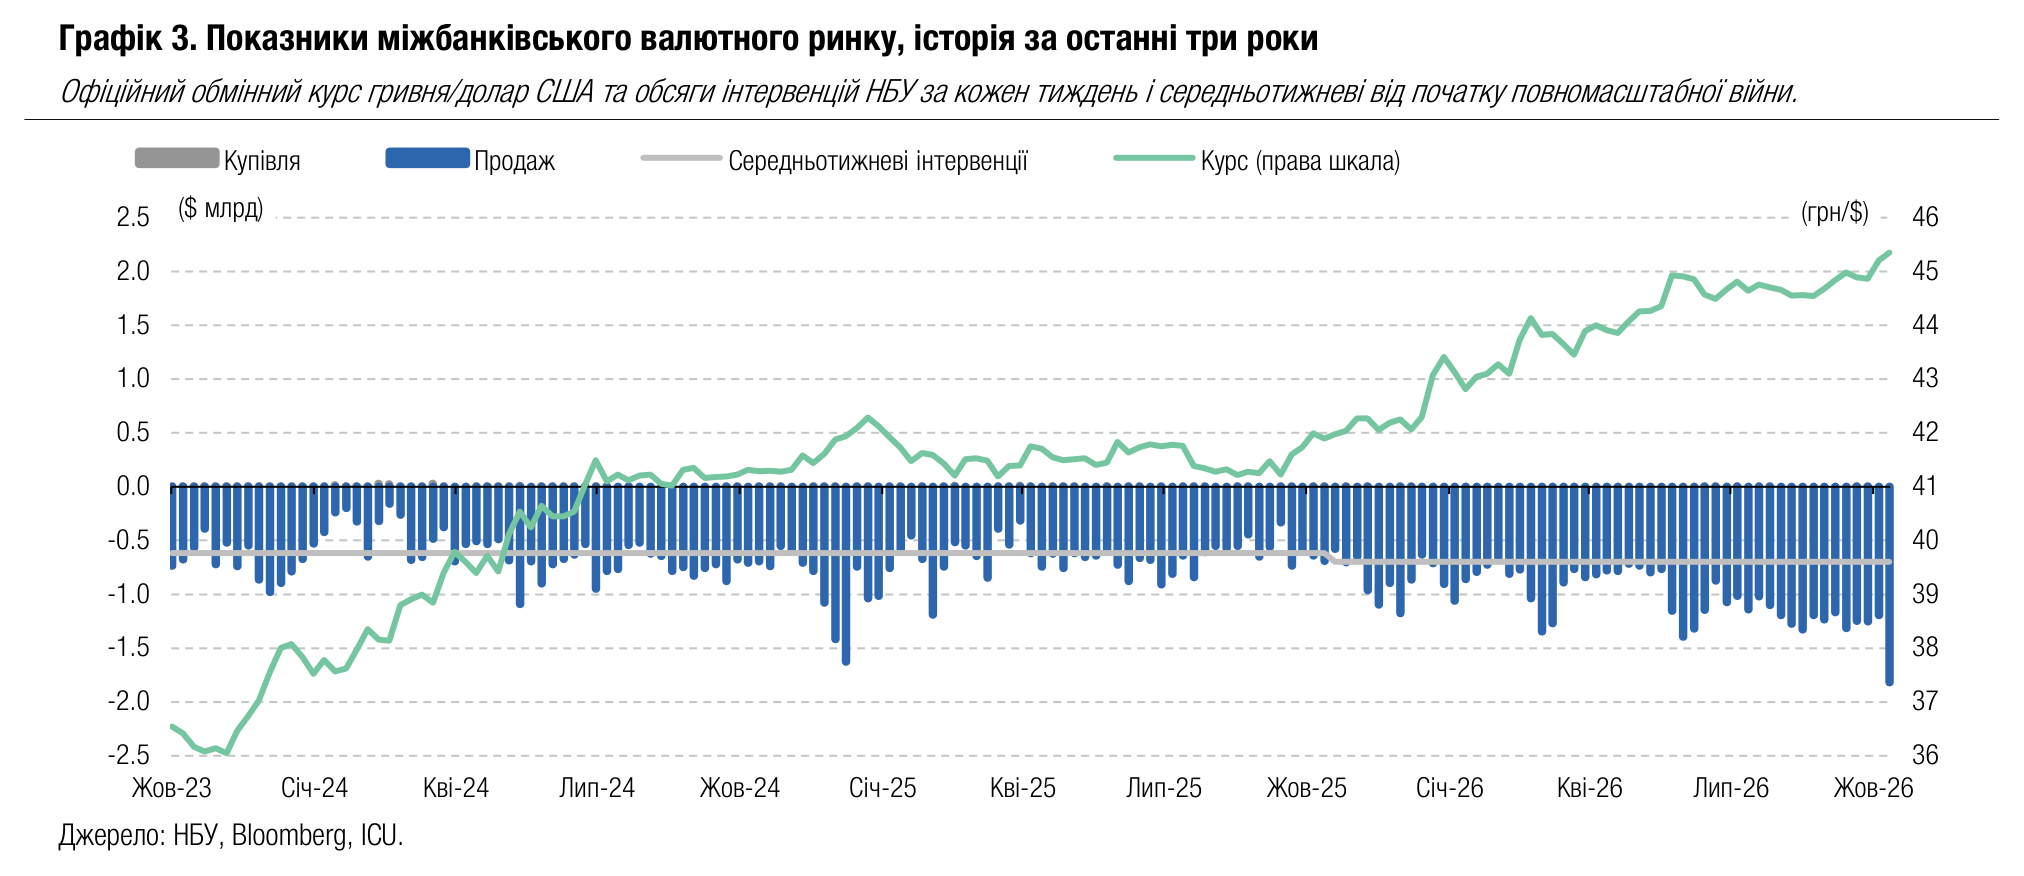
Погляд ICU: Національний банк у перші тижні жовтня не поспішав з ослабленням курсу гривні та дозволяв коливання курсу як в один, так і в інший бік, лише зрідка перетинаючи рівень 45 грн/$. Однак збільшення минулого тижня чистої купівлі валюти як юрособами (найімовірніше, через імпорт компонентів для вітчизняної зброї, що закуповується за програмою USL), так і населенням змусило НБУ переглядати свої підходи до курсоутворення. Хоча НБУ пояснює посилення інтервенцій зростанням бюджетних видатків, на нашу думку, різке послаблення гривні було зумовлене нервозністю на ринку, що спровокувало додаткову хвилю попиту. Тож центральний банк змушений був різко наростити продаж валюти, щоб стримати девальвацію. Ми вважаємо, що НБУ й далі не готовий до різкої девальвації і навряд чи дозволить вартості долара США зрости значно вище рівнів, які ми спостерігали минулого тижня.
Макроекономіка
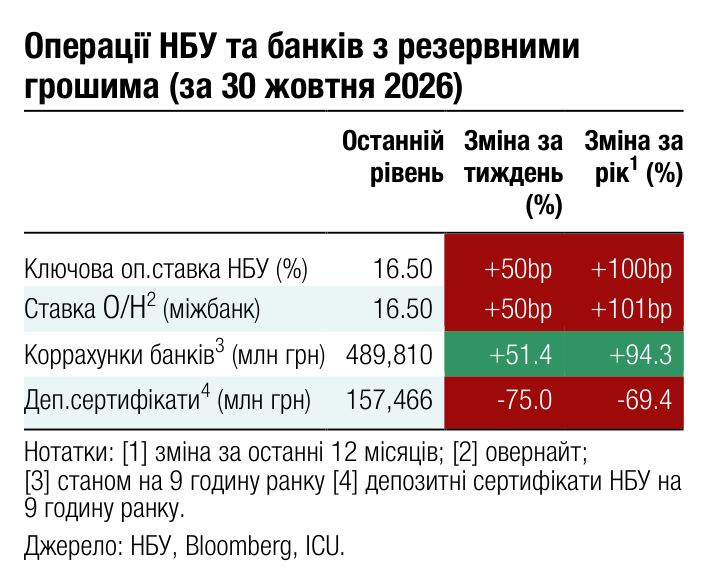
НБУ підвищив облікову ставку до 16.5%
Регулятор підвищив облікову ставку на 0.5 п.п. до 16.5% втретє поспіль з огляду на суттєве посилення цінового тиску та погіршення інфляційних очікувань і тепер очікує утримувати ставку на цьому рівні до II кварталу 2027 року.
У вересні інфляція пришвидшилася до 10.0% р/р, а базова — до 8.8% р/р, помітно перевищивши липневий прогноз НБУ. Основними чинниками стали подорожчання пального на тлі війни на Близькому Сході та посилення російських атак на логістичну інфраструктуру. Інфляційні очікування банків та аналітиків відчутно погіршилися. НБУ підвищив прогноз інфляції на 2026 рік до 12.5% та очікує її сповільнення до 7.3% у 2027 році. Прогноз реального ВВП на 2026 рік знижено до -0.4%: від'ємний внесок російських повітряних атак оцінено в 1.9 п.п. Водночас припущення щодо зовнішнього фінансування — близько $50 млрд прямої бюджетної підтримки цього року та $52 млрд у 2027 році — дадуть змогу утримувати міжнародні резерви на рівні понад $62 млрд .
Погляд ICU: Ми вважаємо рівень 16.5% піком циклу посилення монетарної політики. Водночас, оскільки інфляція досягне піку лише на зламі років, а гривня знову перебуває під тиском, ми очікуємо, що НБУ утримуватиме ставку незмінною впродовж 1п27 і розпочне її зниження в липні 2027 року, а не у квітні, як передбачає його прогноз. Ще одне підвищення на 0.5 п.п. у грудні чи січні можливе, якщо інфляція перевищить прогноз, тиск на валютному ринку збережеться або надходження близько $30 млрд фінансування, які ще очікуються цього року, затримаються.
Дефіцит зовнішньої торгівлі б’є історичні рекорди
Дефіцит зовнішньої торгівлі продовжив погіршуватися протягом вересня та сягнув рекордного значення $7.0 млрд ($54 млрд) через стрімке зростання імпорту зброї та складових для її виробництва. Усе ж дефіцит торгівлі значною мірою було компенсовано припливами бюджетних грантів. Дефіцит зовнішньої торгівлі товарами продовжив розширюватися протягом вересня попри те, що показники експорту дещо покращилися, – спад склав лише 7% р/р порівняно з 19% у серпні. Таке покращення відбулося завдяки налагодженню нових альтернативних шляхів для експорту зернових з України. Водночас імпорт зріс на 18% р/р у вересні (+17% за 9м26) значною мірою через імпорт зброї та компонентів для її внутрішнього виробництва. Компенсаційним фактором було надходження оборонної складової кредиту підтримки України (USL) обсягом $3.8 млрд. Загалом же від початку року отримання міжнародної допомоги, у якій переважають умовні позики, дало можливість втримати дефіцит поточного рахунку на рівні $17.0 млрд порівняно з $23.2 млрд за 9м25.
У частині фінансового рахунку не спостерігалося жодних помітних змін – чисті припливи приватного капіталу були додатними, але вирішальну роль у формуванні профіциту відіграло надходження кредиту уряду обсягом $1.0 млрд. За 9м26 за фінансовим рахунком зафіксовано профіцит $6.6 млрд – це майже повністю результат надходження пільгових кредитів від міжнародних партнерів. Сукупний баланс поточного та фінансового рахунків за 9м26 був негативним, тож резерви НБУ за цей період скоротилися на 18% до $47.1 млрд.
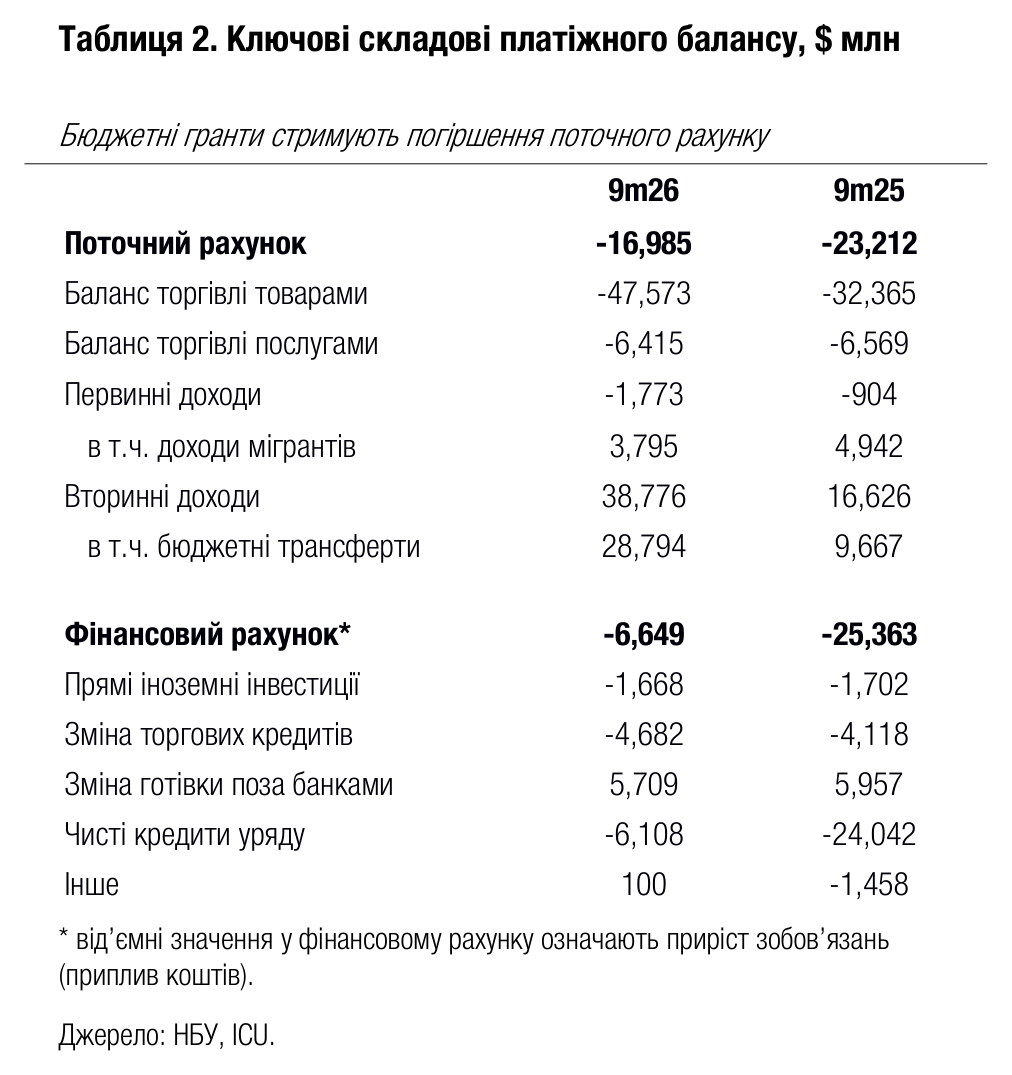
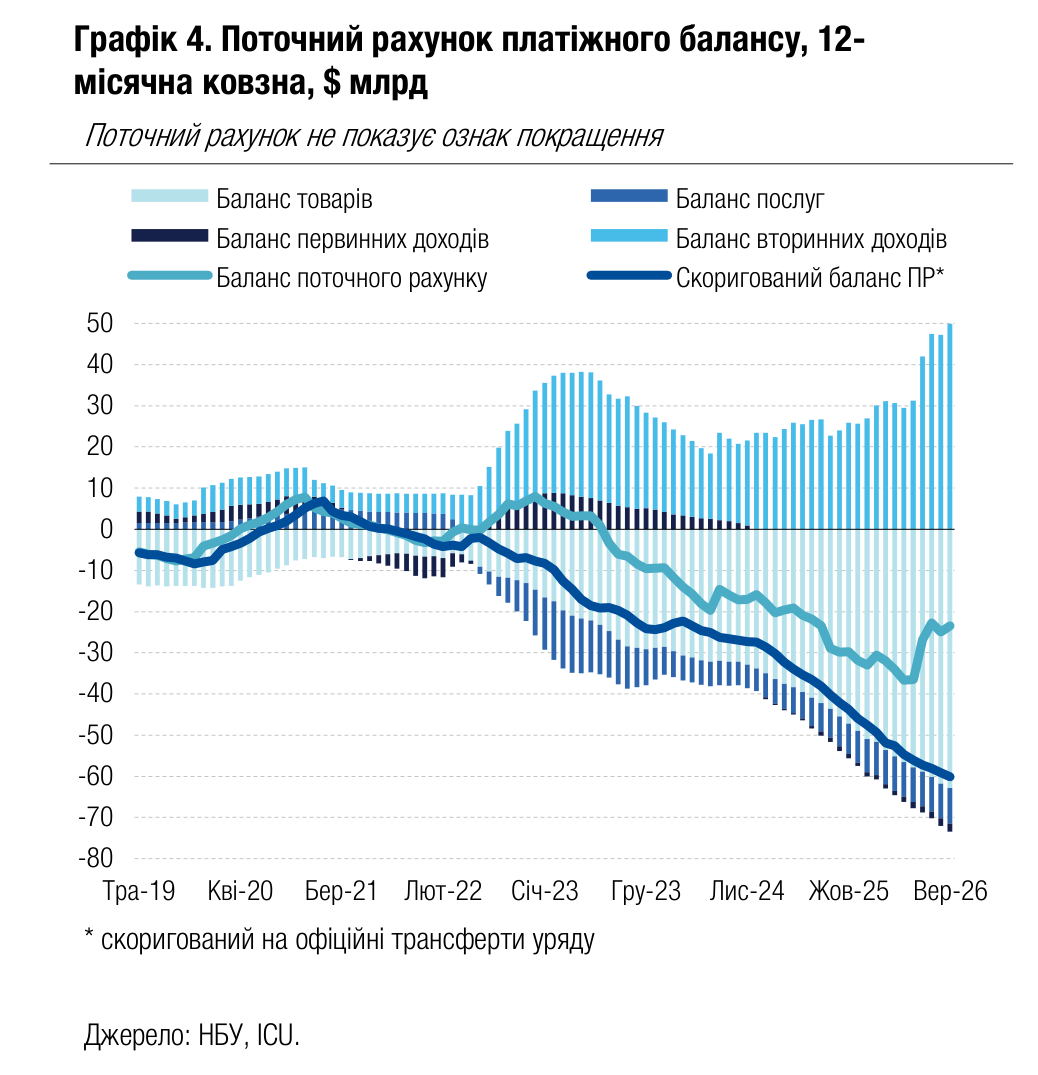
Погляд ICU: Тривале погіршення дефіциту зовнішньої торгівлі – це сигнал, що насторожує. Однак варто пам’ятати, що його зростання переважно обумовлене збільшенням імпорту зброї та складових для її вітчизняного виробництва. Велика частина зброї, що раніше безоплатно надавалася союзниками, тепер закуповується Україною за кошти, виділені в рамках USL. Водночас експорт скоротився через логістичні ускладнення після руйнування чорноморської портової інфраструктури. Тож, очікувано, дефіцит зовнішньої торгівлі може цьогоріч сягнути 35% ВВП. Усе ж, за нашими оцінками, надходжень зовнішньої фінансової допомоги буде достатньо для того, щоб перекрити цей дефіцит зовнішньої торгівлі та повернути рівень резервів НБУ до $60 млрд наприкінці року.