
Огляд міжнародних ринків
ФРС підвищує ставки й надсилає «яструбині» сигнали
Підвищення ставок не стало для ринків сюрпризом. Водночас жорстка риторика ФРС і її голови Кевіна Уорша спричинили нову хвилю песимізму на ринках акцій та облігацій.
ФРС підвищила ставки на 25 б.п. до 3.75%-4.00%, за що проголосували всі дванадцять членів Федерального комітету з операцій на відкритому ринку. Це стало першим підвищенням ставки з 2023 р. і було широко очікувано ринками. Як було зазначено в заяві ФРС, інфляція залишається високою, тож рішення підвищити ставку є необхідним кроком для повернення інфляції до цільової позначки 2%. Переважна більшість членів комітету очікує на ще одне підвищення ставок на щонайменш 25 б.п. до кінця року. Уорш у свою чергу вкотре зазначив, що літні дані свідчили про високу інфляцію і дуже сильний ринок зайнятості, і натякнув, що навіть нинішнє підвищення ще не робить фінансові умови достатніми для стримування інфляції.
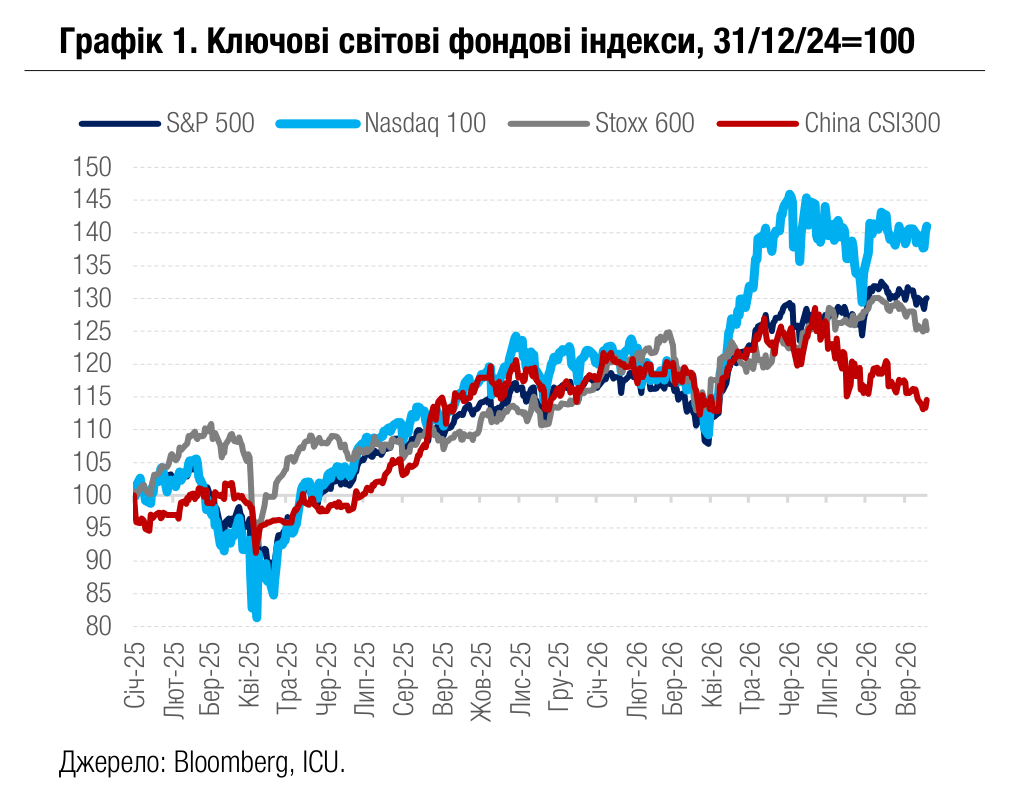
Зростання цін на нафту було ще одним фактором тиску на ринки акцій та облігацій: провідна саудівська нафтовидобувна компанія Saudi Aramco минулого тижня повідомила декільком своїм європейським клієнтам про неможливість постачань їм нафти в жовтні. Утім новини про нарощування Саудівською Аравією обсягів транспортування нафти альтернативними шляхами дещо вгамували страхи дефіциту на нафтовому ринку. За підсумками тижня ціни на нафту знизились на 1% до $104 за барель марки Brent. Це також сприяло деякому відновленню котирувань акцій, особливо в секторі високих технологій. За тиждень орієнтований на техносектор індекс Nasdaq 100 підріс на 0.9%. Водночас індекс S&P 500 знизився на 0.1%, а європейський Stoxx 600 на 0.6%.
На тлі «яструбиних» сигналів ФРС тривало зростання дохідностей суверенних облігацій розвинених країн. Дохідності десятирічних казначейських облігацій США за тиждень додали 3 б.п. до майже 5.00%, а дворічних – 12 б.п. до 4.74%. Дохідності десятирічних німецьких бундів зросли на 2 б.п. до 3.52%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, втратив за тиждень 0.2%.
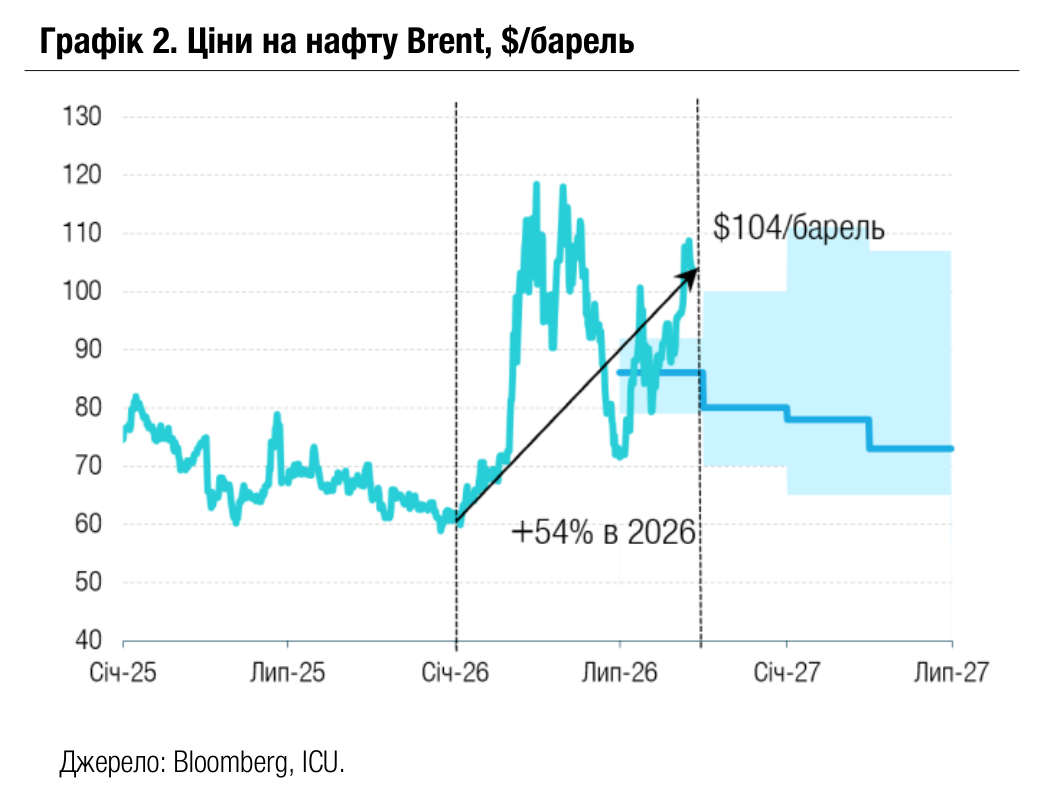
Погляд ICU: Світовий ринок нафти й пального залишається під загрозою тривалого дефіциту, що може сприяти поновленому зростанню цін на енергоносії. Це зростання у свою чергу може невдовзі поширитись на ціни на аграрну продукцію, харчові продукти, транспортування та інші товари й послуги, таким чином прискорюючи загальну інфляцію та її базову складову. Відтак подальше підвищення ставок ФРС та інших центральних банків є високоймовірним. Це підтримає дохідності облігацій на високому рівні й може спричинити значну волатильність на ринках акцій.
Ринки державних облігацій
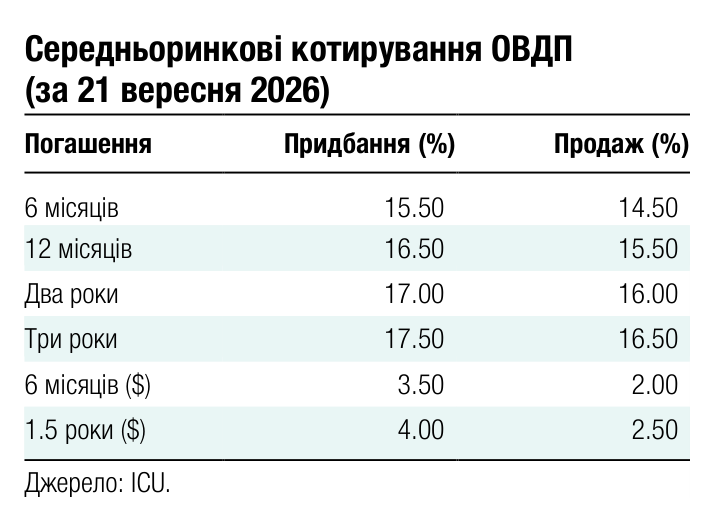
Ринок оцінює наслідки підвищення облікової ставки
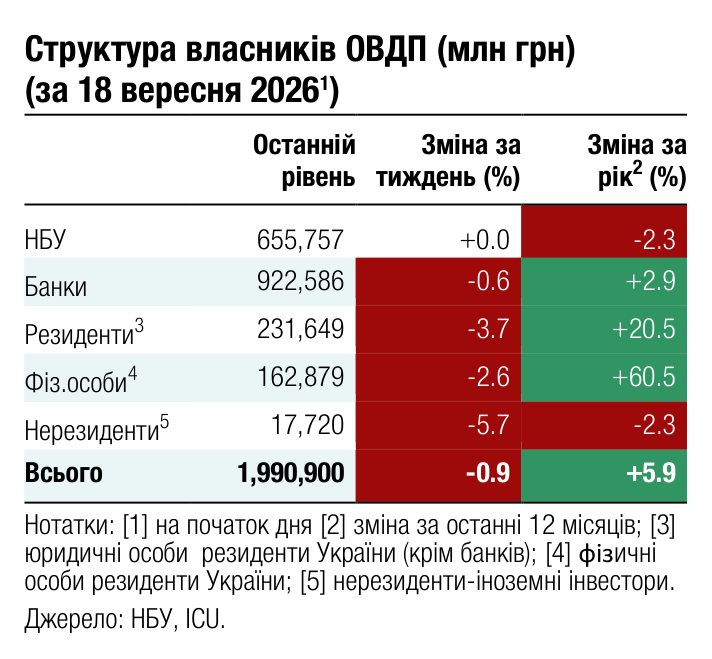
Торгівля ОВДП у попередні два тижні суттєво сповільнилася, адже інвестори очікували рішення НБУ щодо облікової ставки, а тепер спостерігають за реакцією Мінфіну на її підвищення.
У попередні два тижні обсяг торгів гривневими ОВДП впав до 11 млрд грн на тиждень, що майже на третину менше від цьогорічних середньотижневих обсягів. З урахуванням угод з валютними облігаціями загальний обсяг торгів ОВДП склав 11.5 млрд грн, що на 3 млрд грн вище від цьогорічного мінімуму наприкінці квітня, в тиждень перегляду Нацбанком облікової ставки.
Окрім того, частка коротких облігацій із погашенням менш ніж через рік зросла до 65%, тоді як ще кілька тижнів тому вона не перевищувала 50%. Частка валютних ОВДП у загальному обсязі торгів не перевищує 5% вже десять тижнів поспіль – частково це наслідок відсутності розміщень валютних облігацій із початку липня.
За поточним бюджетним планом Мінфіну до кінця року залишилося залучити менш ніж 78 млрд грн. Із цього обсягу 35 млрд грн ОВДП, вочевидь, буде розміщено для обміну старих резервних облігацій із погашенням у жовтні та листопаді. Тож через звичайні та військові ОВДП Мінфіну залишиться залучити трошки більш ніж 40 млрд грн, або в середньому 3 млрд грн на тиждень, що відповідає темпам запозичень у серпні цього року.
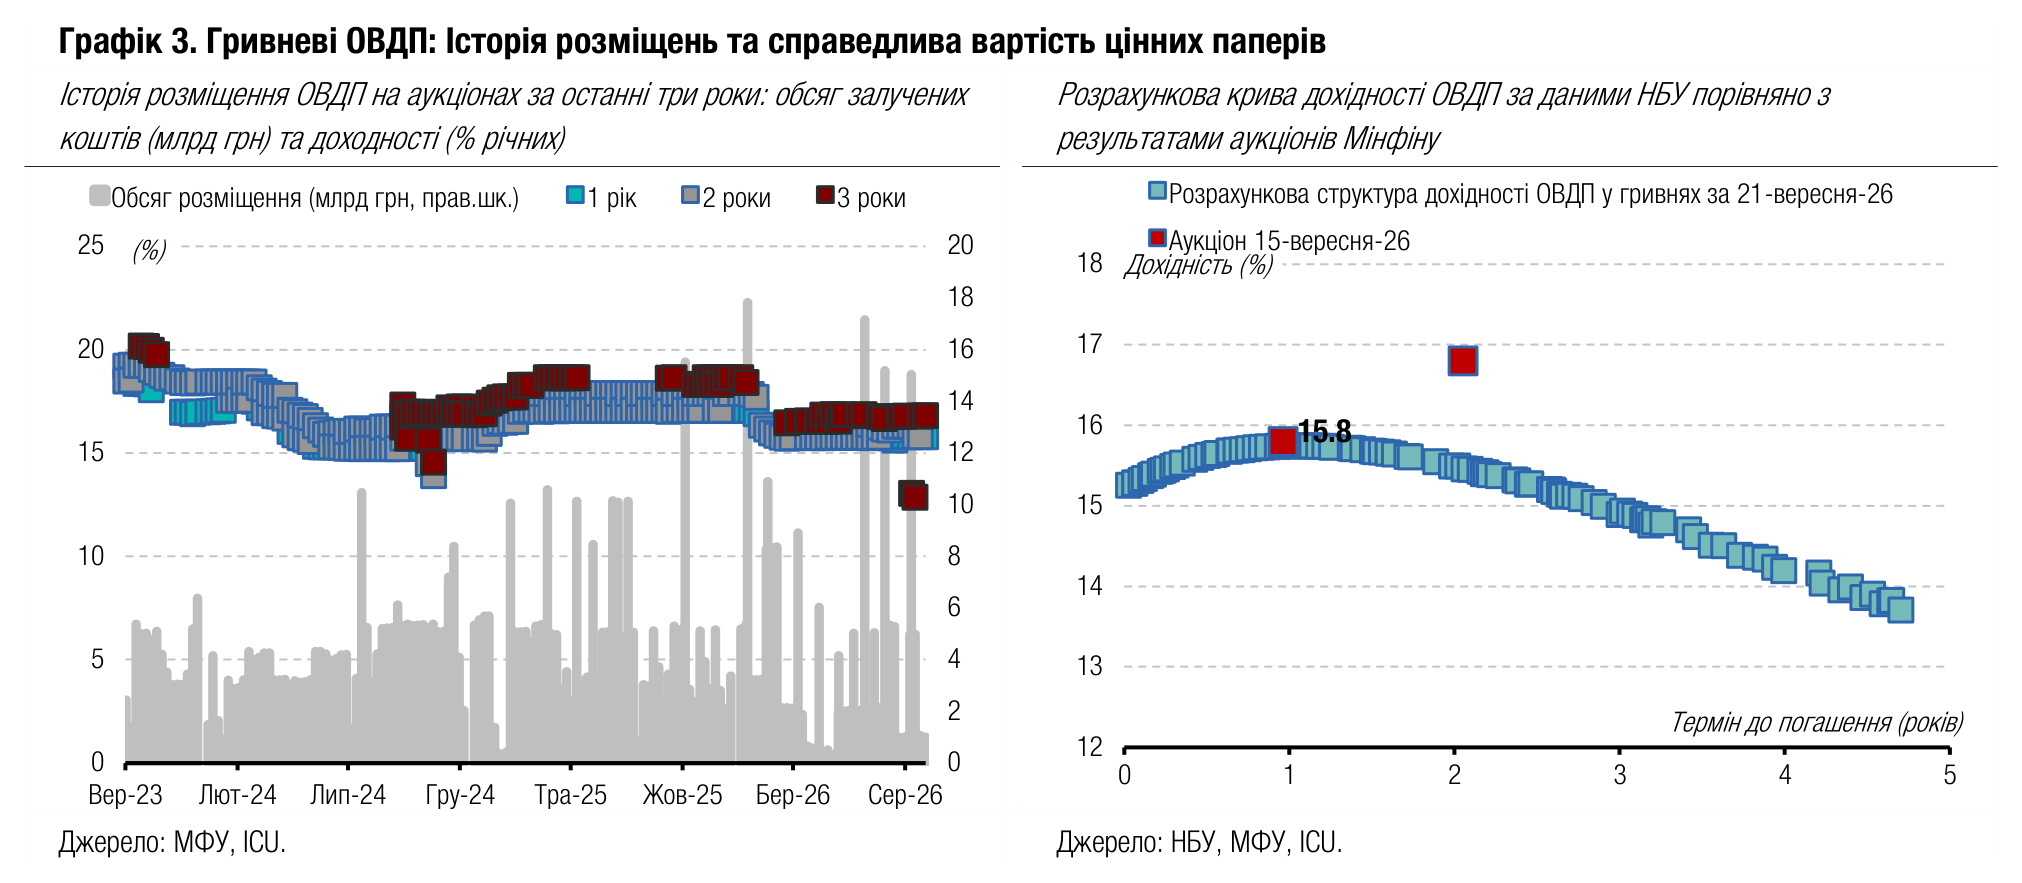
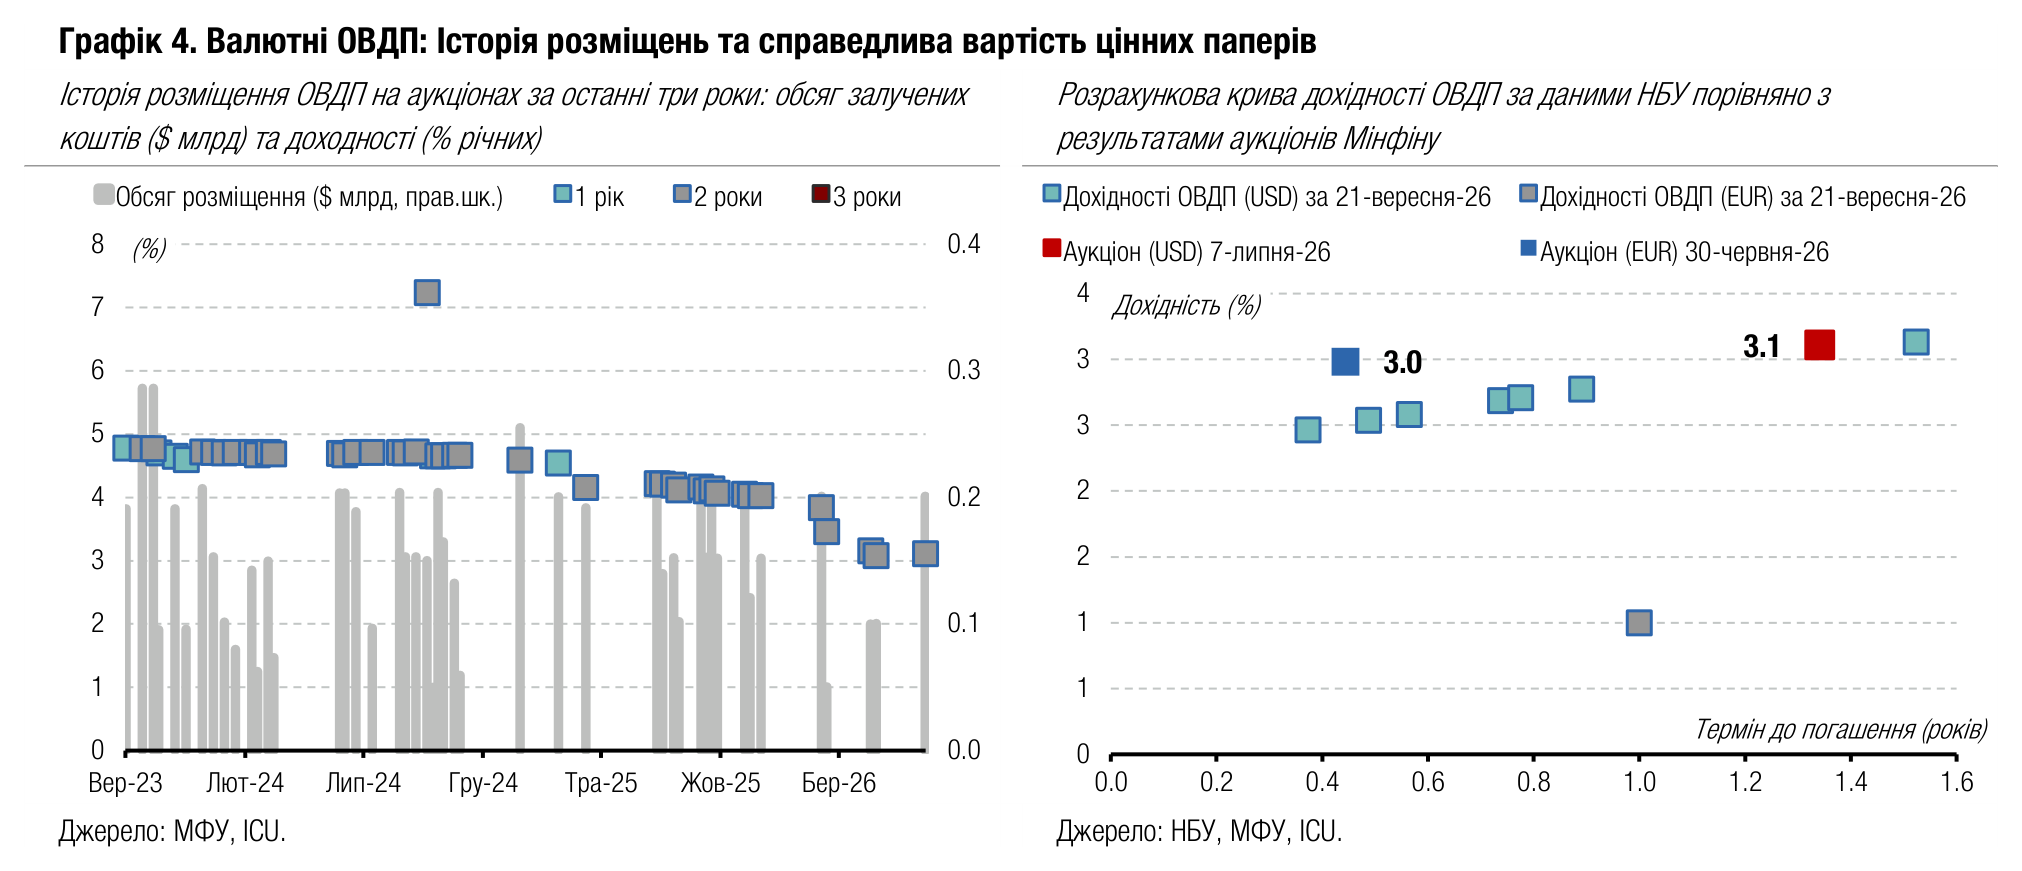
Погляд ICU: З огляду на поточну незначну потребу в запозиченнях, ми не очікуємо, що Мінфін одразу відреагує на підвищення Національним банком облікової ставки ще на 50 б.п. до 16%. Найімовірніше, міністерство спробує зберегти поточний рівень дохідностей, адже намагається розміщувати переважно довші ОВДП, для ціноутворення яких має значення не лише поточна облікова ставка, але і її очікуваний рівень у наступних роках. Лише в разі суттєвого підвищення плану внутрішніх запозичень у 4кв26 Мінфін може відреагувати підвищенням дохідностей гривневих ОВДП ближче до кінця року.
Кабмін затвердив стратегію управління держборгом
Нещодавно уряд затвердив середньострокову стратегію управління держборгом на наступні три роки. Ключовими її складовими є зменшення зовнішніх запозичень та розвиток внутрішнього ринку капіталу.
Стратегія управління держборгом передбачає, що у 2028-29 роках уряд прагнутиме профінансувати непокриту потребу у коштах переважно за рахунок зовнішніх грантових, а не позичкових коштів. Тож кредити з зовнішніх джерел будуть зменшуватися.
Обсяг ОВДП в обігу планується підтримувати на незмінному рівні. Внутрішні запозичення здійснюватимуться виключно для заміни паперів, що погашаються. Усе ж збільшення запозичень може знадобитися в разі виникнення додаткових потреб для покриття видатків сектору безпеки й оборони. Відповідно до документу, не планується розміщення короткострокових (до одного року) державних облігацій, фокус буде на паперах з терміном обігу 2-4 роки. При цьому Мінфін продовжить розміщення облігацій, які банки використовують для покриття частини обов'язкових резервів. Окрім того, стратегія передбачає збільшення частки нерезидентів на ринку ОВДП після послаблення НБУ валютних обмежень. Також уряд продовжить популяризувати облігації серед роздрібних інвесторів як альтернативу банківським депозитам.
Передбачається, що емісійного фінансування вдасться уникнути, тобто НБУ не буде купувати ОВДП у портфель, як це практикувалося у 2022 році. З іншого боку, Мінфін також прагне мати можливість обміняти облігації у власності НБУ на нові ОВДП на умовах, погоджених із Національним банком України. Такий обмін може стосуватися облігацій, прив’язаних до індексу споживчих цін та облікової ставки НБУ.
Погляд ICU: Прийнятий урядом документ є узагальненням планів Мінфіну на найближчі роки та формує розуміння ключових шляхів управління боргом і перспектив його розвитку. Закріплено пріоритетність зовнішнього грантового фінансування. Попри відсутність планів збільшувати обсяг ОВДП в обігу в базовому сценарії, уряд чітко дає зрозуміти, що розраховує на зростання ролі населення в купівлі нових ОВДП.
Валютний ринок
НБУ залишає інтервенції високими
Минулого тижня НБУ незначно підвищив обсяг інтервенцій, проте дозволив курсу гривні дещо послабшати.
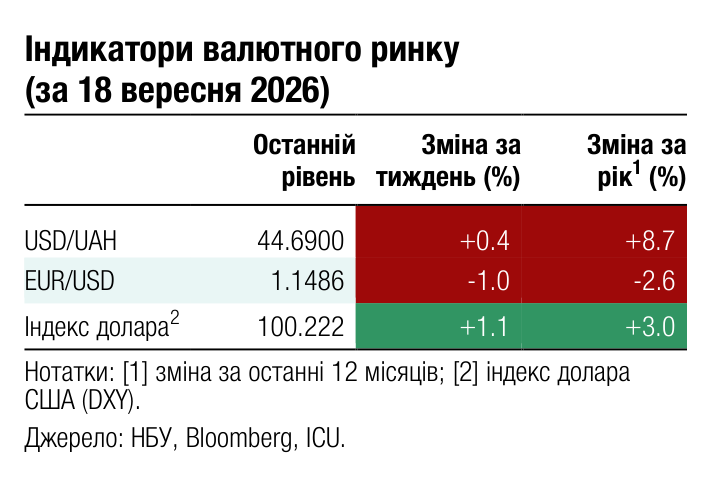
Дефіцит валюти на ринку залишився майже незмінним – $0.8 млрд за чотири робочі дні, де майже чверть становить чиста купівля валюти в роздрібному сегменті. Водночас НБУ не став далі тримати курс нижче від 44.6 грн/$ і за підсумками тижня дещо збільшив вартість долара США до 44.7 грн/$. При цьому обсяг інтервенцій залишився практично незмінним і склав $1.2 млрд.
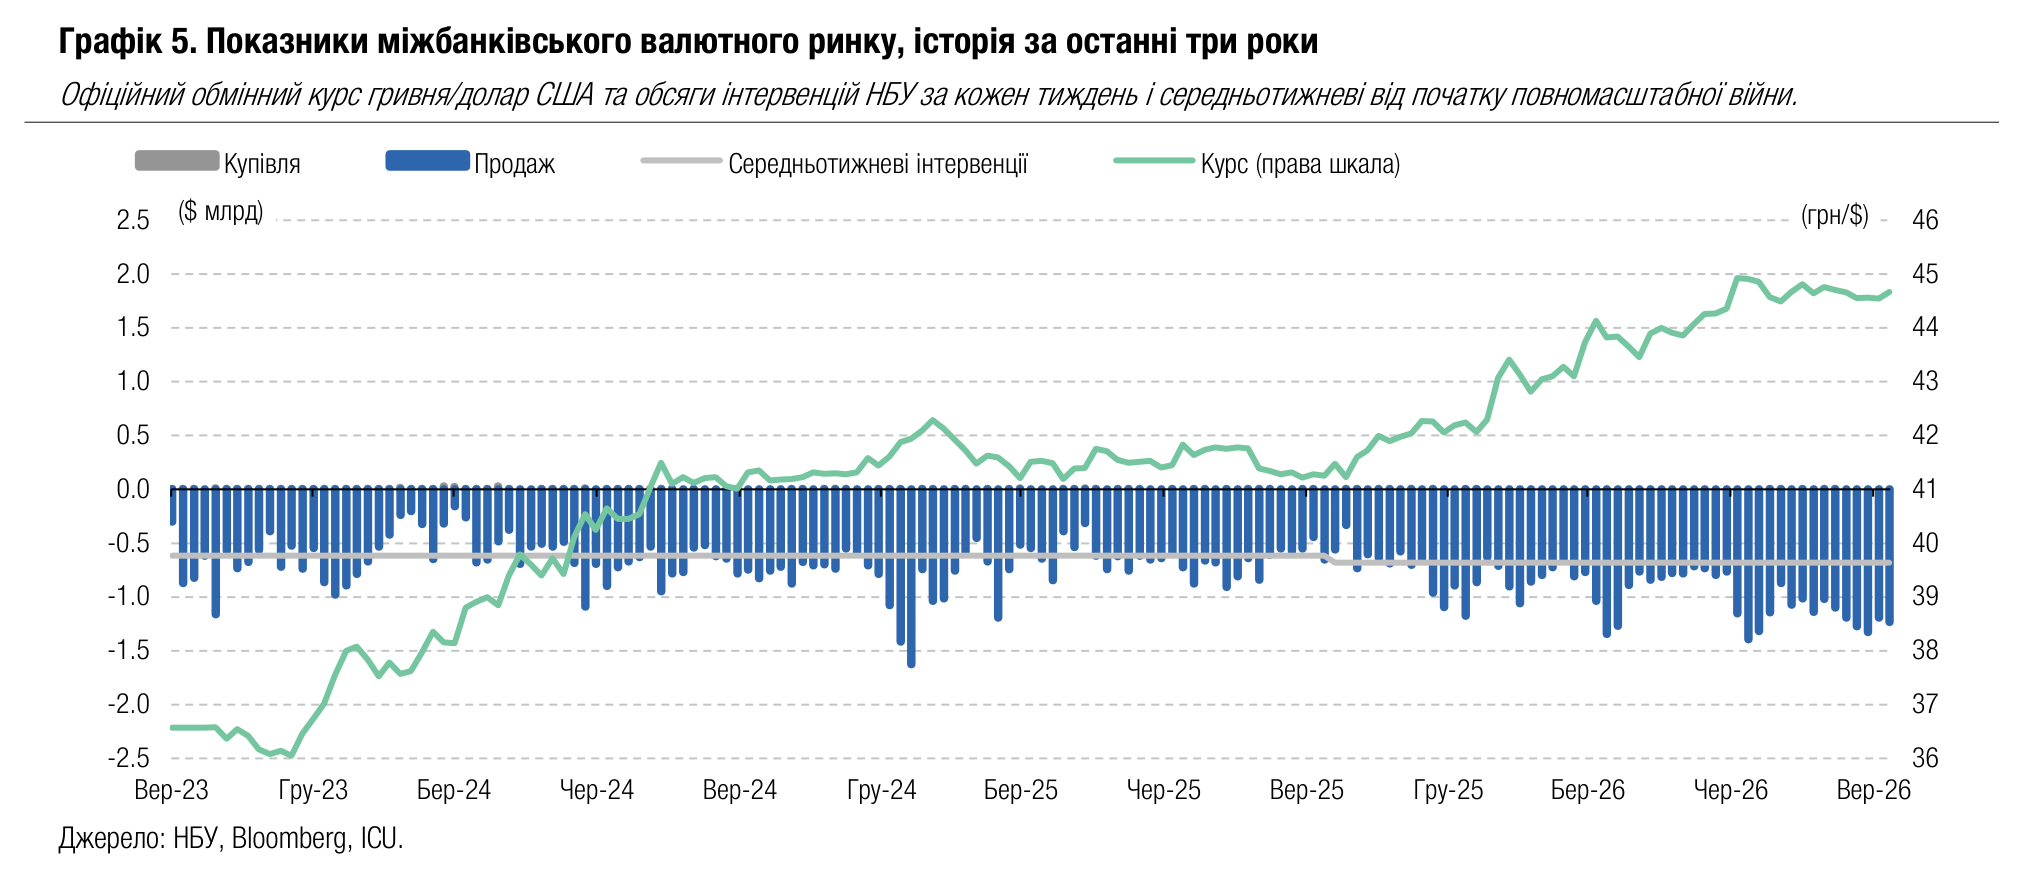
Погляд ICU: Національний банк, схоже, вирішив знову нагадати про гнучкість курсу і дозволив гривні трошки послабшати, майже не змінюючи обсяги продажу валюти. Ми очікуємо, що НБУ й надалі буде без обмежень задовольняти весь надлишковий попит на валюту, корелюючи обсяги інтервенцій з поступовим подорожчанням долара США. Тож не допускаючи різкої девальвації гривні, НБУ буде рухатися до кінця року, за нашими прогнозами, до рівня 45.8 грн/$.
Макроекономіка
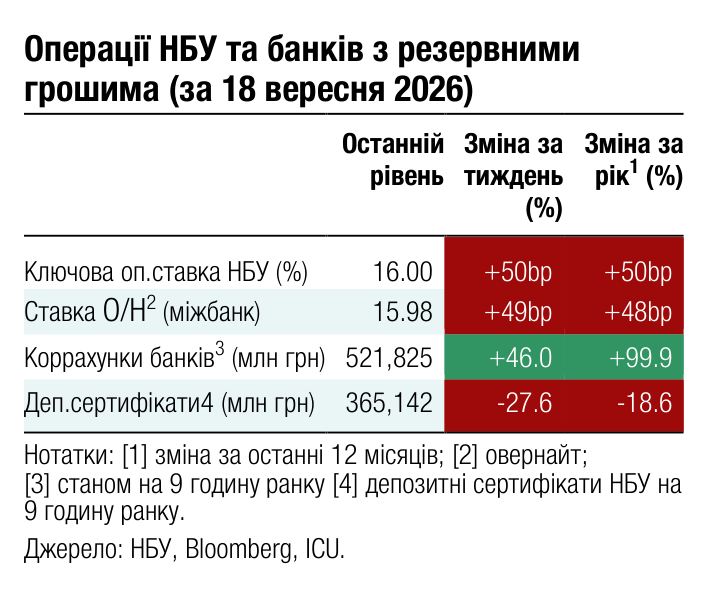
НБУ підвищив облікову ставку до 16%
Регулятор підвищив облікову ставку на 0.5 п.п. до 16.0% удруге поспіль з огляду на стійкий фундаментальний ціновий тиск, вторинні ефекти від шоків пропозиції та посилення середньострокових інфляційних ризиків.
Інфляція в серпні пришвидшилася до 8.1% р/р, дещо перевищивши траєкторію липневого прогнозу НБУ. Основними чинниками стали відчутніше за очікуване подорожчання пального на тлі ескалації війни на Близькому Сході та швидше зростання окремих адміністративних тарифів, пов'язане з російськими атаками на критичну інфраструктуру. Базова інфляція залишалася високою, підживлювана зростанням виробничих витрат бізнесу на електроенергію, логістику та оплату праці, тоді як заробітні плати продовжували швидко зростати, а інфляційні очікування залишалися підвищеними.
НБУ зазначив, що найближчими місяцями інфляція може бути дещо вищою, ніж передбачалося раніше. Від часу липневого засідання зросли ризики, пов'язані з війною на Близькому Сході, насамперед через вищі ціни на нафту. Регулятор також вказав на менші за очікувані обсяги зовнішнього фінансування в липні–серпні, через що фіскальна політика була стриманішою, а міжнародні резерви знизилися.
Погляд ICU: Попри підвищені ризики, реальна облікова ставка перебуває у впевнено додатній зоні і, за нашими оцінками, залишатиметься вищою за 6% упродовж наступних 12 місяців. Ми бачимо проінфляційні ризики з боку цін на нафту, продовження російських атак на інфраструктуру та більшої готовності НБУ допускати послаблення гривні наступного року. З огляду на вже глибоко додатні реальні ставки, вважаємо, що цикл посилення близький до піку, і очікуємо, що на засіданні 29 жовтня регулятор збереже ставку незмінною, якщо ці ризики суттєво не посиляться.