
Огляд міжнародних ринків
Техносектор рухає акції вгору, попри розпродажі облігацій
Минулого тижня новий сплеск оптимізму навколо ШІ підтримав ринки акцій, тоді як проблеми держборгу США й очікування вищих ставок тиснули на вартість облігацій.
Новини про створення компанією Meta Platforms нового застосунку з ШІ, під назвою Muse AI, підняли ціну акцій компанії за тиждень на 2.5%. Застосунок дозволяє користувачам створювати під свої потреби програми-агенти, які можуть обробляти інформацію на вебресурсах. Минулого тижня Muse AI очолив перелік продуктів, які найбільше завантажувалися споживачами на ресурсі US Apple App Store. Новини спричинили черговий сплеск ажіотажу й на інші акції сектору, особливо акції виробників мікросхем. Зокрема, ринкова капіталізація компанії Advanced Micro Devices зросла за тиждень на 3.9% і сягнула рекордної позначки понад $1 трлн. Допомогло цьому також і рішення компанії підвищити ціни на низку своїх продуктів на 10% – ознака сильного контролю ринку й підвищеного попиту. За підсумками тижня орієнтований на техносектор індекс Nasdaq 100 зріс на 3.3%, значно випередивши S&P 500 (+1.2%).
Водночас настрої на ринках облігацій знову погіршувались. Одним із каталізаторів стали слабкі результати аукціонів п’ятирічних і семирічних казначейських облігацій США. Також укріплювались очікування подальшого росту ставок ФРС. Цьому, зокрема, сприяли публічні коментарі представників ФРС минулого тижня: всі вони вказували на необхідність приборкання інфляції й більш жорсткої політики центрального банку. Серед макроекономічних новин найбільшу увагу інвесторів привернули дані Purchasing Manager Index США у вересні, які зафіксували найвищу ділову активність із липня 2021 р. Зазвичай такі дані мають невеликий вплив на ринки, проте цього разу ознаки високої ділової активності ще більше укріпили очікування подальшого росту ставок ФРС. За тиждень дохідності десятирічних казначейських облігацій США підскочили на 16 б.п. до 5.16%, тоді як дохідності німецьких бундів із тим самим строком погашення піднялись на 8 б.п. до 3.60%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, впав за тиждень на 1.4%.
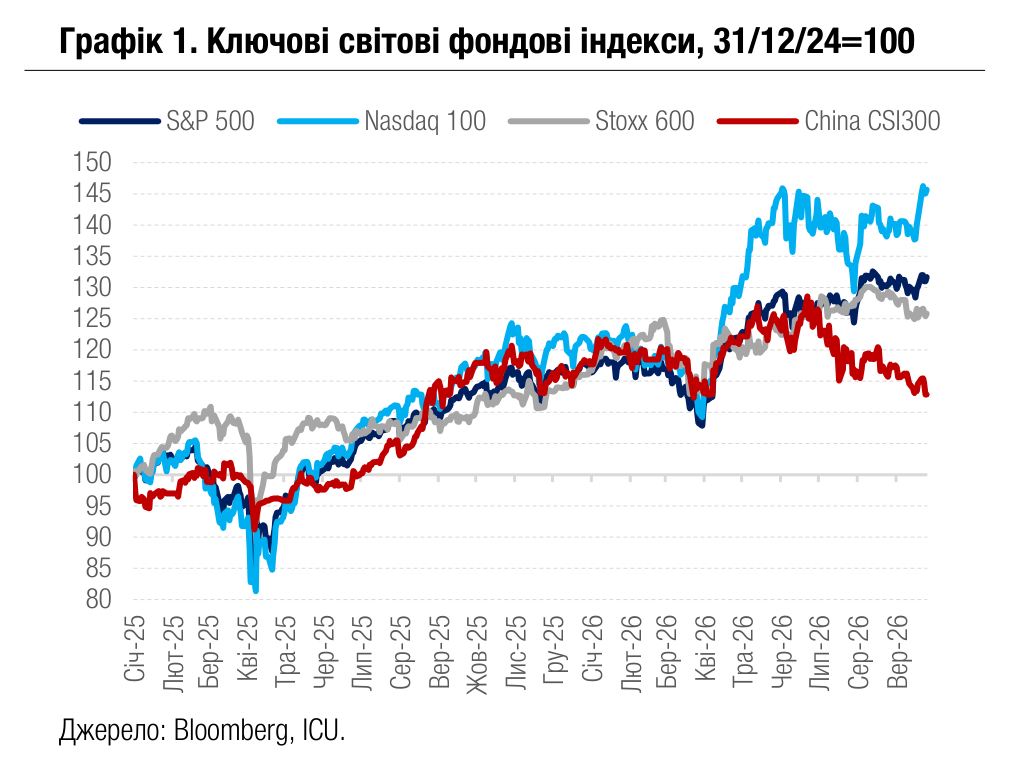
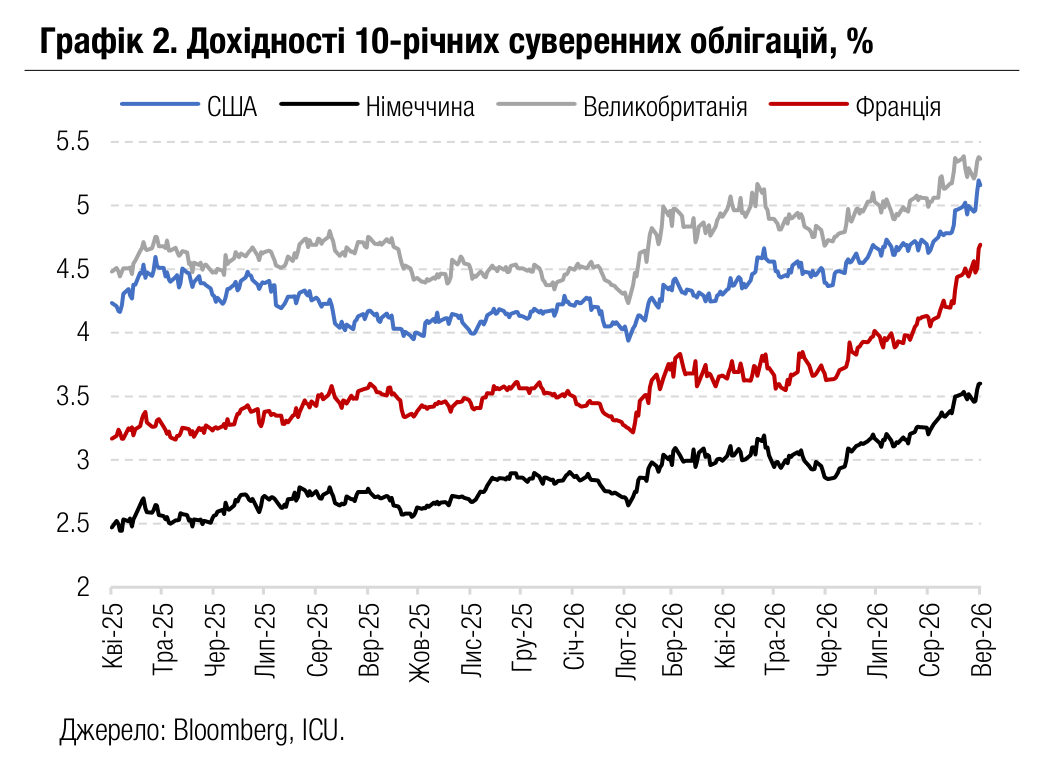
Погляд ICU: Загроза прискорення інфляції, стійка американська економіка, зростання дефіциту бюджету, активна емісія казначейських облігацій США, а також боргових інструментів провідних IT-компаній продовжать тиск на світові ринки облігацій. Високі дохідності облігацій у свою чергу послаблюють привабливість акцій та інших ризикових активів і створюють потенціал для посиленої ринкової волатильності в цілому.
Ринки державних облігацій
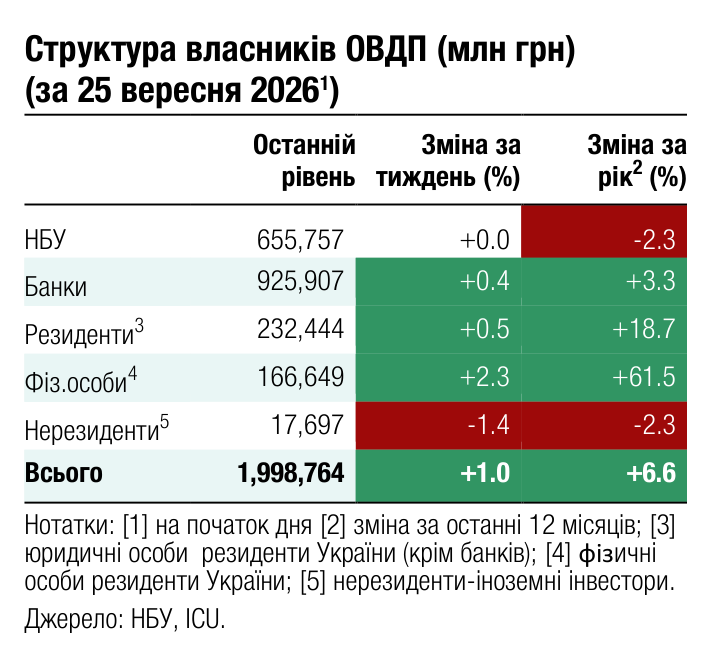
Мінфін не поступливий у ставках
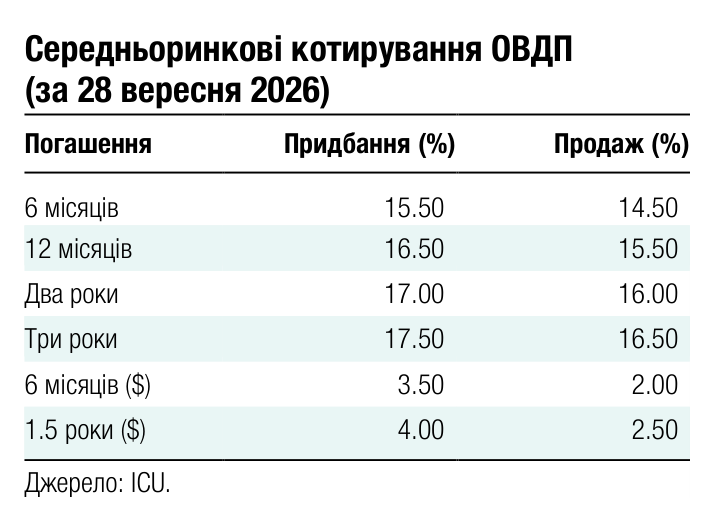
Минулого тижня відбувся перший аукціон із розміщення ОВДП після підвищення облікової ставки НБУ. Міністерство очікувано підтвердило свою позицію щодо незмінності дохідностей ОВДП.
Заявки на річні облігації перевищили пропозицію у 2.5 раза, тож проблем зі збереженням дохідностей на звичному рівні не виникало. Водночас за 2.5-річними паперами задля збереження максимальної ставки на рівні 16.10% Мінфін вирішив відхилити дві найбільші заявки й розмістив лише 283 млн грн облігацій. Значний попит на резервні облігації дозволив Мінфіну знизити й так не високу ставку відсікання за ними ще на 32 б.п до 12.18%. Більше деталей в огляді аукціону .
З урахуванням аукціону з обміну резервних облігацій у середу Мінфін розмістив за тиждень майже 19 млрд грн, що зменшило план запозичень на 4кв26 до 59 млрд грн. Із цього обсягу 20 млрд грн ОВДП припаде на резервні облігації, а через звичайні та військові ОВДП Мінфіну залишиться залучити трошки більш ніж 39 млрд грн.
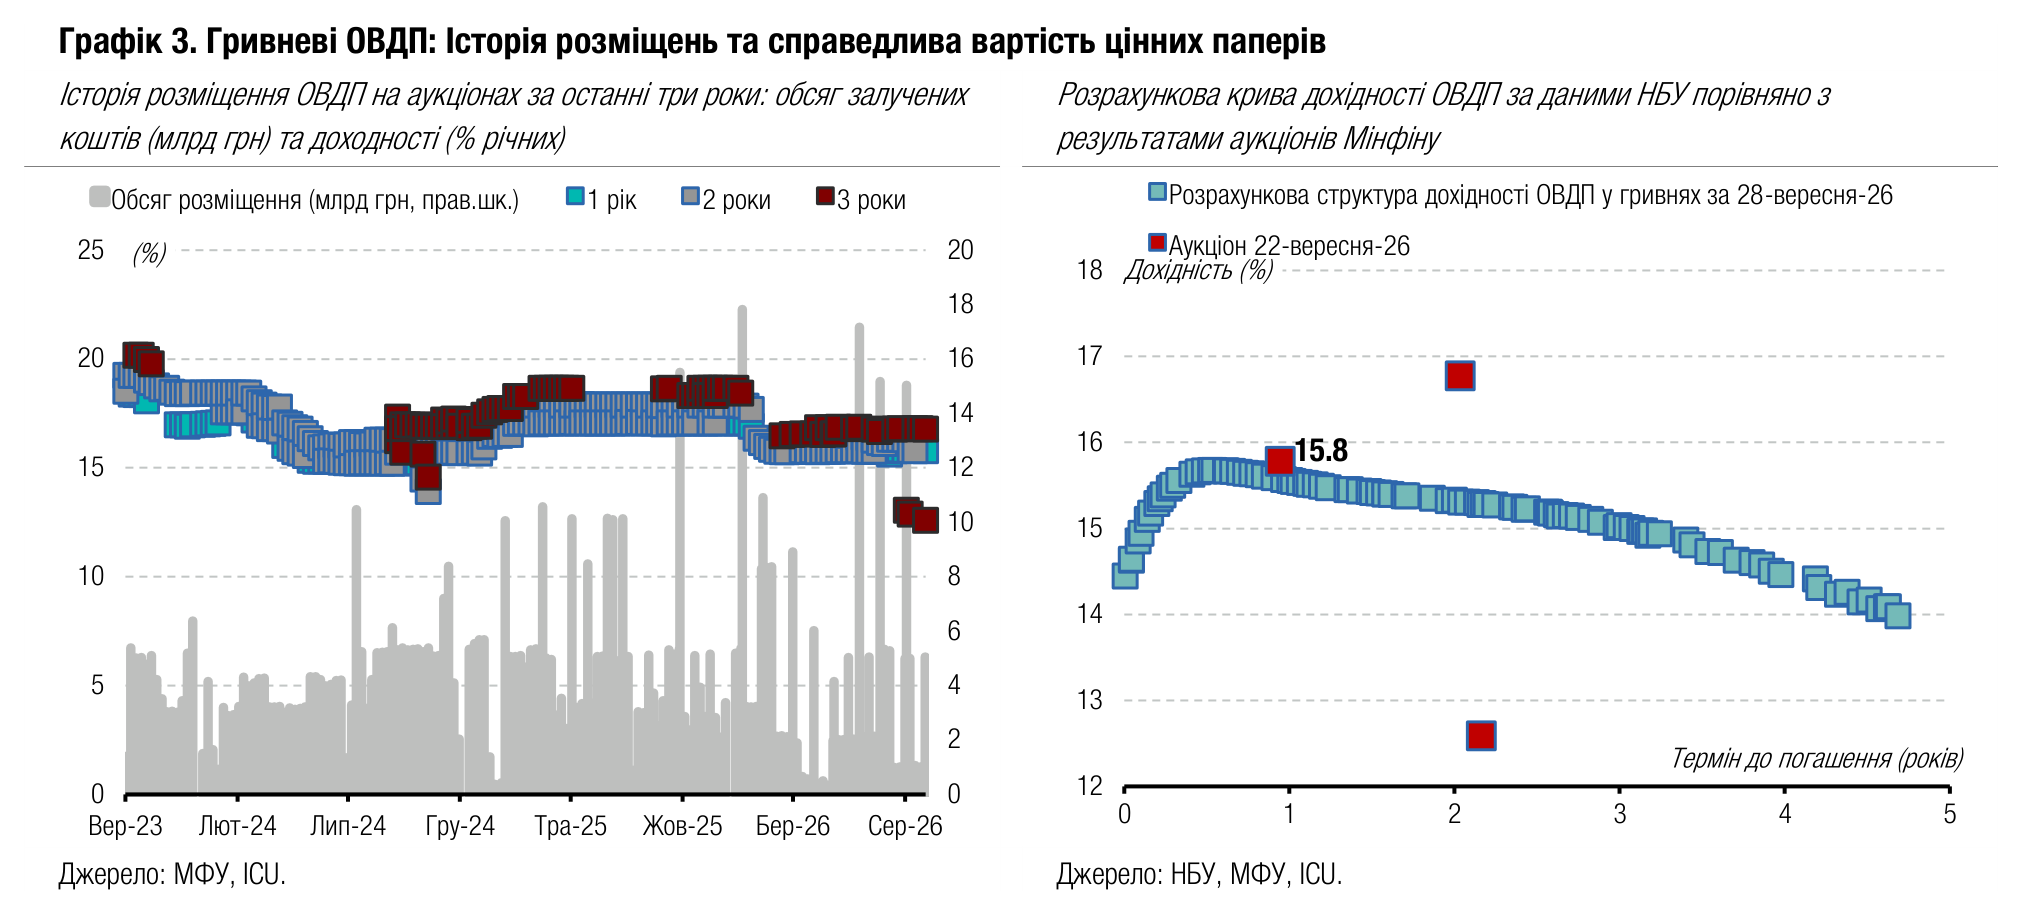
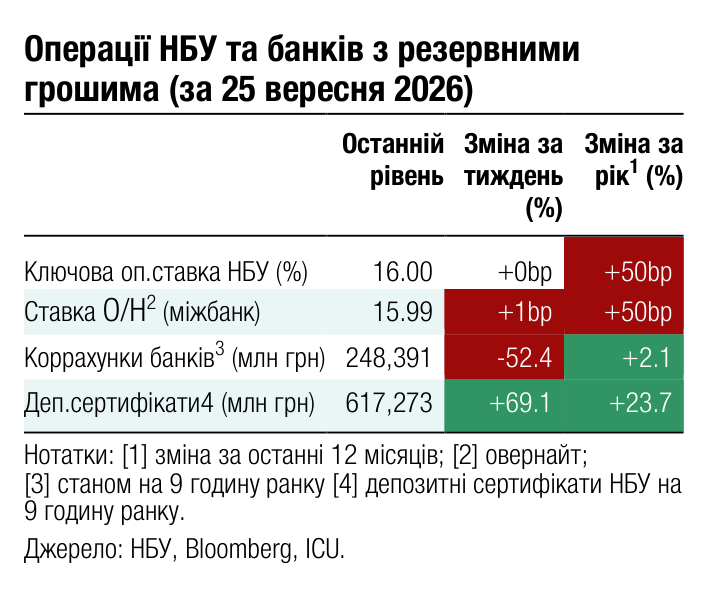
Погляд ICU: Міністерство фінансів очікувано залишилося на своїй позиції й практично не підвищило дохідності за ОВДП на первинному ринку попри те, що НБУ з липня сукупно підвищив облікову ставку вже на 100 б.п. до 16.0%. За поточними прогнозами НБУ, облікова ставка залишатиметься на цьому рівні найближчі сім місяців. Мінфін і надалі розміщує переважно довші ОВДП, для ціноутворення яких має значення не лише поточна облікова ставка, але і її очікуваний рівень у наступних роках. Ми не очікуємо змін у політиці Міністерства фінансів найближчим часом, особливо в разі, якщо план внутрішніх запозичень на 2026 рік переглядатися не буде. Однак у разі суттєвого підвищення плану внутрішніх запозичень у 4кв26 Мінфін стане поступливішим ближче до кінця року.
Єврооблігації під тиском глобального розпродажу
Українські єврооблігації опинилися під тиском зростання дохідностей боргових паперів на глобальних ринках, хоча й з місцевими особливостями.
Минулої середи розпочався глобальний розпродаж на ринках облігацій. Поштовхом стало значне підвищення дохідностей американських облігацій та боргових паперів низки розвинених європейських країн, що спровокувало й падіння цін на облігації країн, що розвиваються. Відповідно відреагували й українські єврооблігації. Лише за середу падіння склало понад 3% в середньому, а за окремими випусками – до 4%.
Однак у четвер інвестори в українські папери позитивно відреагували на новини з 81-ї сесії Генасамблеї ООН, де відбулася зустріч президентів США та України. Тож у четвер та п’ятницю українські єврооблігації подорожчали.
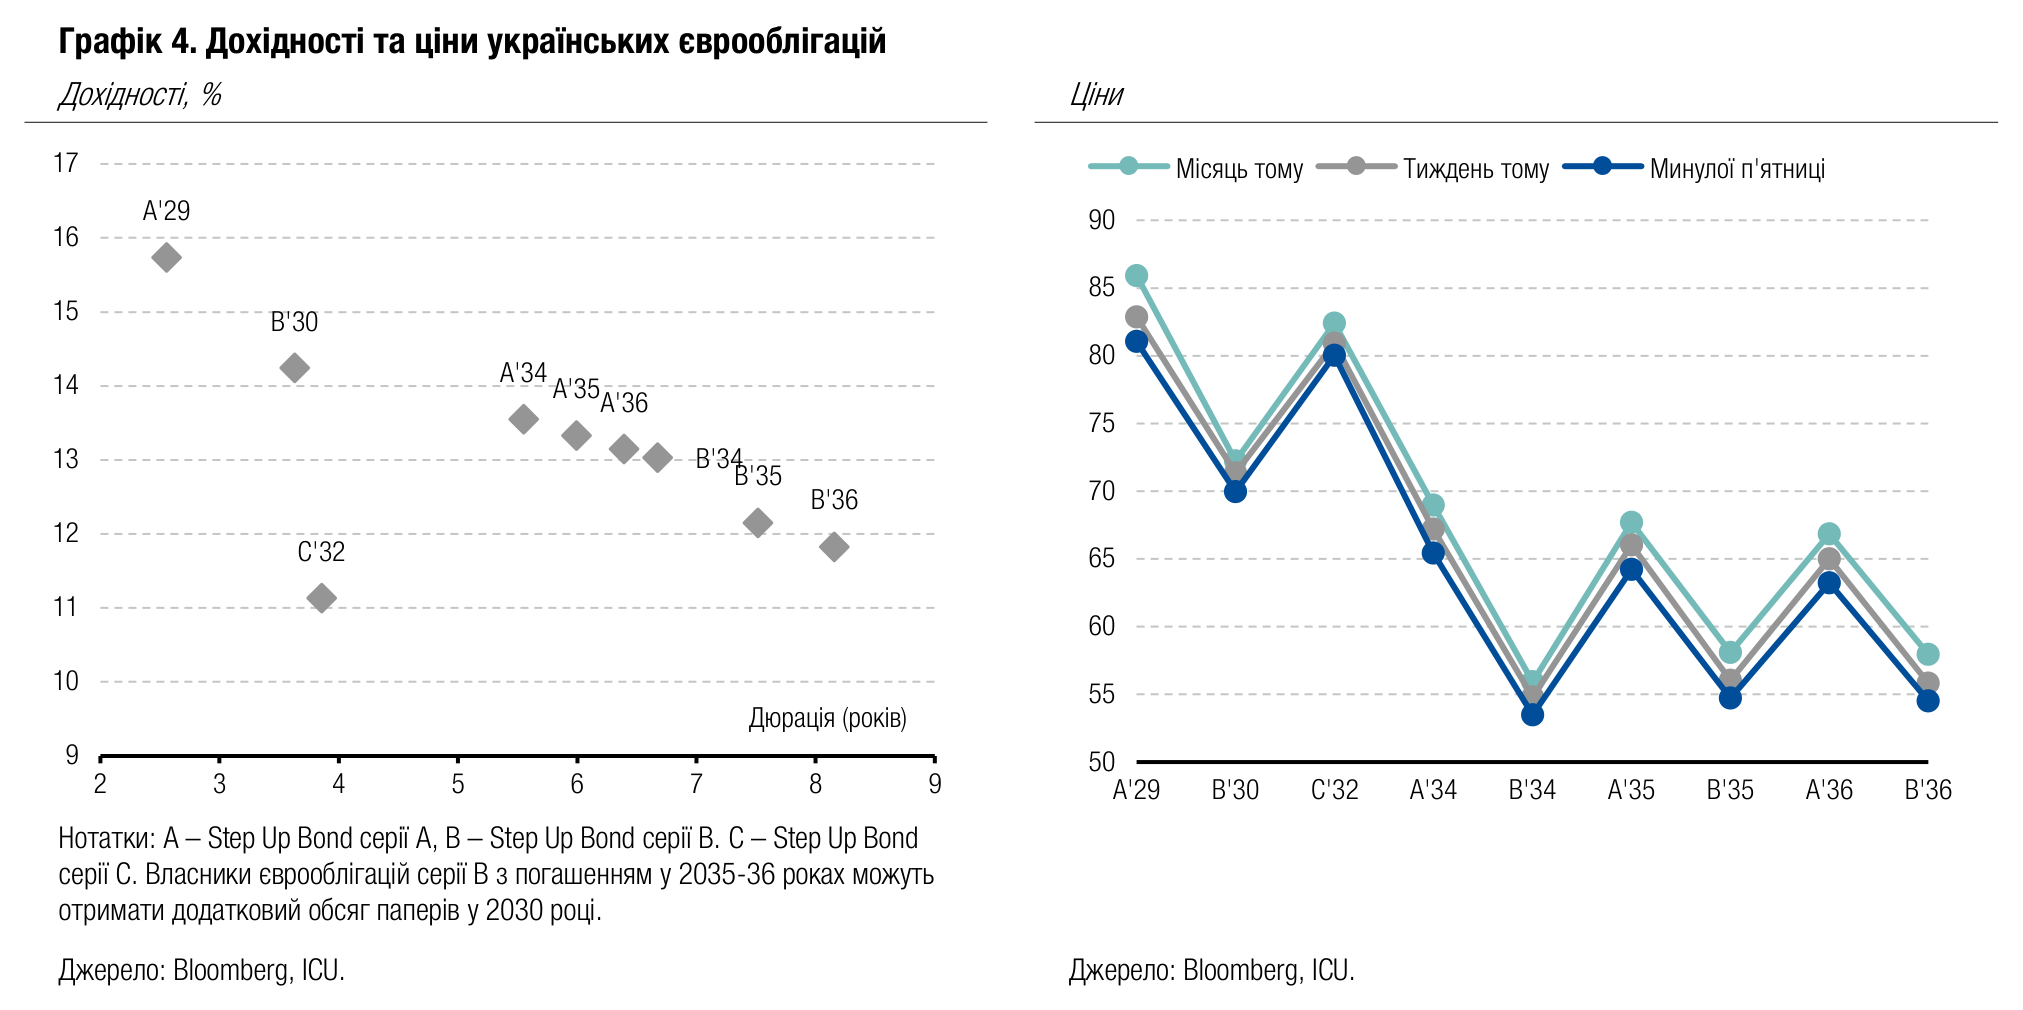
Погляд ICU: Минулий тиждень учергове продемонстрував, що волатильність українських єврооблігацій значно перевищує волатильність паперів інших країн, що розвиваються. Будь-які новини хоч про найменший прогрес у мирному врегулюванні інвестори сприймають украй оптимістично. Все ж ми залишаємося скептичними щодо перспектив мирного врегулювання в осяжній перспективі й очікуємо збереження тиску на ціни українських паперів найближчими місяцями.
Валютний ринок
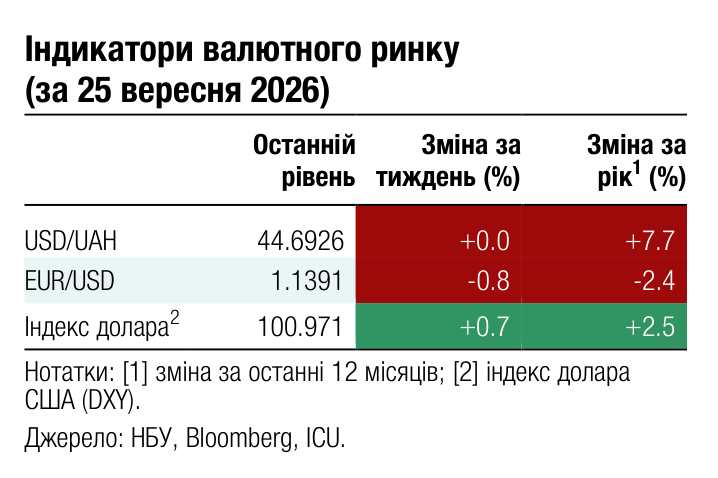
Амплітуда коливання гривні суттєво зросла
Минулого тижня НБУ знову продемонстрував, що курс гривні може рухатися в обидва боки, але наразі навряд чи готовий девальвувати гривню далі понад рівень 45 грн/$.
Дефіцит валюти на ринку залишався неподалік $0.8 млрд, як і в попередні кілька тижнів, тож і інтервенції НБУ залишалися близькими до $1.2 млрд. Водночас Національний банк минулого тижня дозволив долару США дорожчати впродовж кількох днів і в четвер впритул наблизитися до 45 грн/$. Однак уже в п'ятницю НБУ розвернув курсу знову донизу й завершив тиждень на рівні 44.84 грн/$, або на 0.4% більше, ніж за тиждень до цього.
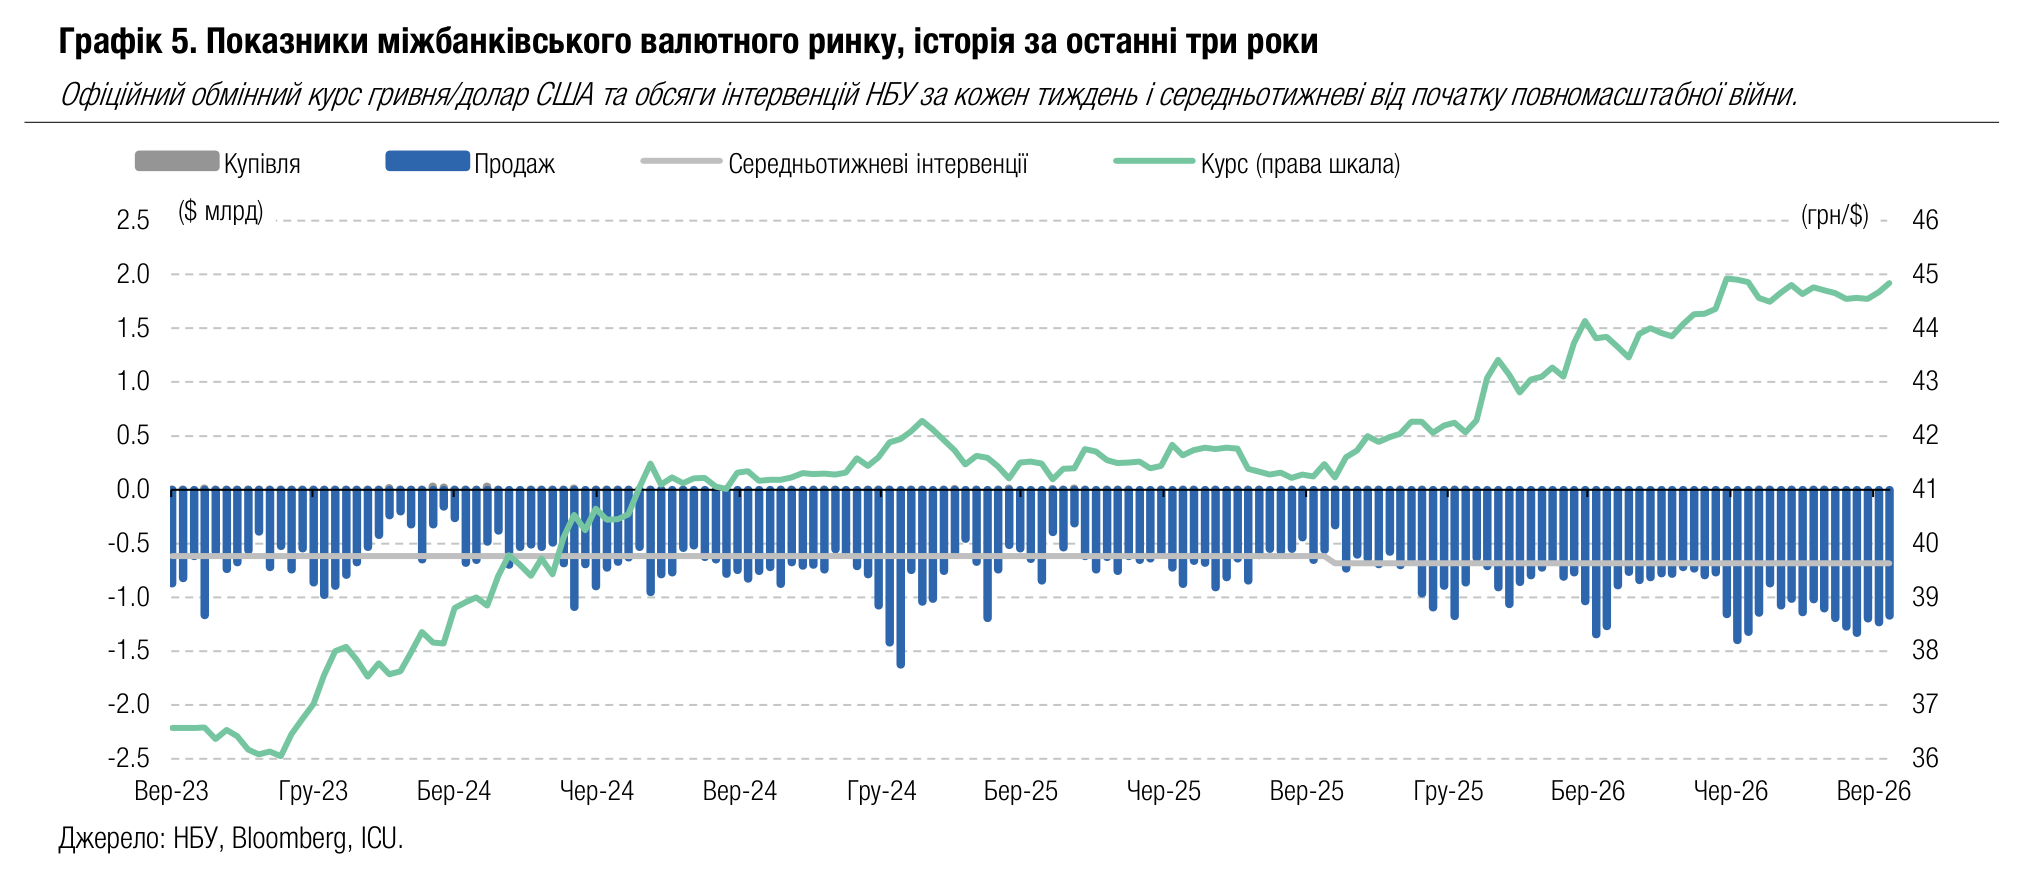
Погляд ICU: Майже не змінюючи обсяги продажу валюти, Національний банк дозволив гривні трошки послабшати й таким чином продовжив нагадувати про гнучкість курсоутворення. Поведінка гривні в п'ятницю фактично продемонструвала небажання НБУ дозволяти більшу девальвацію на цьому етапі та намір зберегти діапазон коливань трошки нижче за 45 грн/$. Ми очікуємо, що все ж до кінця року НБУ буде поступово рухати курс до рівня 45.8 грн/$, уникаючи різкої девальвації гривні.