
Огляд міжнародних ринків
ФРС і висока інфляція в США тиснуть на облігації
Жорстка риторика представників ФРС і дані високої інфляції в США в жовтні обвалили вартість облігацій, тоді як скандал навколо компанії Nvidia припинив чергове ралі акцій IT-сектору.
Головним тягарем для американських фондових індексів стали акції лідера IT-сектору Nvidia, які впали за тиждень на 12.8%. Генеральний директор компанії Дженсен Хуанг був змушений покинути свій пост після низки гучних скандалів через його позашлюбні зв’язки, в які до того ж могла бути замішана китайська розвідка. Беручи до уваги ключову роль Хуанга в успішному становленні компанії, інвестори були вкрай занепокоєні перспективами її подальшого розвитку. Відтак початковою реакцією ринку став відплив капіталів з акцій Nvidia до акцій її конкурентів, зокрема компаній Broadcom та AMD. Попит на техноакції протягом тижня посилювався, особливо після того, як ще один лідер сектору, компанія CoreWeave, заявила про покращення прогнозів своїх продажів і обсягів замовлень. Утім ралі різко припинилося наприкінці тижня, коли занепокоєння перспективами Nvidia вже розповсюдилось далі по сектору. Це однак не завадило ключовому індексу техносектору Nasdaq 100 зрости за тиждень на 3.5%, а індексу S&P 500 - на 2.5%.
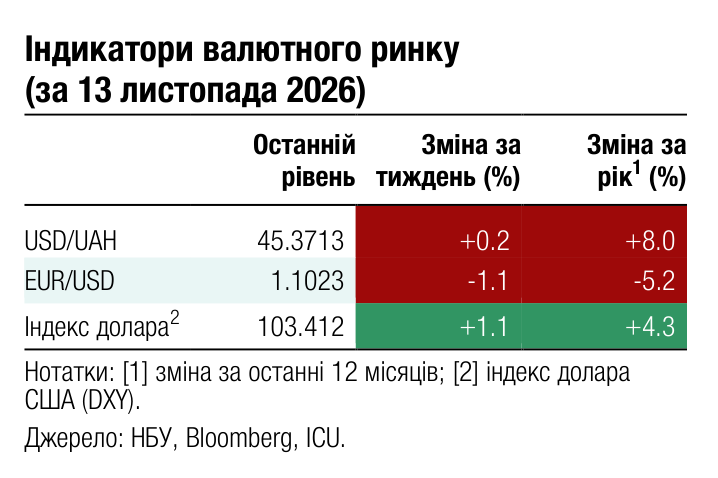
Не змогли остаточно скасувати тижневе зростання акцій і свідчення високої інфляції в США в жовтні: зростання індексу споживчих цін (+0.4% м/м) знову перевищило очікування аналітиків, а зростання його базової складової вже третій місяць поспіль становить значні +0.3% м/м або +3.7% у річному вимірі. Відтак очікування вищих ставок ФРС посилились, особливо після того як один із членів Федерального комітету з операцій на відкритому ринку Кріс Уоллер заявив про необхідність розглянути підвищення ставок відразу на 50 б.п. на грудневому засіданні в разі, якщо інфляція не сповільниться. Інші представники ФРС у своїх публічних коментарях минулого тижня також вказували на потребу далі підвищувати ставки, щоб приборкати високу інфляцію. Боргові ринки відреагували зростанням дохідностей десятирічних казначейських облігацій США на 28 б.п. до 5.14%, а дворічних – на 33 б.п. до 4.84%. Водночас індекс долара США DXY укріпився за тиждень на 1.1% до найвищої позначки з квітня 2025 р.
Ціни на нафту знизились другий тиждень поспіль, цього разу на 2.5% до $96 за барель марки Brent, на тлі зменшення ймовірності відновлення інтенсивного обміну повітряними ударами між США та Іраном.
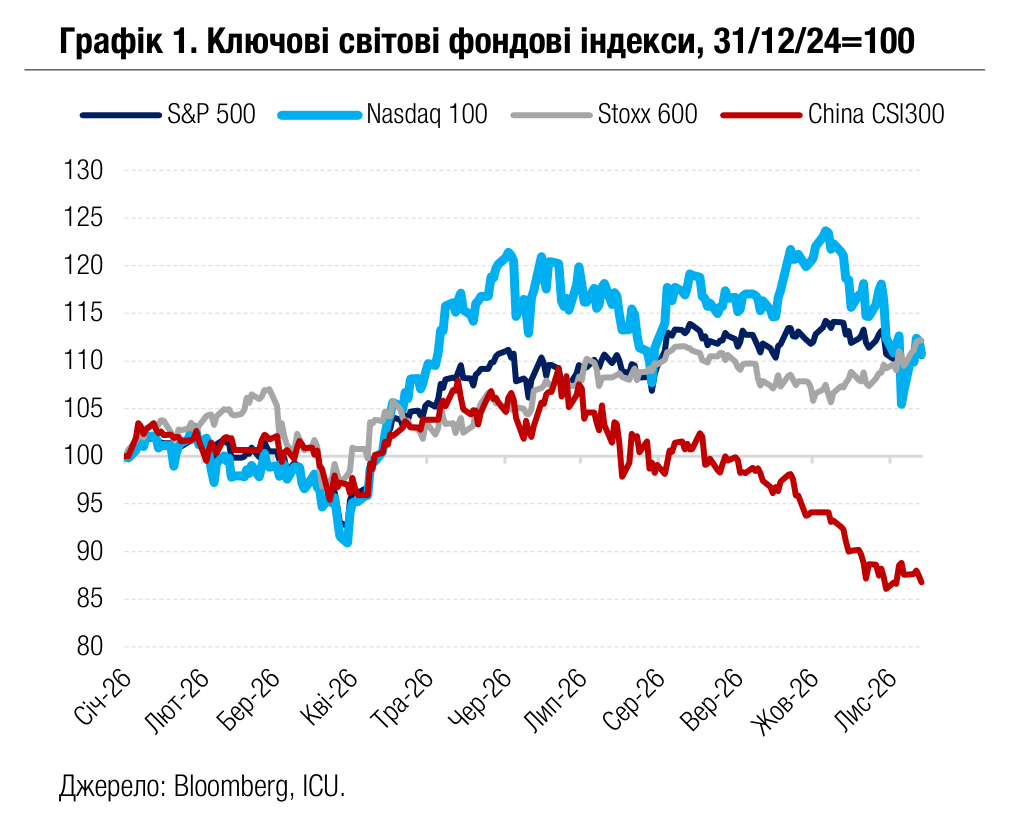
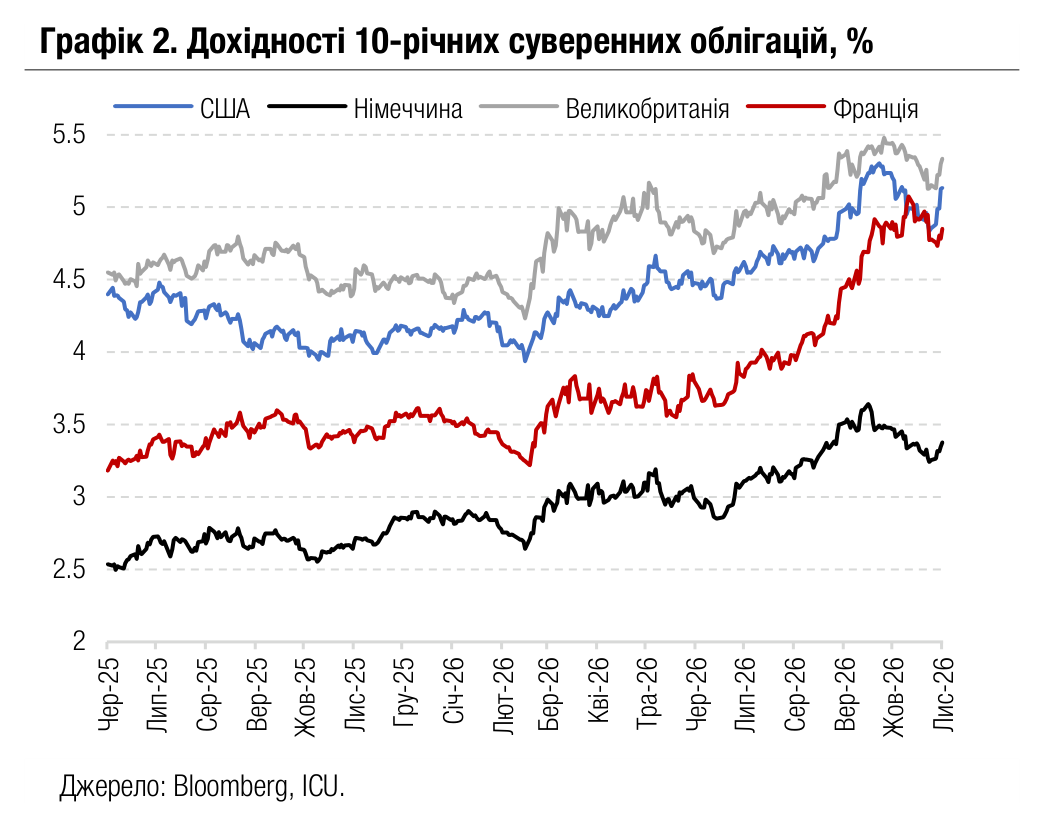
Погляд ICU: Учасники IT-галузі відмічають, що Дженсен Хуанг на чолі Nvidia був центральною фігурою в розвитку ринкового лідерства компанії. Зміна топменеджменту створює для Nvidia додаткові ризики, проте компанія ще тривалий час здатна залишатись провідним гравцем сектору. Жорстка заява одного з ключових керівників ФРС стала дещо несподіваною для інвесторів, тож викликала на ринку облігацій гострішу реакцію, ніж високі жовтневі показники інфляції. Наразі ринок вважає, що невизначеність у подальших діях американського центрального банку посилюється. Водночас у поточному співвідношенні ризиків і дохідностей привабливість боргових інструментів на розвинутих ринках значно зросла.
Ринки державних облігацій
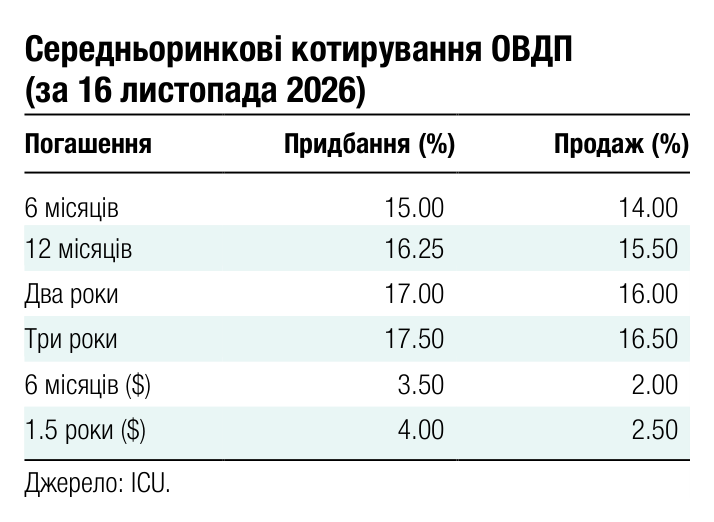
Мінфін планово розміщує ОВДП без поступок у ставках
Минулого тижня Міністерство фінансів провело первинні аукціони, відхиливши запит на підвищення ставок, та вкотре підтвердило небажання переглядати відсоткові ставки за гривневими ОВДП.
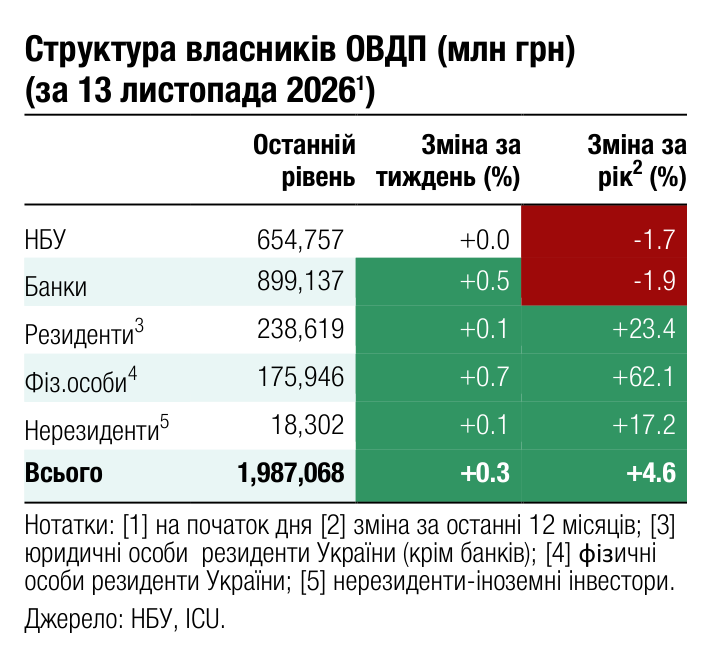
Міністерство фінансів уже четвертий місяць уникає перегляду дохідностей гривневих облігацій і поступово наближається до виконання бюджетного плану на цей рік. Загалом бюджетом передбачено внутрішні запозичення обсягом майже 420 млрд грн, і на момент переходу НБУ до циклу підвищення облікової ставки в липні міністерству залишалося позичити близько третини цього обсягу – 120 млрд грн з урахуванням обмінів резервних облігацій. З того часу, за 3.5 місяця, Мінфін залучив 99.4 млрд грн виключно від гривневих паперів, з яких 63.5 млрд грн від резервних облігацій (з урахуванням обмінів) і 35.9 млрд грн від військових та звичайних ОВДП.
Саме звичайні та військові облігації переважно в підсумку потрапляють до роздрібних інвесторів, яких цілком влаштовує той рівень дохідності, що сформувався влітку. Він сповна компенсує як інфляційні, так і валютні ризики. Саме на цю категорію інвесторів наразі, схоже, й орієнтується Міністерство фінансів, пропонуючи звичайні та військові папери. А от банкам Мінфін пропонує переважно резервні облігації.
Станом на сьогодні, за нашими підрахунками, Мінфін залучив майже 399 млрд грн у різних валютах і залишок до виконання річного плану складає трошки менше ніж 21 млрд грн. Згідно з оголошеннями Мінфіну, завтра відбудеться розміщення валютних ОВДП на 200 млн євро, яке в разі успішного результату зменшить залишок планових запозичень удвічі. Тож за шість тижнів розміщень гривневих ОВДП (з урахуванням також завтрашнього аукціону) Мінфіну потрібно буде позичати не більше одного мільярда гривень на тиждень або припиняти розміщення достроково.
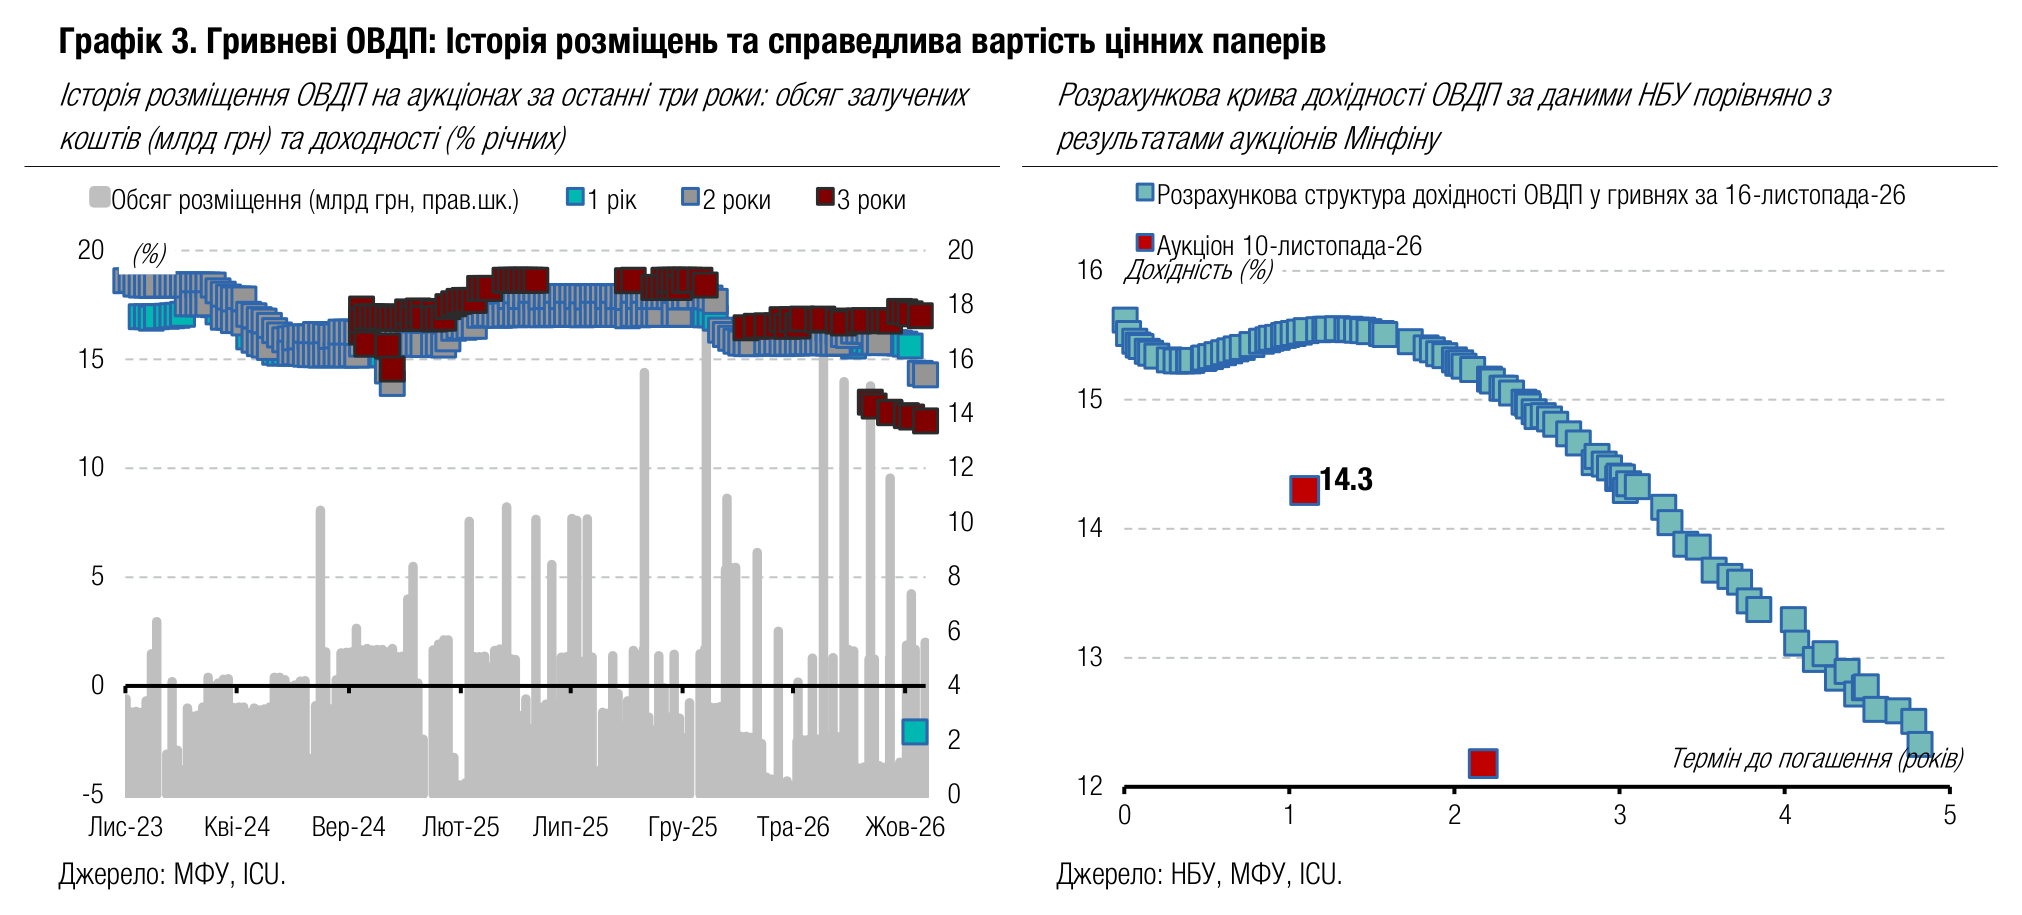
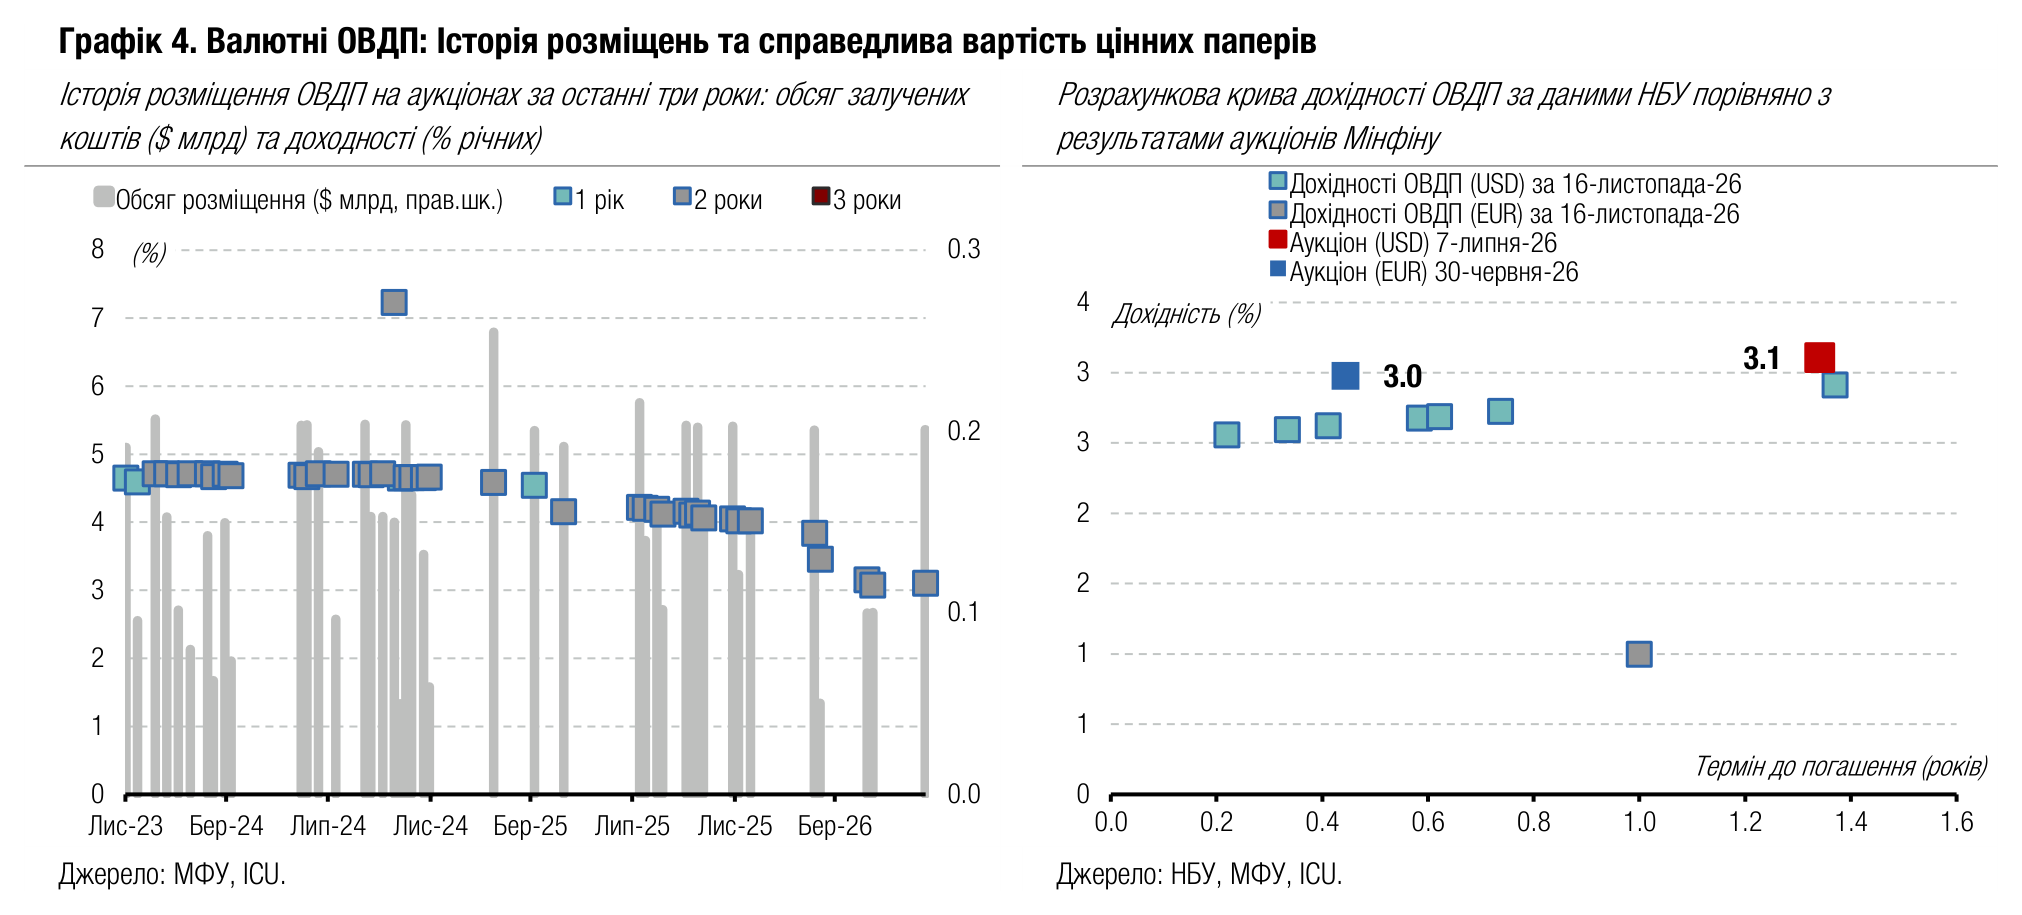
Погляд ICU: За таких умов у Мінфіну відсутні будь-які стимули для підвищення дохідностей гривневих ОВДП цього року. Роздрібні інвестори продовжать цікавитися ОВДП, адже за відсутності оподаткування вони суттєво привабливіші, ніж депозити, особливо з урахуванням простоти доступу до цього інструменту. Поведінка Мінфіну на початку наступного року буде залежати від потреб бюджету в коштах. Боргова стратегія на найближчі роки та проєкт держбюджету на 2027 рік передбачають лише 100% роловер внутрішнього боргу. Найімовірніше, Мінфін спробує зберегти поточні дохідності гривневих паперів і продовжить розміщувати облігації з терміном обігу від одного року, орієнтуючись на очікувану динаміку облікової ставки, і враховуватиме, що НБУ наразі припускає зниження облікової ставки вже наприкінці 2кв27.
Інвестори стримані в очікуваннях від переговорів
Після тривалої перерви минулого тижня відбувся перший раунд переговорів щодо війни в Україні, однак він не вплинув на настрої власників українських єврооблігацій.
Новий етап переговорів відбувся у вівторок та середу в ОАЕ, але не приніс важливих новин. Сторони домовилися про обмін полоненими та можливе приєднання до тристороннього формату США-Україна-росія ще й представників Європи. Наступна зустріч може відбутися наприкінці цього або вже наступного тижня.
Відновлення переговорного процесу після паузи, що тривала з лютого, не вплинуло на настрої власників єврооблігацій. Папери продовжили торгуватися в глобальному тренді ринків, що розвиваються, і минулого тижня подешевшали в середньому на 1% слідом за індексом EMBI, який знизився за тиждень на 0.9%.
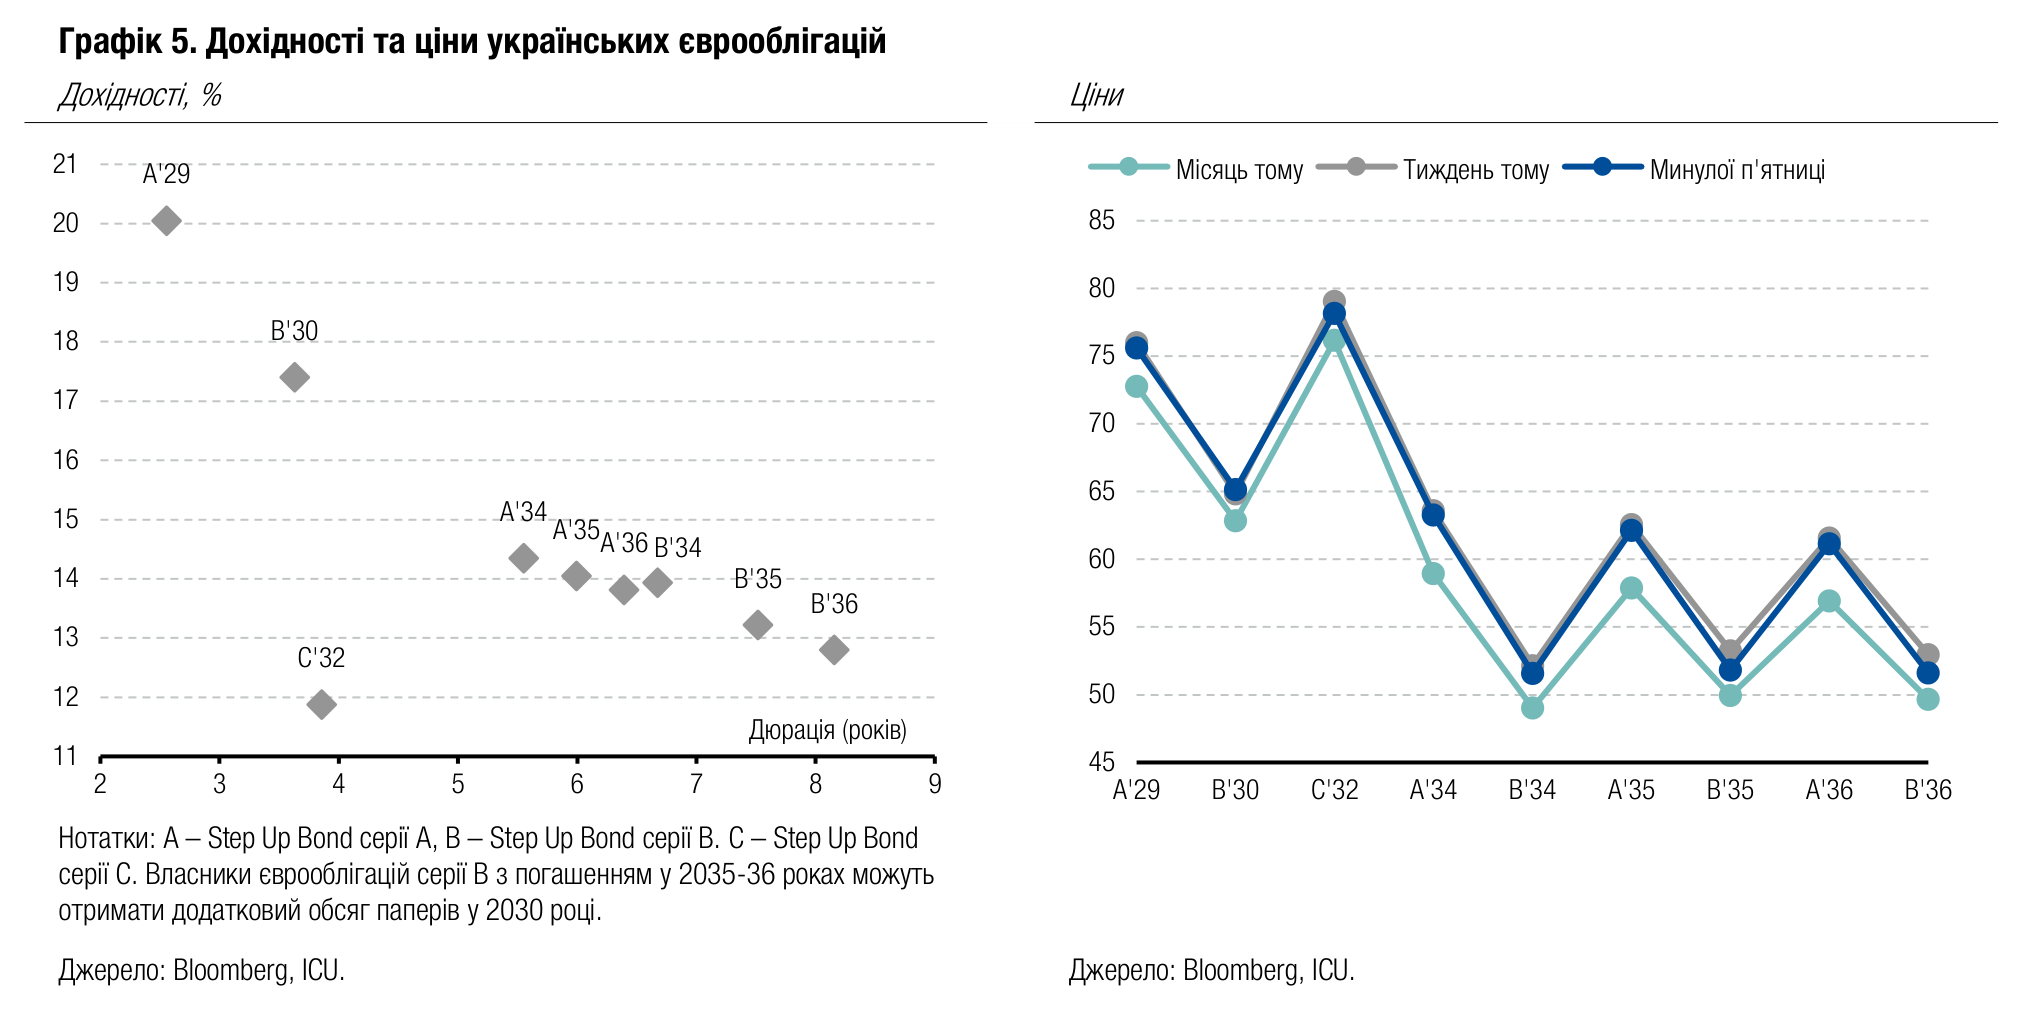
Погляд ICU: На відміну від попередніх подібних епізодів, цього разу інвестори вже не проявляли особливого оптимізму щодо перспектив перемовин. Попри висловлювання учасників переговорного процесу, що результату можуть досягнути до нового року, власники єврооблігацій стримано ставляться до таких перспектив і не поспішають переглядати свою оцінку євробондів. Цього тижня відбудеться тристороння зустріч лідерів росії, США та Китаю, і, хоч порядок денний зустрічі не передбачає обговорення війни в Україні, росіяни заявляють про наміри путіна порушити це питання. І, найімовірніше, ця зустріч відкриє шлях до наступного раунду три- або вже чотиристоронніх переговорів. Усе ж ми не очікуємо наразі будь-якого прориву в перемовинах – росія очевидно висуває вимоги, на які ані Україна, ані європейські партнери не готові будуть пристати.
Валютний ринок
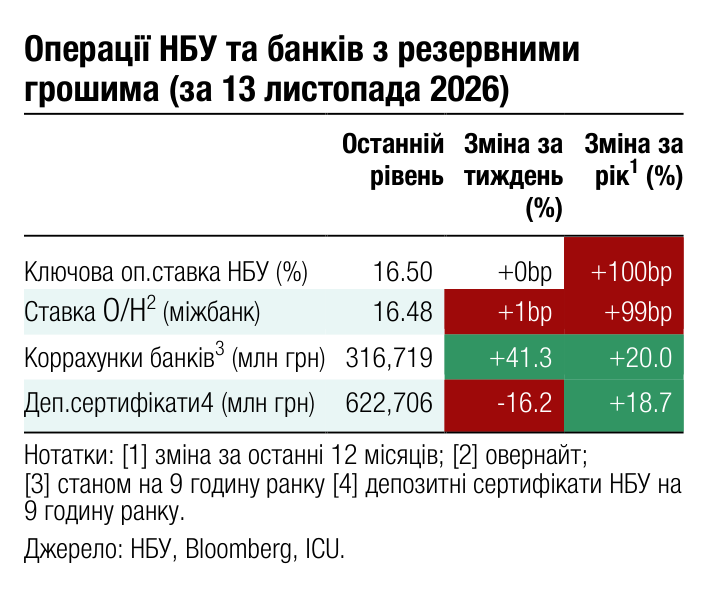
НБУ зберігає високий рівень інтервенцій
Інтервенції Національного банку залишаються близькими до історичного рекорду, адже НБУ прагне не допустити подальшого різкого подорожчання долара США, заспокоюючи ринок.
Загальний дефіцит валюти минулого тижня знизився до $1.3 млрд завдяки зменшенню чистої купівлі валюти населенням майже на третину до $354 млн (за чотири робочі дні) і попри незначне збільшення чистої купівлі клієнтами банків (юрособами) на 5% до $959 млн.
Щоб задовольнити цей клієнтський попит і дозволити банкам поповнити свої запаси валюти після продажу її клієнтам у попередні тижні, НБУ продав знову трошки менше за $1.8 млрд іноземної валюти за тиждень.
Такими інтервенціями НБУ втримав вартість долара США у межах 45.32-45.5 грн/$, і за підсумками тижня офіційний курс гривні до долара США послабшав на 0.2% до 45.43 грн/$. З початку року гривня втратила вже 7.3%.
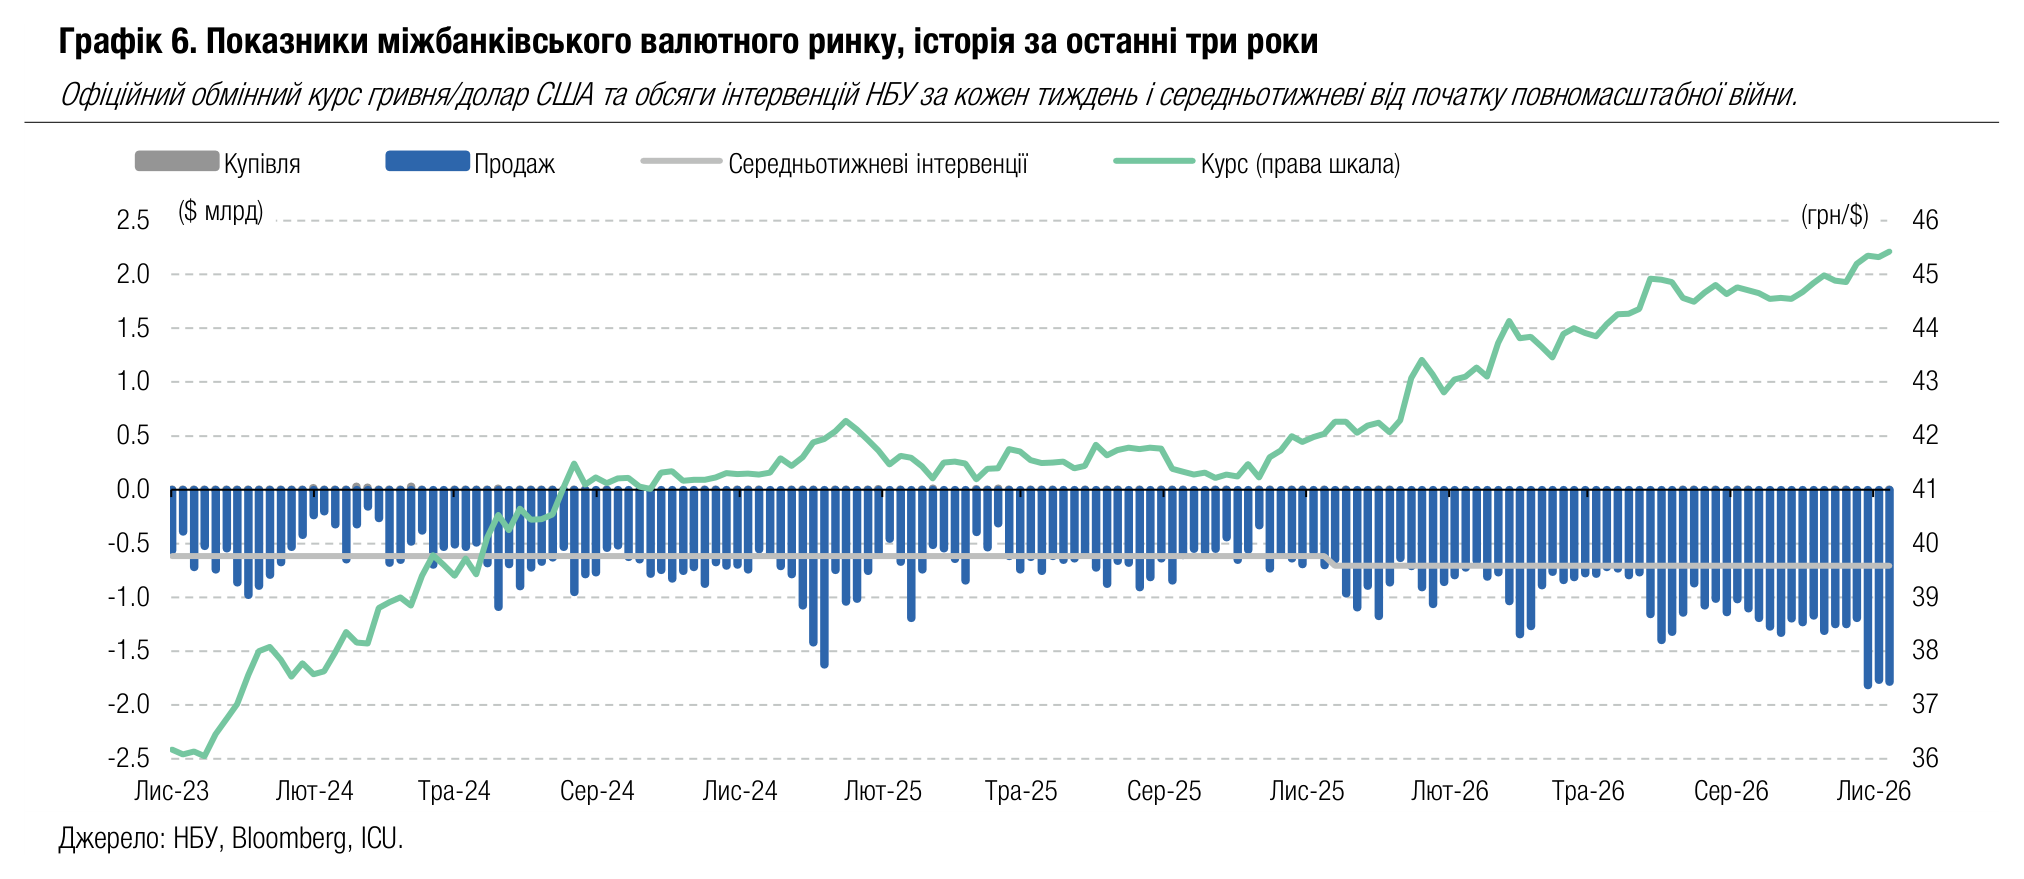
Погляд ICU: НБУ доводиться зберігати рівень інтервенцій на дуже високому рівні через значний структурний дефіцит, спричинений витратами на придбання вітчизняного озброєння за рахунок коштів програми USL та скорочення експортної виручки через ускладнену логістику. Наразі все ще відчувається відлуння турбулентності на валютному ринку наприкінці жовтня та початку листопада. Національний банк уже стабілізував ситуацію, і, можливо, найближчим часом обсяг інтервенцій дещо знизиться, але залишатиметься значно більшим, ніж у літні місяці. Девальваційні настрої наразі залишаються дуже високими, оскільки практика попередніх років здійснювати значні бюджетні видатки наприкінці року може повторитися. Ми не очікуємо, що НБУ дозволить гривні слабшати суттєво далі, та зберігаємо наш прогноз на рівні 45.8 грн/$ наприкінці року.
Макроекономіка
Інфляція набирає обертів
Річна інфляція прискорилася до 11.0% у жовтні порівняно з 10.0% у вересні, прискорення цін спостерігалося за широким переліком товарів та послуг. Базова інфляція прискорилася до 9.7% порівняно з 8.8% у вересні.
Попри те що місячна інфляція сповільнилася до 1.8% порівняно з 2.1% у вересні, вона була значно вищою, ніж типові інфляційні показники в жовтні попередніх років. Як і в попередніх місяцях, прискорення цін стосувалося майже всіх складових споживчого кошика, єдиним винятком були тютюнові вироби та алкоголь, ціни на які дещо сповільнилися. Темпи зростання цін на пальне прискорилися найбільше – до 53.9% порівняно з 46.2% у вересні. Ціни на продукти харчування, найбільшу складову споживчого кошика, зросли на 2.0% м/м та 9.2% р/р порівняно з 8.9% р/р у вересні.
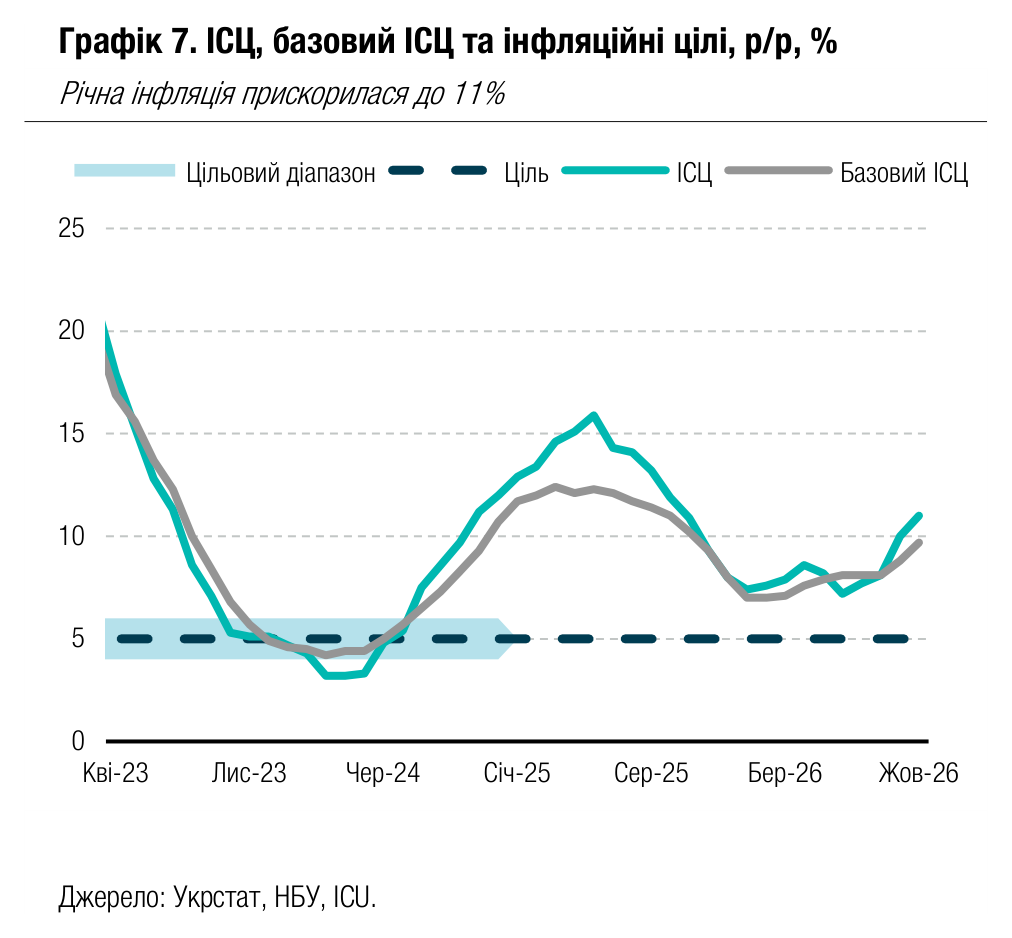
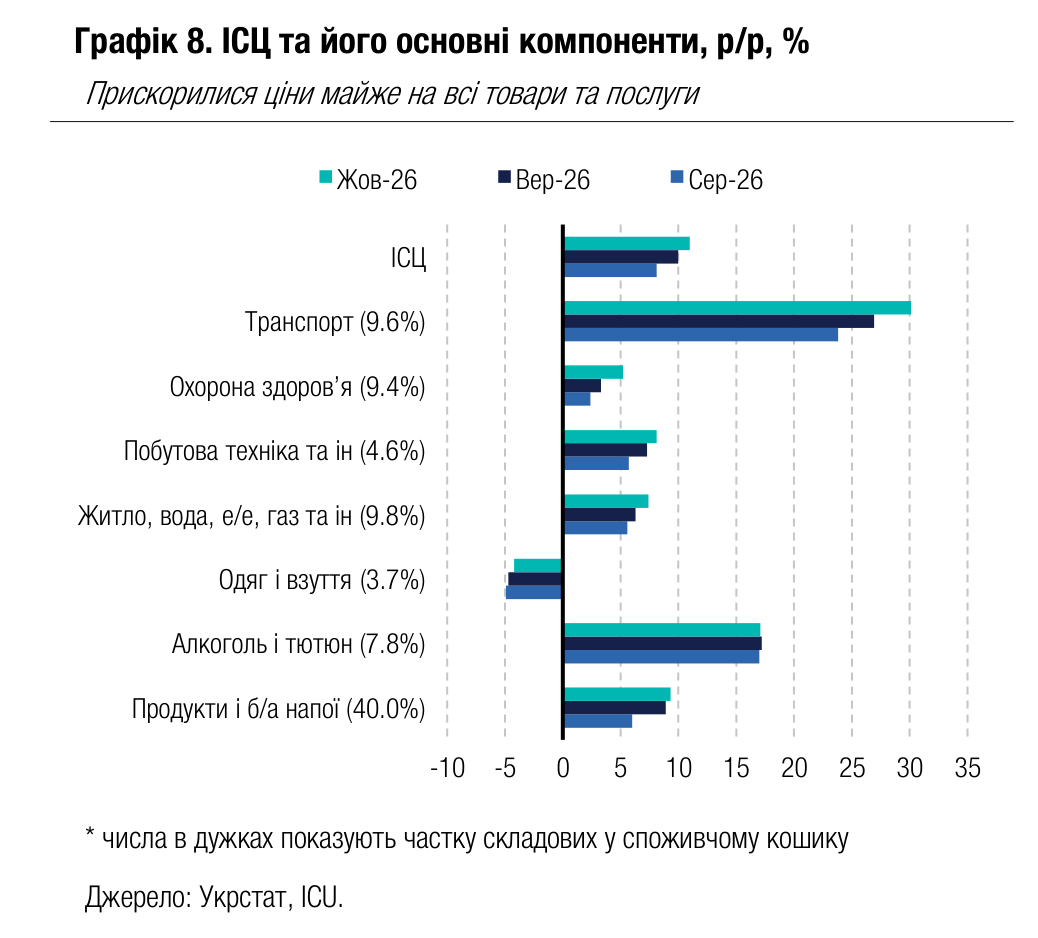
Погляд ICU: Жовтневі тренди вкотре підтвердили, що інфляційний тиск залишається всеохопним. Прискорення споживчих цін обумовлюється низкою факторів, проте, на нашу думку, основним чинником є ускладнення логістики та втрати виробників через російські терористичні атаки. Інший важливий фактор – тиск із боку собівартості через стрімке зростання зарплат та здорожчання енергетичних матеріалів. Ми прогнозуємо прискорення інфляції до 12% наприкінці року та очікуємо, що вона буде залишатися на двознаковому рівні принаймні до кінця 3кв27. Це означає, що облікова ставка НБУ не буде знижуватися принаймні до червня наступного року. Водночас ми не прогнозуємо її підвищення, адже вважаємо, що поточний її рівень 16.5% є адекватним інфляційним ризикам.