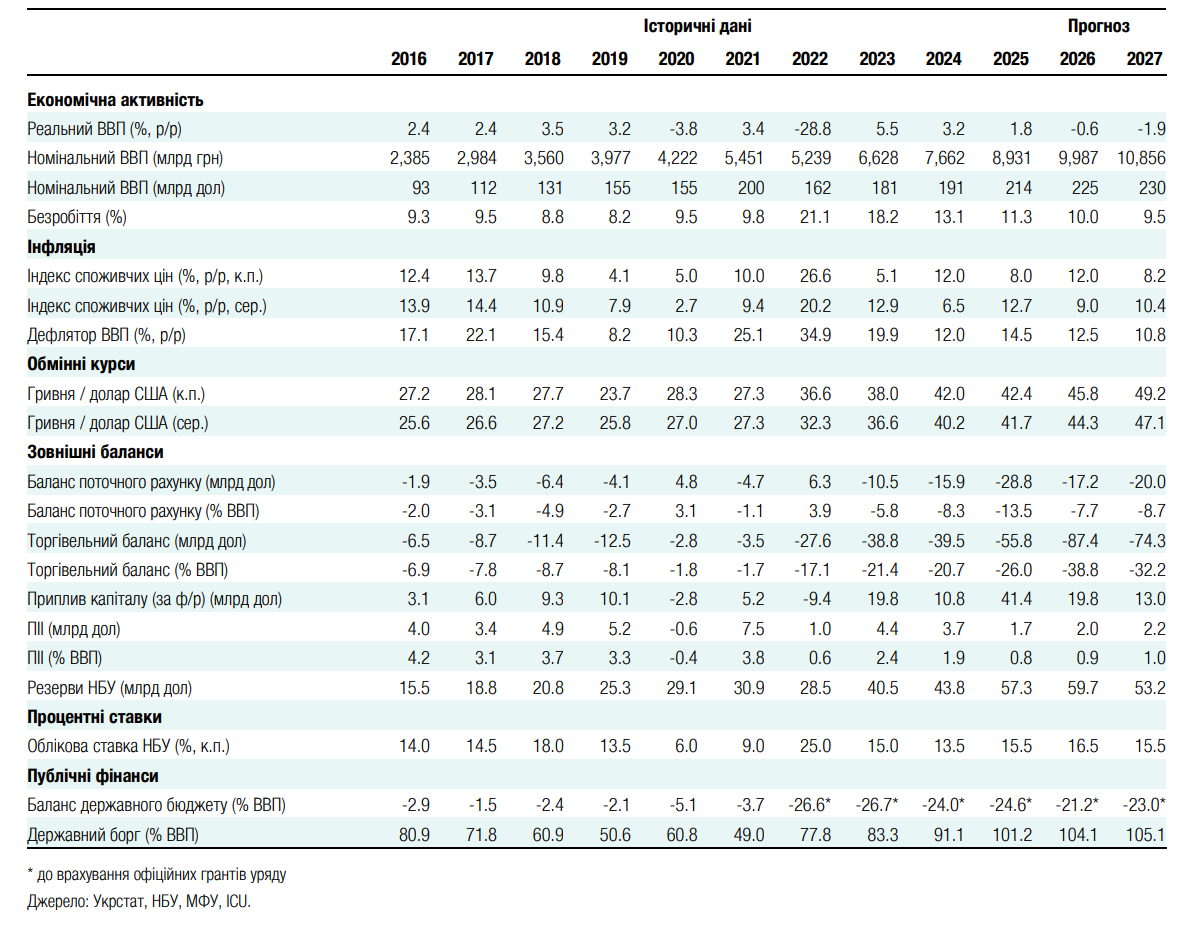

Українська економіка проходить найбільш складний період із 2022 року, оскільки тривають масовані російські атаки на промислові підприємства, а також складську та транспортну інфраструктуру. Негативні ефекти від прямих втрат активів бізнесом посилюються високою економічною невизначеністю та зупинкою чорноморських транспортних шляхів. Велику частку завданої шкоди не буде компенсовано, допоки триває війна, тож економіка скорочуватиметься в 4кв26 та у 2027 році. Усе ж ми очікуємо обмеженого падіння ВВП, адже за десятиліття війни з росією структура економіки змінилася - суттєво зросла частка послуг та сектору оборони. Падіння ВВП супроводжуватиметься прискоренням інфляції: вона вже вийшла у двознакову територію з вересня.
Ми очікуємо, що індекс споживчих цін на піку сягне 12% протягом зими, а повернення до однознакових показників буде можливим лише в 3кв27. Різке прискорення інфляції практично повністю пояснюється тиском на собівартість продукції через ускладнення логістики та здорожчанням пального. З урахуванням нових ризиків ми очікуємо, що НБУ може підняти облікову ставку ще на 50 б.п. до 16.5% до кінця року і потім утримуватиме цей рівень до кінця 1п27. На цьому етапі ефективність трансмісійний механізму суттєво погіршилася, адже комерційні процентні ставки практично не реагували на зміну облікової ставки за останні кілька місяців.
Дефіцит зовнішніх рахунків (без урахування зовнішньої допомоги) продовжує зростати. Експорт упав через блокування морських транспортних шляхів, а от імпорт стрімко зростає, оскільки уряд нарощує закупівлі імпортної зброї та комплектуючих, які фінансуються оборонною складовою USL. Пільгове зовнішнє фінансування, попри значні затримки, має бути достатнім, щоб компенсувати дефіцит зовнішніх рахунків до кінця 2027 року. Це означає, що НБУ матиме достатньо можливостей для контролю над валютним ринком та обмінним курсом. Ми очікуємо продовження тренду до помірної девальвації гривні й убачаємо курс на рівні 45.8 грн/$ наприкінці цього року та дещо вище 49.0 грн/$ наприкінці 2027 року.
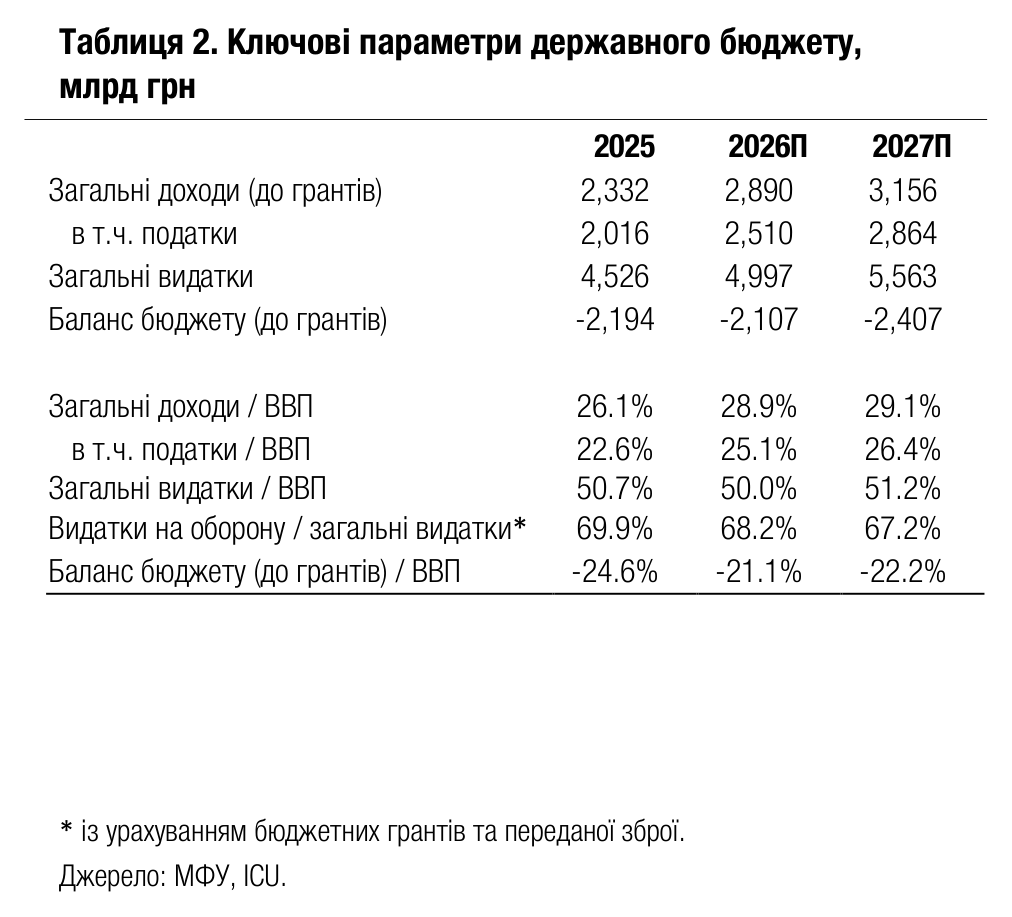
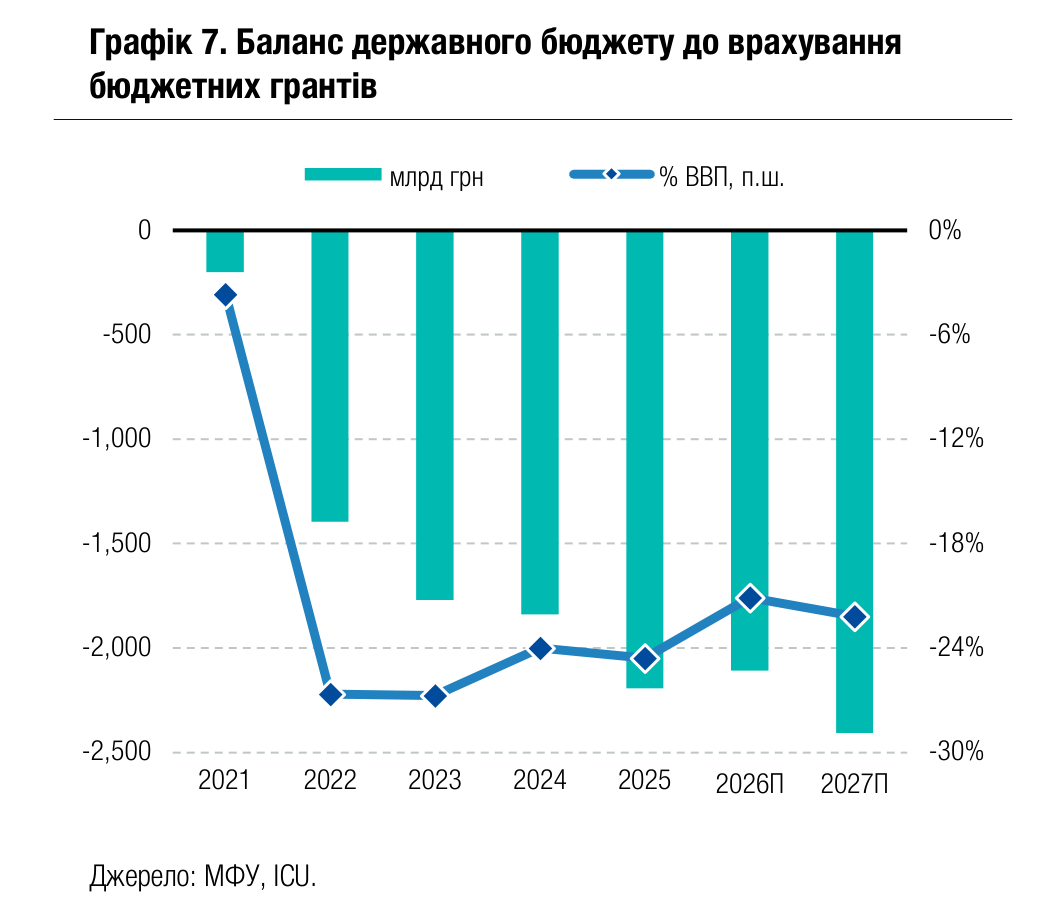
У бюджетній сфері ситуація видається контрольованою в 4кв26, однак у 2027 році уряд постане перед значними викликами: для фінансування дефіциту бюджету необхідно буде додатково віднайти понад $25 млрд. Як і в попередніх звітах, ми припускаємо, що баланс безпекових ризиків не зміниться в середньостроковій перспективі: мирна угода не буде підписана, але й територіальні здобутки ворога будуть дуже обмежені.
Економіка швидко адаптується, однак деякі втрати зараз неможливо компенсувати
Із середини літа бізнес працює в найбільш складних безпекових та економічних умовах із 2022 року. Величезна шкода, завдана терористичними атаками на виробництво, транспорт та логістику, створює нову реальність. Тисячі компаній повинні перебудовувати логістичні та виробничі ланцюжки. Проведене Інститутом економічних досліджень опитування свідчить, що близько 90% компаній відчувають ли російських ата на склади та трату логістику.
7% компаній заявили про прямі втрати від таких атак. Вплив цього на економіку має два ключових аспекти. По-перше, частина бізнесів втратили виробничі потужності та не мають планів відновлювати виробництво до закінчення війни. Інші ставлять частину виробництва на паузу через різке зростання безпекових ризиків та недостатні можливості поставок продукції за кордон. Металургійні підприємства та виробники залізної руди є яскравими прикладами. По-друге, поставки сировини та проміжних товарів стали дорожчими та тривалішими, що створює додаткові виклики для підприємств, що надалі працюють.
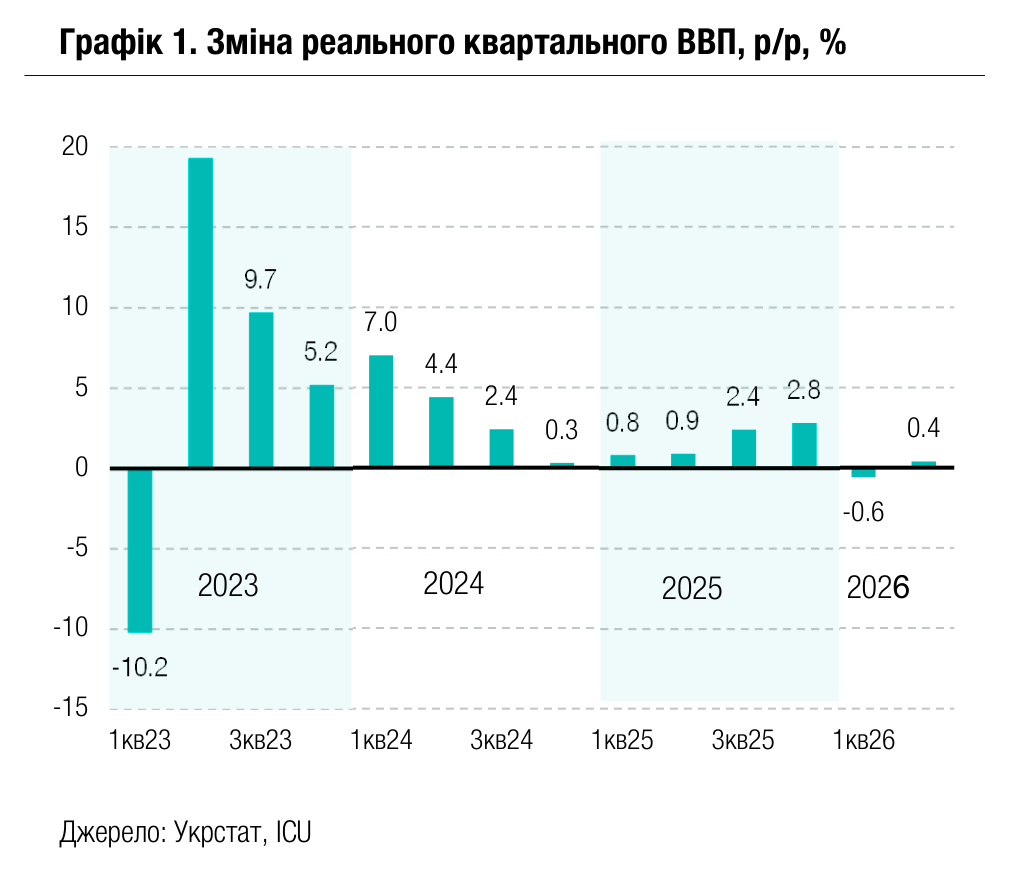
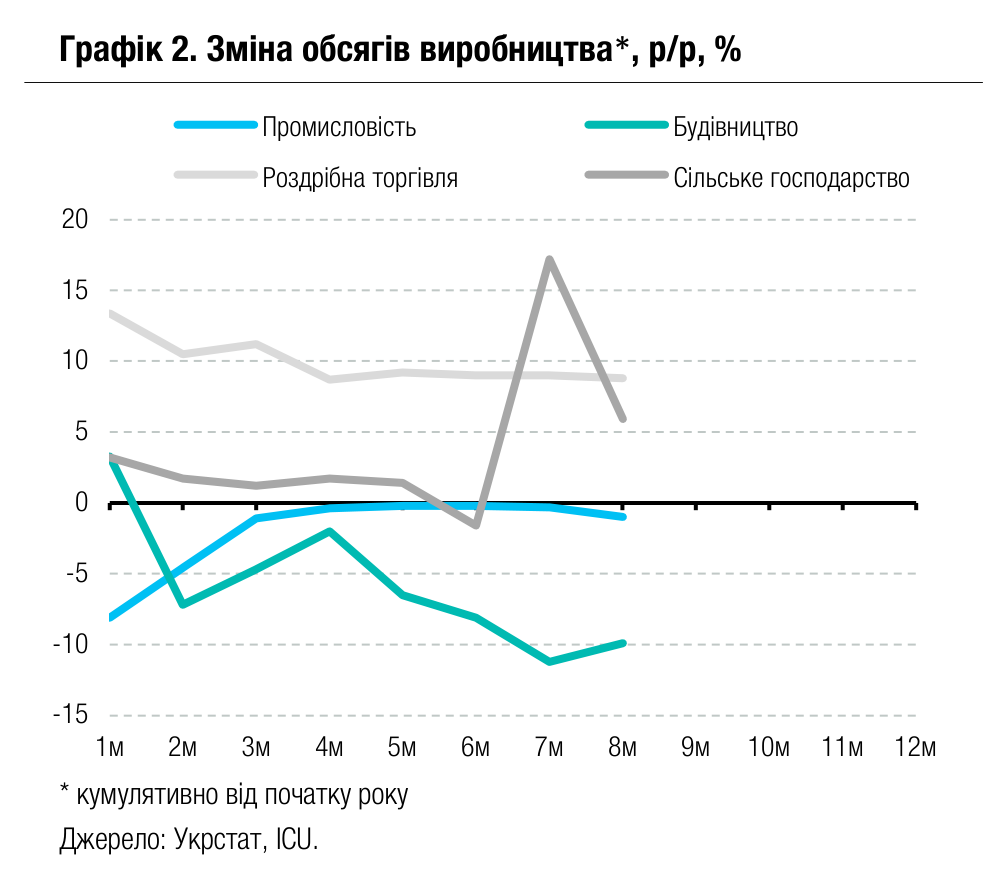
Нема сумніву, що економіка зараз перебуває в стадії скорочення. Промислове виробництво скоротилося у серпні на 6.1% р/р та, ймовірно, ще більше у вересні. Будівництво та транспортування також скорочуються. Збір вражаю, ймовірно, допоміг зберегти показники реального ВВП в невеликому плюсі в 3кв26, однак усі незначні здобутки за 9м26 будуть повністю нівельовані в 4кв. У таких умовах складно знайти хоч якісь нотки оптимізму, однак дія певних позитивних факторів і далі помітна. Приватне споживання домогосподарств стрімко зростало у 1п26, а показники роздрібної торгівлі за серпень показують, що попит населення й далі зберігатиме додатний внесок у динаміку ВВП, хоч і меншою мірою. Роль державного споживання стає все більш помітною, адже уряд різко збільшив закупівлі вітчизняної зброї та боєприпасів, використовуючи кошти оборонної складової USL. З урахуванням цього, скорочення реального ВВП цьогоріч складе 0.5-0.7% р/р ВВП (порівняно з нашим попереднім прогнозом зростання на 0.8%). Виклики наступного року посиляться. Великі промислові підприємства, зокрема виробники сталі, будуть простоювати більше часу у 2027 році, ніж цьогоріч. Також фермери можуть різко скоротити посіви зернових через обмежені можливості продати продукцію та низькі ціни, які подекуди нижчі за собівартість. У розрізі складових попиту показники інвестицій та приватного споживання погіршаться через зростання економічної невизначеності та безпекових ризиків. Тож ми очікуємо зниження реального ВВП на 1-2% у 2027 році. Однак у разі значного покращення безпекової ситуації скорочення економіки наступного року можна буде уникнути.
Інфляція перевищує очікування
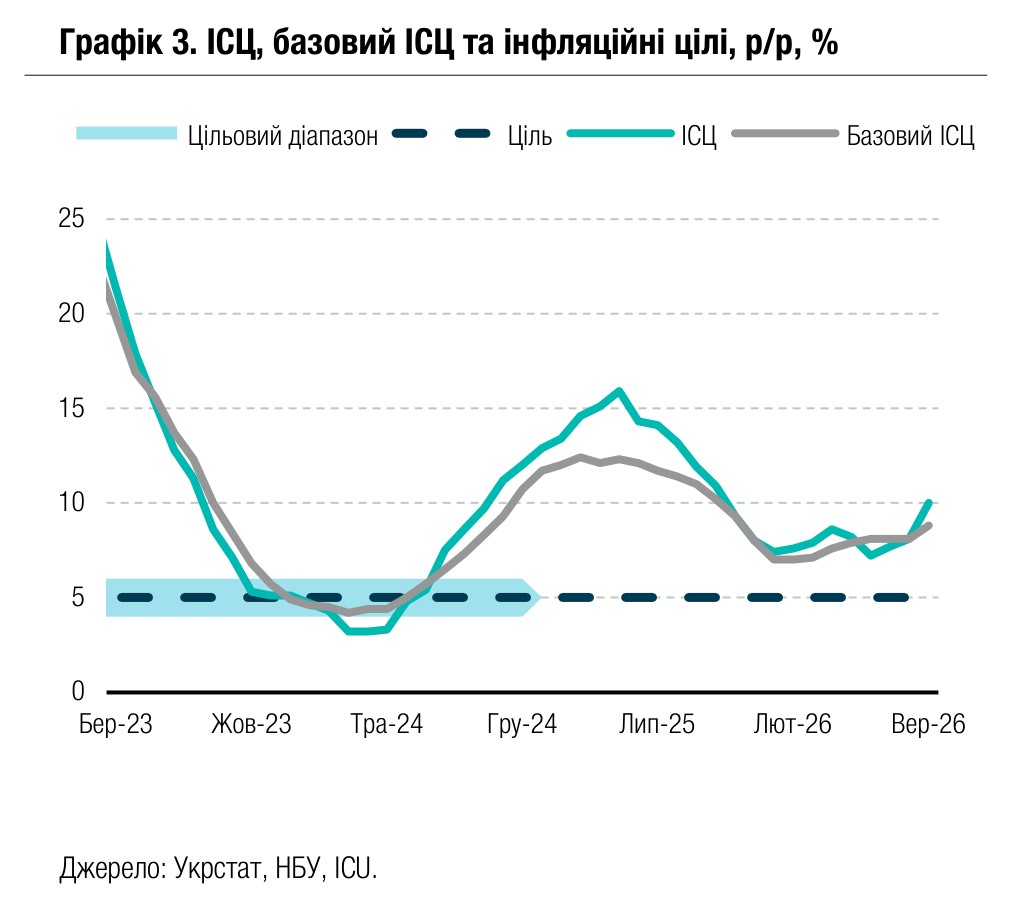
Річний індекс споживчих цін зріс у вересні до 10% порівняно з 8.1% у серпні, базова інфляція прискорилася до 8.8% порівняно з 8.1% у серпні. Місячна інфляція склала 2.1%, це найбільше значення вересня з 2015 року, коли економіка проходила через кризу та період різкої девальвації. Більша частина вересневої інфляції може бути пояснена сезонним переглядом цін на товари та послуги, проте цьогоріч він був значно помітнішим, ніж раніше. Річні темпи зростання цін прискорилися практично для всіх складових споживчого кошика. Найбільшим розчаруванням стали ціни на продукти харчування, які прискорилися до 8.9% р/р порівняно з 5.9% у серпні, попри високу пропозицію овочів, фруктів, зернових та олійних.
Вереснева інфляція значно перевищила наші прогнози та загалом прогнози ринку, це підкреслює значний тиск на собівартість продукції, обумовлений російськими атаками на склади та транспорт протягом останніх двох місяців. За нашими оцінками, це було ключовим фактором відхилення фактичної інфляції від нашого прогнозу. З урахуванням нових даних, ми переглянули наш прогноз індексу споживчих цін на кінець року до 12.0%. Хоча інфляція почне сповільнюватися в 1кв27, вона все ж залишатиметься на двознаковому рівні до 3кв27. Ми не вбачаємо ризиків виходу інфляції з-під контролю, адже водночас діють кілька вагомих дезінфляційних факторів: висока пропозиція агропродукції, відносна стабільність обмінного курсу та зростання невизначеності, що знизить динаміку приватного споживання.
НБУ, ймовірно, підніме облікову ставку ще на 50 б.п.
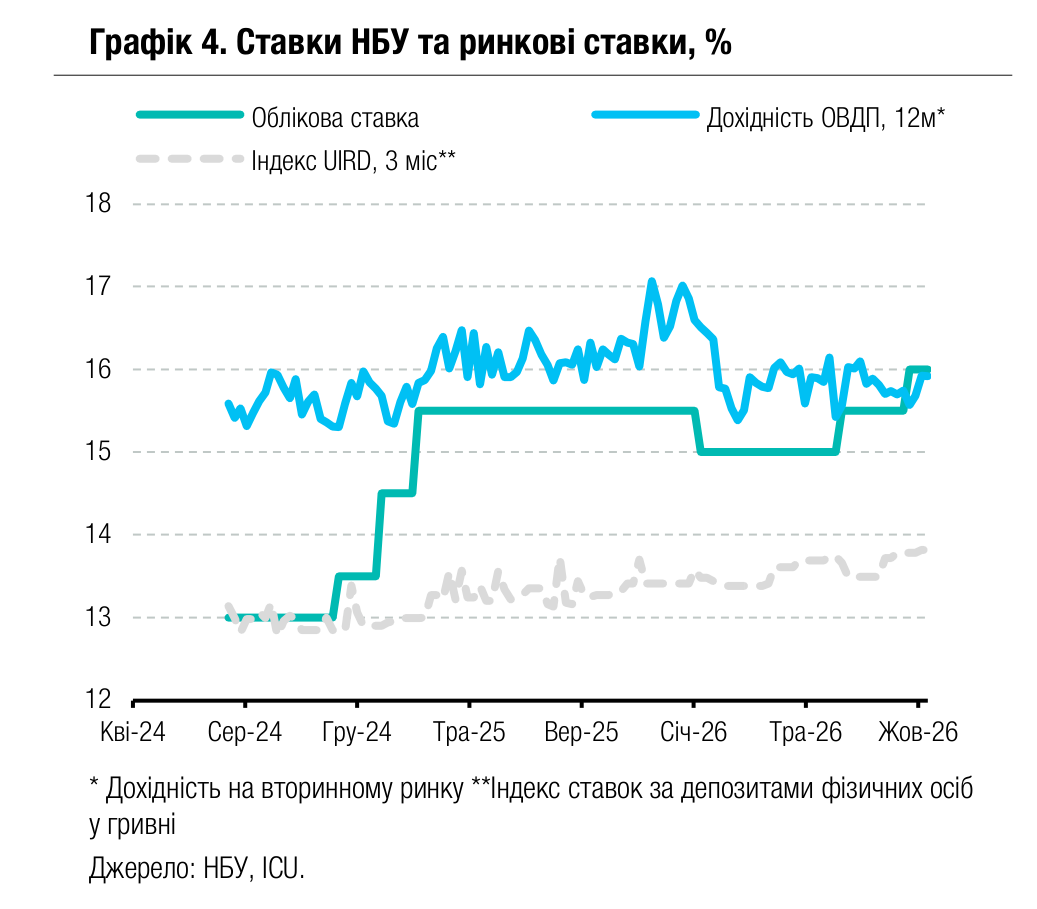
Протокол дискусій Комітету з монетарної політики показав, що після вересневого підвищення ставки на 50 б.п. у НБУ не було очевидних намірів робити монетарні умови дедалі жорсткішими. Однак це було до інфляційного сюрпризу. Тепер, коли двознакова інфляція – це реальність на наступні кілька кварталів, НБУ повинен буде оцінити, чи є необхідність надалі збільшувати ставку. Швидка відповідь – так, адже неочікувано негативні дані вимагають переважно рішучих дій. Однак є і контраргумент: за поточних рівнів граничний вплив зростання облікової ставки на комерційні ставки практично нульовий (див. розділ нижче). Вища облікова ставка, очевидно, негайно впливає на прибутки банків через зростання дохідностей депозитних сертифікатів, однак бізнес та населення практично не отримують додаткової винагороди на свої заощадження. Все ж на цьому етапі ми прогнозуємо, що НБУ підвищить облікову ставку на 50 б.п. до 16.5% у жовтні, щоб просигналізувати про свою готовність діяти рішуче.
Комерційні ставки практично не чутливі до зміни облікової ставки
Два підвищення облікової ставки з липня (кожне на 50 б.п.) підсвітили новий виклик для НБУ: комерційні ставки практично не змінилися за цей час. Переважна більшість банків увесь цей час тримала ставки за депозитами незмінними. Індекс UIRD для тримісячних депозитів зріс на 34 б.п., однак це пояснюється переглядом ставок кількома банками, що не мають значної депозитної бази. Однак найбільше уваги привернула позиція Мінфіну, який до цього часу не погодився переглянути дохідності ОВДП, що пропонуються на первинному ринку. Аргументи міністерства в цьому випадку дуже чіткі: щоб мінімізувати процентні ризики наприкінці року, значна частина запозичень відбулася в попередніх місяцях. Обсяги ОВДП, що мають бути розміщені у 4кв, є незначними – їх можна продати і з поточними дохідностями. Сталі ставки на первинному ринку мали наслідком стабільність дохідностей і на вторинному ринку, зокрема за паперами, що пропонуються для продажу фізичним особам-інвесторам. Однак варто зазначити, що стратегія Мінфіну зі збереження поточних ставок надалі буде працювати лише в разі, якщо уряд не перегляне план із внутрішніх запозичень до кінця року, а ймовірність перегляду ми вважаємо низькою попри зростання тиску на державні фінанси.
Ризики зовнішніх рахунків на найвищому рівні за час повномасштабної війни
Дефіцит зовнішніх рахунків продовжує різко зростати. Ключова причина – закриття морських експортних шляхів через російські терористичні атаки на портову інфраструктуру та судна. У 3кв26 Україна зупинила практично всі поставки агропродукції, сталі та залізної руди чорноморськими шляхами. Серпнева статистика чітко показує масштаб проблеми: експорт товарів у серпні скоротився на 19% р/р (за 8м26 все ще було зростання +1%), а показники вересня майже гарантовано були ще гіршими. Частково поставки було переспрямовано залізничними шляхами та через порти Дунаю. Однак у вересні експорт зернових навіть на половину не дотягував до рівня, що гарантує вчасне вивезення продукції протягом маркетингового року. Наразі є мало ознак того, що ситуація докорінно зміниться найближчими місяцями. До того ж значні руйнування виробничих потужностей металургів означають, що експорт не зможе швидко відновитися навіть у разі відкриття транспортних шляхів.
Імпорт товарів натомість стрімко зростає – на 23% р/р у серпні та 27% за 8м26. Однак потрібно пам’ятати, що більша частина приросту імпорту пов’язана з купівлею іноземної зброї та компектуючих для вітчизняних виробників. У червні ЄС почав перераховувати Україні транші оборонної складової USL, що загалом має скласти 30 млрд євро цьогоріч. Тож велика частина зброї, що раніше постачалась союзниками безкоштовно, тепер закуповується Україною з використанням коштів USL, це має прямий вплив на показники імпорту. Тож зростання дефіциту зовнішньої торгівлі точно не є несподіванкою – ми його оцінюємо на рівні 35% ВВП у 2026 році. Це означає, що дефіцит поточного рахунку (без урахування фінансової допомоги) може скласти близько 30% ВВП. На жаль, наразі немає передумов для суттєвого покращення ситуації, оптимістичний сценарій – це запуск експортного «зернового коридору» за прикладом 2022 року.
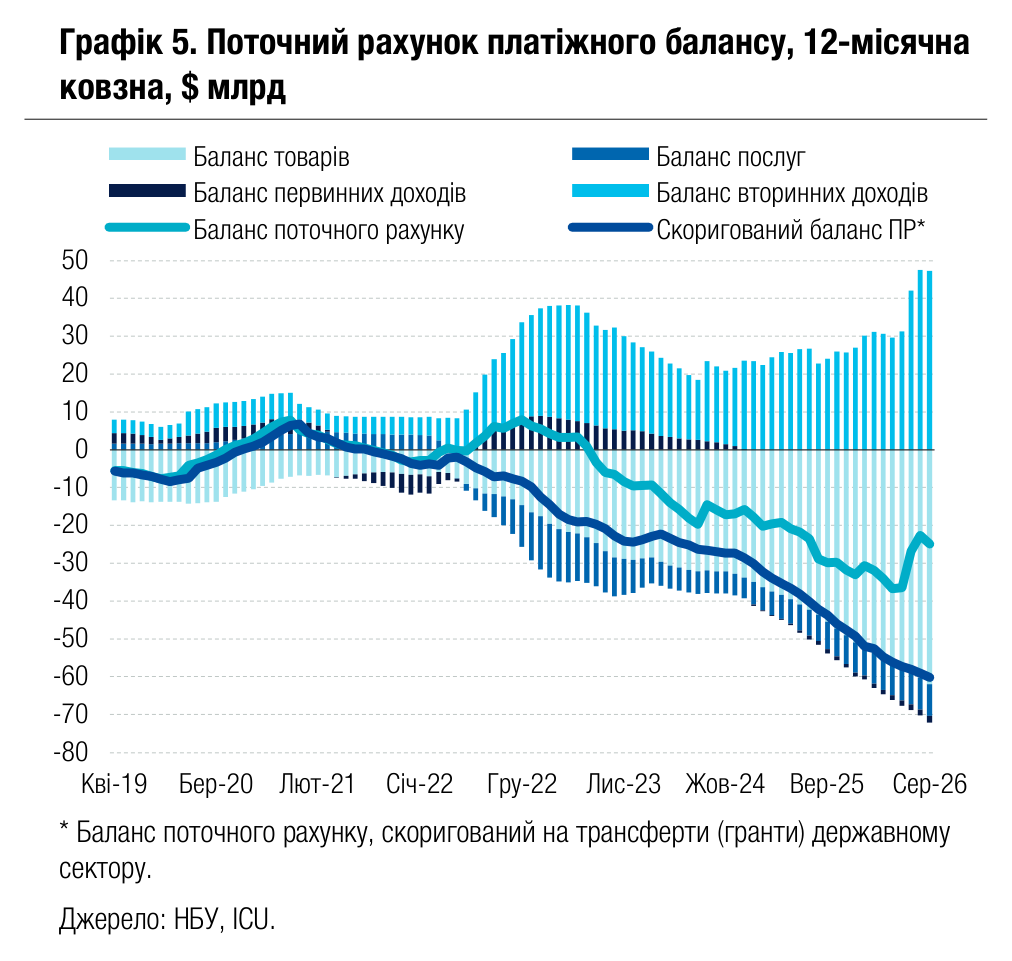
Показники фінансового рахунку платіжного балансу залишаються прийнятними, адже НБУ зберігає жорсткі обмеження на транскордонний рух капіталу. Відпливи капіталу з приватного сектору не є суттєвими, вони переважно пов’язані з купівлею населенням готівкової іноземної валюти. Обсяги склали $4.9 млрд за 8м26. І вони аж ніяк не викликають занепокоєнь. Обмеження на повернення зовнішніх кредитів та репатріацію інвестицій, дуже ймовірно, зберігатимуться протягом 2027 року, тож ми не очікуємо суттєвих змін балансу фінансового рахунку. Ймовірно, триватиме лібералізація валютного режиму для фізичних осіб, зокрема в частині можливостей для інвестування за кордон. Додатковий стрес може виникнути через різке зростання купівлі валюти населенням, але ризики цього є низькими, адже обмінний курс є достатньо передбачуваним та повністю контролюється центральним банком.
Зовнішнє фондування затрималося, однак припливи зростуть у 4кв
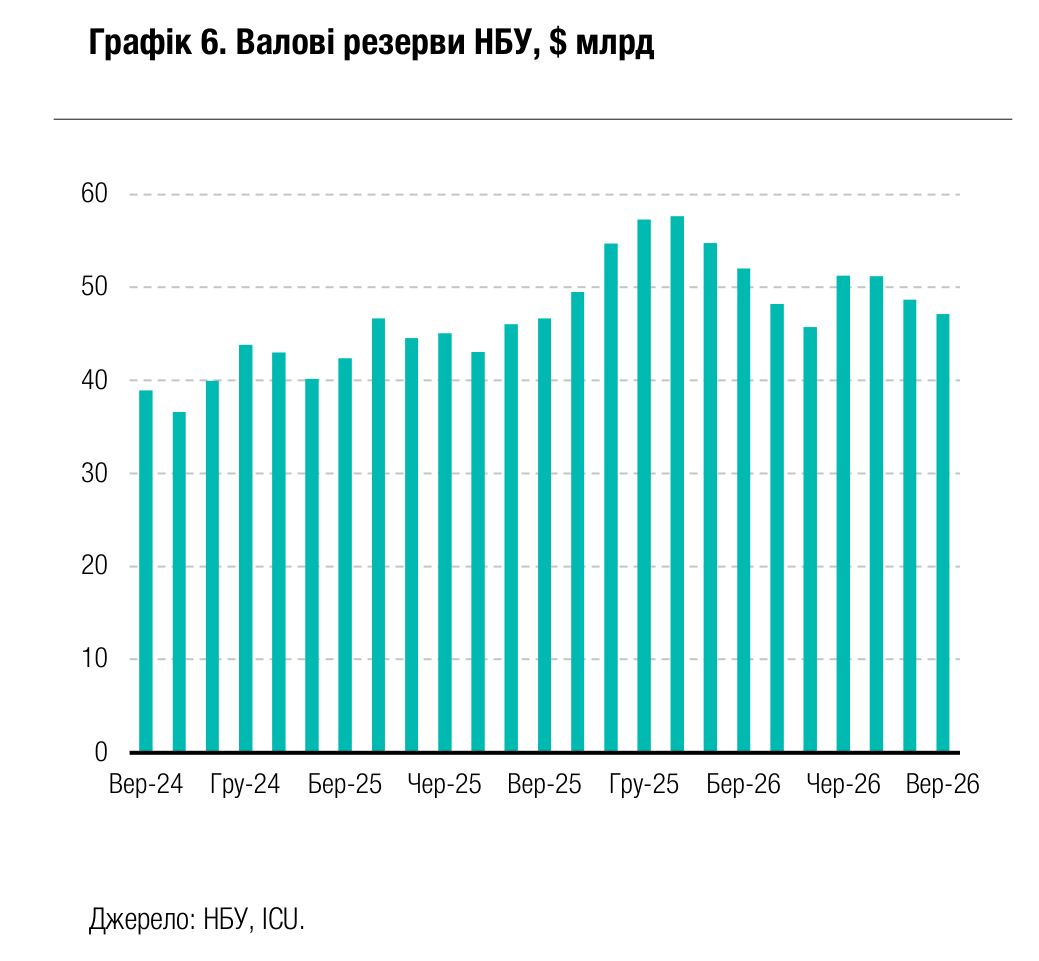
Пільгове зовнішнє фінансування залишається рятівним колом для економіки. Цьогоріч ЄС знову взяв на себе основний тягар, адже кредити Ukraine Facility та Ukraine Support Loan (USL) складуть понад три чверті загального зовнішнього фінансування. Темпи надходження кредитів та грантів за 9м26 розчарували: фінансування було значно меншим, ніж необхідно для покриття дефіциту зовнішньої торгівлі. Тож резерви НБУ скоротилися за 9м26 на 18% до $47.1 млрд. Це стало дзвіночком для уряду та парламенту, які зараз намагаються в швидкому режимі затвердити необхідні реформи.
Через посилення тиску на державні фінанси, шанси на втілення реформ та розблокування фінансової допомоги зараз дуже високі. Ми очікуємо, що Україна отримає не менш ніж $22 млрд бюджетної підтримки до кінця року. У поєднанні з оборонною складовою USL надходження цих коштів має повернути резерви НБУ до близько $60 млрд наприкінці року. За нашими оцінками, фінансові зобов’язання партнерів на 2027 рік є далеко не достатніми, щоб профінансувати дефіцит бюджету, однак мають гарантувати збереження резервів НБУ на рівні понад $50 млрд протягом 2027 року.
Курс гривні очікувано послаблюватиметься, однак повільно
НБУ своїми діями надалі регулярно нагадує, що курс гривні є гнучким і може рухатися в обидва напрямки, однак коливання все ж є дуже обмеженими і практично не перевищують 1.0-1.5% протягом місяця. НБУ зберігає дуже оптимістичні прогнози накопичення резервів у майбутньому і вбачає їх близькими до $70 млрд наприкінці 2027 року. Не дивно, що, маючи такі оптимістичні очікування, центральний банк налаштований і далі не допускати різких рухів курсу гривні. На нашу думку, НБУ й надалі дотримуватиметься незаявленої тактики керованої та повільної девальвації гривні. Ми зберігаємо наш прогноз курсу наприкінці 2026 року на рівні 45.8 грн/$ (порівняно з поточним рівнем 45.08 грн/$), що означатиме здорожчання долара за рік на 8%. Приблизно такі ж темпи, ймовірно, збережуться й надалі, ми прогнозуємо курс 49.2 грн/$ наприкінці 2027 року. Однак варто пам’ятати, що валютна політика НБУ у 2п27 буде переважно обумовлюватися очікуваннями надходжень зовнішньої допомоги у 2028 році. Якщо ризики нестачі фінансування зростатимуть, то НБУ змушений буде збільшити темпи девальвації.
Фінансування дефіциту бюджету у 2027 році – ключовий виклик
Проблеми з ліквідністю державних фінансів різко загострилися в останній місяць через затримки зовнішнього фінансування. Мінфін вимушений був поставити на паузу фінансування багатьох проєктів та обмежити відшкодування ПДВ експортерам. Однак проблеми з ліквідністю, ймовірно, значно пом’якшаться найближчим часом, адже парламент налаштований проголосувати ряд критично важливих законів. Попри усі виклики, шанси на успішне виконання річного бюджетного плану цьогоріч є високими. Хорошим сигналом є те, що Мінфін, принаймні зараз, не планує переглядати закон про бюджет, а також не має намірів збільшувати запозичення на внутрішньому ринку.
Однак ситуація з бюджетом наступного року може стати значно складнішою. Зараз іноземні партнери передбачили не більше $25 млрд бюджетного фінансування на наступний рік, це значно нижче за потребу понад $50 млрд. Додатково передбачено оборонну складову USL обсягом 30 млрд євро, однак вона не вирішує проблем дефіциту фінансування невійськових видатків. Міжнародні партнери мають дедалі меншу готовність надавати підтримку через двосторонні механізми, тож дискусія буде відбуватися навколо додаткового фінансування на кшталт кредиту USL. Ми вважаємо високими шанси на те, що уряд зрештою зможе домовитися про необхідні обсяги допомоги від іноземних партнерів, хоча вона неодмінно буде пов’язана з виконанням плану реформ. Співвідношення державного боргу до ВВП мало змінилося від початку року і, ймовірно, не перевищуватиме 106% цього та наступного року. Понад дві третини фінансування цьогоріч – це умовні кредити, які Україна повинна буде повернути лише в разі сплати росією репарацій. Тож високе боргове навантаження не створює значних ризиків для економіки, адже платежі за зовнішніми кредитами найближчими роками є незнаними.
Річний прогноз на 2026-27 р